第一,推出限时现车保险补贴。年底前,用户购买Model 3/Y后轮驱动版现车并完成交付,可享8000元限时保险补贴,数量有限先到先得。
第二,推出限时低息金融政策。年底前,购买S3XY全系车型并提车,3年期、5年期优惠利率贷款方案年费率低至2.75%,最高可省约11500元。
第三,Model Y长续航版本迎来一个月以来的第三次价格上调,涨幅2000元,调整后30.64万元起售。
via 常岩CY的微博
查看频道发布的宏观经济、利率、市场与相关公司动态。 Tesla Share 特斯拉中文频道整理,保留消息发布日期、正文与参考来源。
内容来自 @Tesla_share,按发布时间排列。
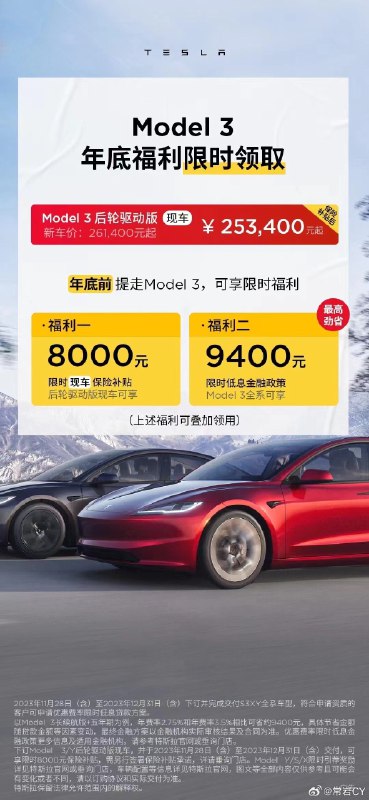
第一,推出限时现车保险补贴。年底前,用户购买Model 3/Y后轮驱动版现车并完成交付,可享8000元限时保险补贴,数量有限先到先得。 第二,推出限时低息金融政策。年底前,购买S3XY全系车型并提车,3年期、5年期优惠利率贷款方案年费率低至2.75%,最高可省约11500元。 第三,Mod…
第一,推出限时现车保险补贴。年底前,用户购买Model 3/Y后轮驱动版现车并完成交付,可享8000元限时保险补贴,数量有限先到先得。
第二,推出限时低息金融政策。年底前,购买S3XY全系车型并提车,3年期、5年期优惠利率贷款方案年费率低至2.75%,最高可省约11500元。
第三,Model Y长续航版本迎来一个月以来的第三次价格上调,涨幅2000元,调整后30.64万元起售。
via 常岩CY的微博
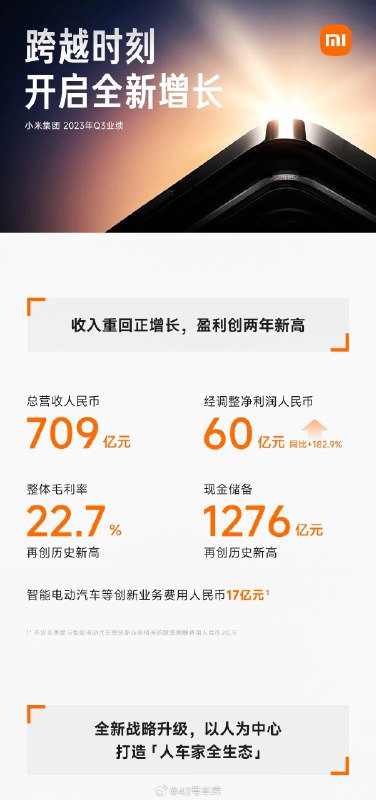
在 Q3,小米总营收 709 亿,整体毛利率 22.7%,现金储备达 1,276 亿。 值得一提的,小米表示在 Q3「智能电动汽车等创新业务」的投入为 17 亿元。 via 42号车库的微博
在 Q3,小米总营收 709 亿,整体毛利率 22.7%,现金储备达 1,276 亿。
值得一提的,小米表示在 Q3「智能电动汽车等创新业务」的投入为 17 亿元。
#42how##新能源汽车##小米汽车#
via 42号车库的微博
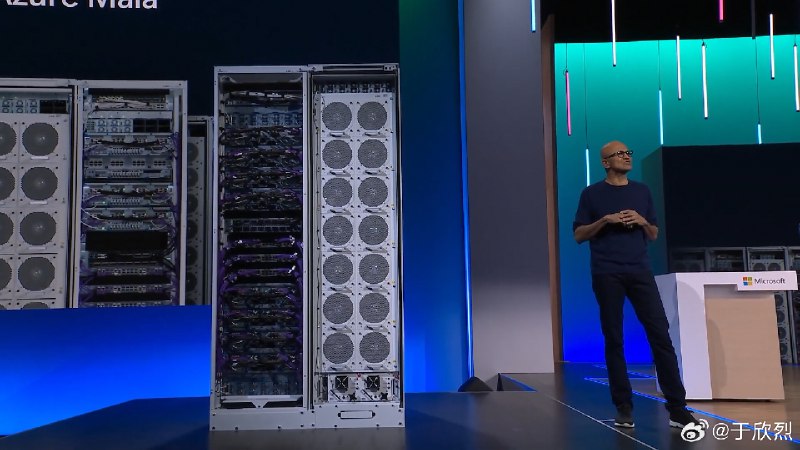
在 AI 时代,微软正在成为一家软硬一体、垂直整合的平台公司。纳德拉的目标是让微软的云服务成为全世界的电脑(The World’s Computer)。 这只老恐龙的行动速度、执行效率前所未见,纳德拉确实厉害。 微软的市值也因为 AI 业务逼近苹果,美国欧洲高利率经济环境下,今年很有可能再…
在 AI 时代,微软正在成为一家软硬一体、垂直整合的平台公司。纳德拉的目标是让微软的云服务成为全世界的电脑(The World’s Computer)。
这只老恐龙的行动速度、执行效率前所未见,纳德拉确实厉害。
微软的市值也因为 AI 业务逼近苹果,美国欧洲高利率经济环境下,今年很有可能再次成为全球市值最高的科技公司。
via 于欣烈的微博
Invalid media:
image
image
image
其中,第三季度交付105,108辆,同比增长296.3%,本季度蝉联30万元以上SUV车型和30万元以上新能源汽车销量冠军。 市场的强劲需求拉升营收大幅增长,季度营收346.8亿元,同比增长271.2%。同期经营利润和净利润分别为23.4亿元和28.1亿元,实现连续四个季度盈利。 企业运营…
其中,第三季度交付105,108辆,同比增长296.3%,本季度蝉联30万元以上SUV车型和30万元以上新能源汽车销量冠军。
市场的强劲需求拉升营收大幅增长,季度营收346.8亿元,同比增长271.2%。同期经营利润和净利润分别为23.4亿元和28.1亿元,实现连续四个季度盈利。
企业运营效率不断优化,规模推动成本持续降低,理想汽车第三季度毛利率为22.0%,保持在健康水平。
自由现金流132.2亿元,三季度末现金储备885.2亿元,企业的抗风险能力不断增强,充足的在手资金保障企业长期坚定地投入研发和新产品布局,继续转化为用户价值,加速向千亿级企业迈进。
展望第四季度,理想汽车月度交付超四万辆,季度交付量预计达到125,000辆至128,000辆,同比增长169.9%至176.3%;季度营收预计达到384.6亿元至393.8亿元,同比增长117.9%至123.1%。
via 常岩CY的微博
但看完有个感觉,一直以来,马斯克谈到的总是欧美市场的挑战,像高利率对用户购车的负面影响等等,几乎没提过在中国这个第二大市场面临的那些挑战,好像不存在一样,就很奇怪。 via 于欣烈的微博
但看完有个感觉,一直以来,马斯克谈到的总是欧美市场的挑战,像高利率对用户购车的负面影响等等,几乎没提过在中国这个第二大市场面临的那些挑战,好像不存在一样,就很奇怪。
via 于欣烈的微博
via 42号车库的微博
via 42号车库的微博
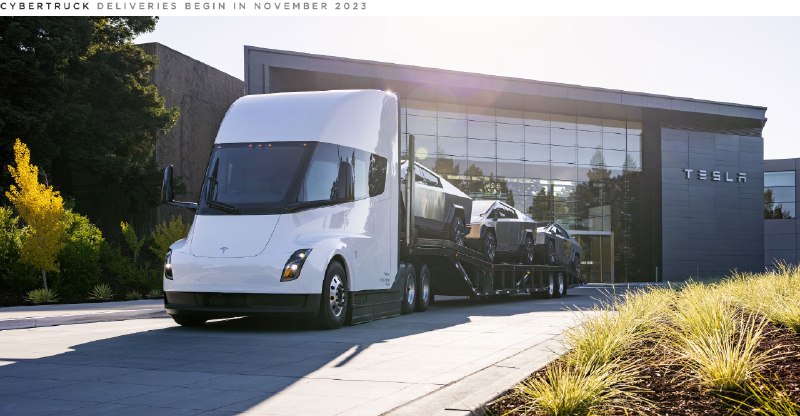
马斯克认为很难对Cybertruck在2024年的销量做出预测,因为这辆车是如此的不同。 可能在2025年的某一个时间,特斯拉将实现每年售出约25万辆Cybertruck。 Cybertruck的产量将在18个月内增加。因此,虽然这辆车的产能爬坡看起来需要3年,但实际上只有1.5年。 特斯…
马斯克认为很难对Cybertruck在2024年的销量做出预测,因为这辆车是如此的不同。
可能在2025年的某一个时间,特斯拉将实现每年售出约25万辆Cybertruck。
Cybertruck的产量将在18个月内增加。因此,虽然这辆车的产能爬坡看起来需要3年,但实际上只有1.5年。
特斯拉的下一代平台是「相当传统」的。下一代汽车没有那么多的新东西。特斯拉正在尽一切可能做简化,以达到每分钟生产的水平。
马斯克还指出,下一代特斯拉车型是“追求实用的,但很酷很漂亮。”
马斯克表示特斯拉正在打广告。他承认广告是有用的,但如果人们买不起特斯拉的车,广告就不会有多大作用。
马斯克强调了他对利率的担忧,以及特斯拉专注于减少月供的重要性。他说普通消费者关心的是付了多少。
特斯拉尚未在Giga上海生产的Model 3和Model Y汽车中配备雷达。特斯拉目前正在Model S和Model X上对此进行试验。
“特斯拉设计的雷达是一种高分辨率雷达,具有一定的实用潜力。”马斯克说。
特斯拉能源和服务贡献了超过5亿美元的季度利润。它正在成为特斯拉最赚钱的业务之一,而且增长迅速。
至于Robotaxi,马斯克说这辆车肯定是不需要人驾驶的。
对于FSD价格的调低,他说特斯拉只是想让它更实惠,目前的价格是暂时的低点。
像梅赛德斯-奔驰Drive Pilot这样的L3系统提供的能力非常有限,而特斯拉的FSD是整体性的。“这就是AGI宝宝。”马斯克说。
马斯克说,不同国家的法规决定了FSD在美国之外的可用性。他也承认,他对特斯拉的FSD进展过于乐观。
如果到了紧要关头,特斯拉可以只专注于Giga Texas,并进一步发展综合体。但如果利率降下来,那么特斯拉应该加速。
马斯克说,汽车行业也是循环的。这是因为人们倾向于犹豫是否购买新车,以及经济是否存在不确定性。
#特斯拉发布2023年第三季度财报#
via 常岩CY的微博
Invalid media:
image
image
image
【盈利】 第三季度营业利润率为7.6% 第三季度GAAP营业利润为18亿美元 第三季度GAAP净利润为19亿美元 第三季度非GAAP净利润为23亿美元 【现金】 第三季度营运现金流为33亿美元 第三季度自由现金流为8亿美元 第三季度我们的现金及投资季度环比增长了30亿美元,至261亿美元…
【盈利】
第三季度营业利润率为7.6%
第三季度GAAP营业利润为18亿美元
第三季度GAAP净利润为19亿美元
第三季度非GAAP净利润为23亿美元
【现金】
第三季度营运现金流为33亿美元
第三季度自由现金流为8亿美元
第三季度我们的现金及投资季度环比增长了30亿美元,至261亿美元
【运营】
第三季度储能装机总量为4吉瓦时
人工智能训练计算量增长至2倍以上
我们的主要目标在2023年第三季度保持不变:降低单车成本、自由现金流生成,同时最大化交付量,持续投资人工智能等成长型项目。
我们的单车成本在第三季度已降至3.75万美元。尽管我们新工厂的生产成本仍然高于我们成熟工厂的生产成本,为了进一步降低单位成本,我们在第三季度实施了必要的产线升级。我们一直相信一个行业的引领者必须是成本控制方面的引领者。
在高利率环境中,我们认为,保持正向自由现金流的同时,正确的做法是专注于可支持未来增长的研发和资本支出。本年度截至目前,我们的自由现金流达到了23亿美元,我们的现金和投资余额在持续改善。我们已经将我们的人工智能训练计算量增长至2倍以上,以适应不断增长的数据量以及我们的Optimus机器人项目。我们的人形机器人目前正在通过人工智能(而不是通过硬编码的软件)进行简单任务的训练,同时其硬件也在进一步升级。
最后,第三季度毛利合计超过5亿美元,我们的能源发电、存储业务以及服务和其他业务已成为我们盈利的重要贡献来源。
via 特斯拉的微博
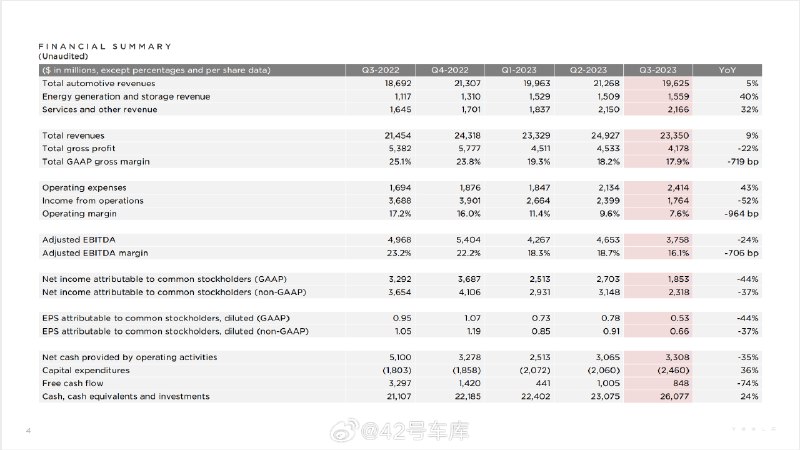
来看下关键数据: - 总营收 233.5 亿美元,同比增长 9%,环比下降 6%; - 毛利总额 41.8 亿美元,同比下降 22%,环比下降 3.6%; - 毛利率 17.9%,上季度为 18.2%; - 汽车总收入 196.25 亿美元,同比增长 5%,环比下降 7.8%; - 能源生…
来看下关键数据:
#新能源汽车##42how#
via 42号车库的微博
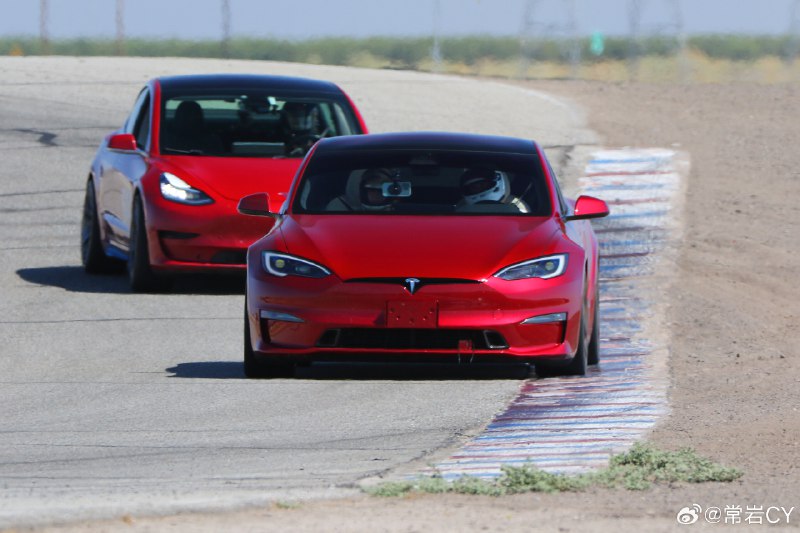
特斯拉在 2023 年第三季度的主要目标保持不变:降低每辆车的成本,产生自由现金流,同时最大限度地提高交付量,并继续投资人工智能和其他增长项目。 第三季度,特斯拉每辆车的销售成本下降至约 37,500 美元。 虽然新工厂的生产成本仍然高于现有工厂,但特斯拉在第三季度实施了必要的升级,以进一…
特斯拉在 2023 年第三季度的主要目标保持不变:降低每辆车的成本,产生自由现金流,同时最大限度地提高交付量,并继续投资人工智能和其他增长项目。
第三季度,特斯拉每辆车的销售成本下降至约 37,500 美元。
虽然新工厂的生产成本仍然高于现有工厂,但特斯拉在第三季度实施了必要的升级,以进一步降低单位成本。
“我们仍然相信行业领导者需要成为成本领导者。”
“在高利率环境下,我们认为专注于未来增长的研发投资和资本支出,同时保持正的自由现金流是正确的做法。”
“年初至今,我们的自由现金流达到 $2.3B,而我们的现金和投资状况持续改善。”
“我们的人工智能训练计算规模增加了一倍多,以适应我们不断增长的数据集以及我们的 Optimus 机器人项目。我们的人形机器人目前正在通过人工智能而不是硬编码软件进行简单任务的训练,并且其硬件正在进一步升级。”
“最后,我们的能源生产和存储业务以及服务和其他业务在第三季度的综合毛利润超过 0.5B 美元,已成为我们盈利能力的重要贡献者。”
via 常岩CY的微博
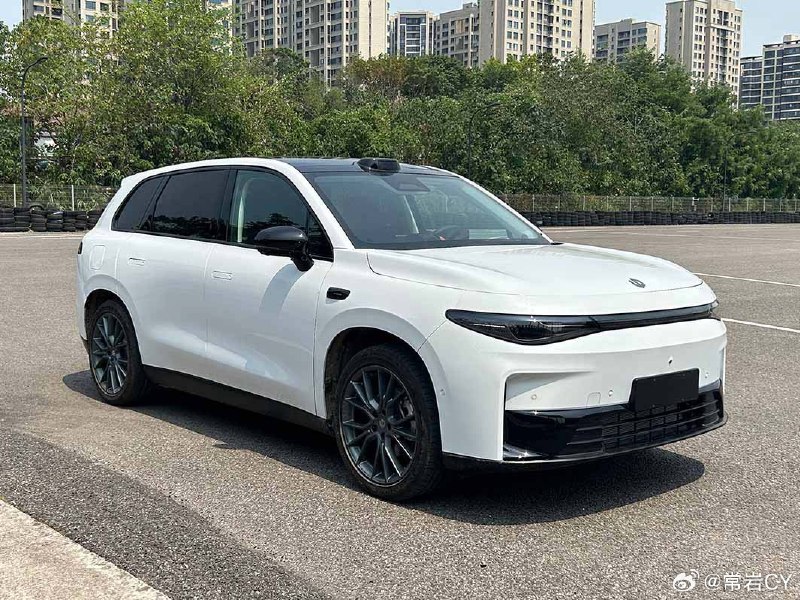
还一个消息是,在零跑最新的三季度财报中,首次毛利率转正,以往大家总调侃零跑赔钱卖车的故事已经结束了。 这说明零跑的产品得到的认可在增加,成本控制也成熟了。 via 常岩CY的微博
还一个消息是,在零跑最新的三季度财报中,首次毛利率转正,以往大家总调侃零跑赔钱卖车的故事已经结束了。
这说明零跑的产品得到的认可在增加,成本控制也成熟了。
via 常岩CY的微博
「当年滴滴为了方便司机提现,设置了一个中间账户,里面放了一些钱,但不太多——主要是滴滴口碑不错,所以每天都提现的司机很少。但有一次因为某种原因出现了较多提现需求,而滴滴的一位很老实的工程师又把无法提现设置为显示“滴滴余额不足”,结果造成了疯狂挤兑——程维连夜打了20多个电话,凑了1000多…
「当年滴滴为了方便司机提现,设置了一个中间账户,里面放了一些钱,但不太多——主要是滴滴口碑不错,所以每天都提现的司机很少。但有一次因为某种原因出现了较多提现需求,而滴滴的一位很老实的工程师又把无法提现设置为显示“滴滴余额不足”,结果造成了疯狂挤兑——程维连夜打了20多个电话,凑了1000多万现金放进账户,才止住挤兑,程维称之为“滴滴离死亡最近的一次”」
不知那位工程师当时、后来怎么样了。
雷锋网《滴滴的毛利率为何如此低?》:滴滴的毛利率为何如此低?
via 于欣烈的微博
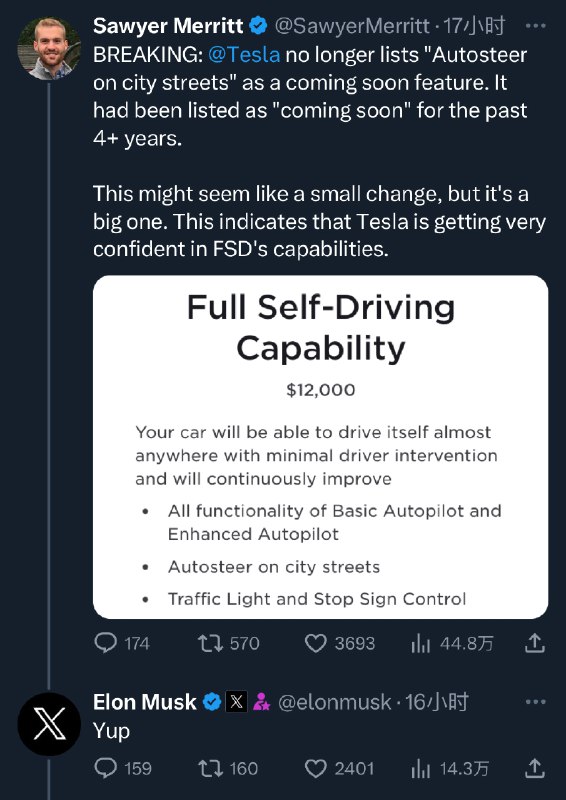
---------------------- - 转发 @小特叔叔: 特斯拉美国官网更新,移除了 FSD 中“城市道路中自动辅助驾驶”的 “coming soon”。 美国造个原子弹也不过3年,20亿美金,而特斯拉的FSD落地却花了四年,以后可能每年烧20亿美金。。。 这东西是真难啊………
----------------------
美国造个原子弹也不过3年,20亿美金,而特斯拉的FSD落地却花了四年,以后可能每年烧20亿美金。。。
这东西是真难啊……
----------------------
via 小特叔叔的微博
来看看权益: ——三年免费的道路救援、取送车、Poleatar Connect 服务、车联网服务; ——首任车主终身整车质保,三年三次免费保养; ——赠送 Polestar Navigation Pilot 智能驾驶套件; ——保留一年的充电桩及上门安装服务; ——Nappa 座椅升级套件…
来看看权益:
——三年免费的道路救援、取送车、Poleatar Connect 服务、车联网服务;
——首任车主终身整车质保,三年三次免费保养;
——赠送 Polestar Navigation Pilot 智能驾驶套件;
——保留一年的充电桩及上门安装服务;
——Nappa 座椅升级套件;
——积分形式的购置税补贴;
——官方保价承诺,一次性返还差价;
—— 20 万两年零利率。
#新能源汽车##42how##极星4#
via 42号车库的微博
近期极氪 001 对价格调整,立减 3 万- 3.7 万,限时起售价调整为 26.9 万。 相对应地,价格的调整推动了极氪 001 订单的提升。安聪慧表示,价格的下调对毛利率影响不大,并且随着交付量的提升以及规模效应和成本控制,毛利水平未来有望达到更好的水平。 via 42号车库的微博
近期极氪 001 对价格调整,立减 3 万- 3.7 万,限时起售价调整为 26.9 万。
相对应地,价格的调整推动了极氪 001 订单的提升。安聪慧表示,价格的下调对毛利率影响不大,并且随着交付量的提升以及规模效应和成本控制,毛利水平未来有望达到更好的水平。
#新能源汽车##42how##极氪001#
via 42号车库的微博
今年上半年,为了应对行业激烈的竞争和快速变化,我在小鹏汽车进行了战略和组织,产品和市场等各方面的变革。在如此短的时间内做如此巨大的全方位变革,我们面对非常大的风险和挑战,但是我很开心地告诉大家,从当前看,这些变革的内外部效果都超出了期望,并正式将公司带入到了初步的正循环。G6已经成为20-…
今年上半年,为了应对行业激烈的竞争和快速变化,我在小鹏汽车进行了战略和组织,产品和市场等各方面的变革。在如此短的时间内做如此巨大的全方位变革,我们面对非常大的风险和挑战,但是我很开心地告诉大家,从当前看,这些变革的内外部效果都超出了期望,并正式将公司带入到了初步的正循环。G6已经成为20-30万价位具有统治力的纯电车型,为我们带来了销量增长的强劲动能。我们行业领先的全栈自研的电动平台和智能化技术的商业化取得了实质性突破。我们与德国大众集团建立了长期战略合作伙伴关系,双方将在纯电平台和智能化软件技术上全面合作,长期共赢。客户选择智能辅助驾驶的拐点比计划来得更快更猛烈,G6上市首月的Max版本订单占比达70%,远超预期。在全公司以客户为中心的转型中,NPS客户满意度和OTA的满意度指标在上半年持续改善,达到行业前列的水准。除此以外,这些变化还极大地提振了小鹏内部团队的士气,车主的口碑,以及供应商等外部合作伙伴的信心,这为我们下一步进行更有效的组织变革,成本控制,内外部效率提高,和推出更成功的新产品都建立了更好的环境。
小鹏汽车创立9年以来,我们始终坚持技术信仰。我们期望通过核心领域的全栈技术创新,把竞争力领先的智能电动车产品普及到全球更广大的客户群,并且在更高量级的规模上,打造可持续的由硬件、软件、运营以及赋能合作共同支撑的商业模式。
在这次变革中,我始终告诉自己和团队,要想赢得这次长期的竞争,我们可以穿越短期的财务表现,而必须追求更长期的内外部基础能力的变革和发展。但让我感到欣喜的是,练好内功的初步价值已经开始体现,我们的交付量实现连续6个月环比增长,并且势头还会持续。增长的动力包括了,3月上市的新品P7i获得了消费者的积极认可,从6月开始克服供应链挑战并连续2个月交付量连续超过3,000台。我们相信下半年P7i全系车型将会进一步提升产能和产品竞争力,销量再上一个台阶。
更重要的是,6月底,我们基于扶摇架构打造的首款战略车型G6正式上市并且迅速成为现象级的爆款产品。我们基于扶摇架构的平台化降本路线和规模优先的定价策略,将800V碳化硅高压平台、全场景智能辅助驾驶这些先进技术第一次打入了20-30万的主流消费者群体所在的价格带,并形成了对上下相邻价格带用户的牵引效应。
在此,我想特别感谢正在等待G6爱车的各位鹏友们,我们正在和供应商一起全力提升G6特别是Max版本的产能,我们预计9月G6车型的交付量将会显著提升,带动公司月交付突破1.5万。四季度,我们将继续提升G6的产能并且放大第一批交付用户的口碑效应,冲击G6单月交付过万的目标。随着G6的爬坡,以及现有车型更丰富的配置推出,我们将在四季度冲击公司月交付2万的目标。我相信G6的成功只是一个开始,接下来我们将会看到扶摇架构上更多爆款车型的推出。
7月,我们正式宣布与全球最大车厂大众汽车集团建立长期战略合作伙伴关系。我相信这不仅是小鹏汽车,也是整个中国汽车行业发展的一个里程碑。我们和大众集团的科技信仰以及对智能电动车的长期愿景高度契合,双方的优势互补。战略合作会将小鹏汽车行业领先的智能电动汽车技术与大众集团世界一流的设计及工程能力以及供应链能力相结合,从两款B级纯电动车型开始,将最好的技术,最好的产品,最好的体验带给客户。同时,大众集团也将战略投资小鹏汽车约7亿美元,成为小鹏汽车的长期战略股东。我们将与大众集团不断深化合作关系,在下一代电动车平台、软件技术和供应链方面建立更强有力的战略协同,共享规模效应。我很高兴,小鹏长期坚持全栈自研核心技术的价值得到了大众集团的高度认可。我们将会通过全球汽车行业首创的软硬件全栈技术合作的商业模式,为股东创造更大的价值。
展望未来技术的发展趋势,我认为在全球范围内,软件定义汽车的时代将成为历史,AI定义汽车的时代才刚刚开始。小鹏汽车将会是这一浪潮最主要的推动者和受益者。下一步,我将建立公司级的智能化研发、规划和运营团队,我会亲自带领这个”大智能“团队,统一规划自动驾驶、智能座舱、电子电气架构,以及多个智能创新技术的演进。我期待AI会颠覆当前汽车的技术体系,人机共驾和AI代驾将会重构用户开车的习惯。在我们今年10月24日的科技日上,我会跟大家分享我们在智能化技术上的最新成果和研发路线图。
我们的智能辅助驾驶软件XNGP在今年下半年将继续在体验和覆盖上取得重大突破,进一步推进用户认可和使用的进程,并拉开与跟随者的技术差距。我们的不依赖高精地图的XNGP开发进展非常快,本周已经有大量的专业媒体在北京的多个城区试驾工程版。媒体朋友们对XNGP在无图道路上不依赖任何先验信息的体验给出了很高的评价。在10月的下一个OTA中,除了在第一批城市首次推送不依赖高精地图的XNGP外,我们还将给我们的用户带来更多的惊喜。我们有信心在年底前在约50个城市开放不依赖高精地图的XNGP。2024年,我们计划通过技术创新使XNGP的BOM成本降低50%,让行业最先进的智能驾驶硬件上成为全系标配,并且探索为用户提供软件订阅的灵活付费方式。
我将会和总裁王凤英一起对标全球和中国车企最优秀的成本控制水平,把降本作为产品、研发、制造、供应链、营销等多个团队的核心目标之一,多个降本项目正在高效地执行推进,我很有信心实现到2024年底实现整体成本降低25%的目标,甚至在多个单项领域超过这个目标。这些降本措施在大幅提升产品竞争力的同时,将会使我们的毛利率在2024年显著地改善。有趣的是,在2年前我曾提出一个观点,因为成本原因,没有车企能够在15万级别推出有竞争力的全自动驾驶汽车。但是随着我们死磕技术创新和全流程降本,我已经看到明确的路径和时间表,让我们很有信心在最主流的15万级别推出全自动驾驶汽车,极大地推动智能化的全面普及。
我们的营销服体系在总裁王凤英的带领下,客户满意度和协同作战能力不断提高。下半年,我们会明显加快渠道,包括国际市场渠道的商业模式变革,在销售网络进行大刀阔斧的优胜劣汰,并用更快的速度引进优秀的经销商伙伴,加快在二线和低线城市的市场份额扩张。
从现金流的角度看,我们二季度末的在手现金达337亿元人民币。随着我们销量重新恢复环比增长,二季度我们的运营现金流出大幅收窄至10亿元左右。2023年下半年,随着G6等新品带动我们的销量大幅增长,毛利率逐步恢复,以及运营效率的持续提升,我们预计在2023年下半年实现经营性现金流的整体转正。
最后,我们预期2023年第三季度我们的总交付数量约为39,000至41,000辆,环比上升68.1%至76.7%,收入预计约为人民币85至90亿元。经过过去几个季度的自我变革,小鹏汽车从今年三季度开始,进入了销量、品牌、士气、现金流初步的正循环。我们会在AI改变汽车的浪潮中持续进步,在明年、后年进入更快速和更全面的正循环。
谢谢大家!下面,欢迎新加入我们的财务VP James Wu为大家介绍我们2023年第二季度的财务状况。James在加入小鹏之前分别在通用汽车的美国和中国总部以及上汽通用五菱担任全面的财务管理工作,在经营和财务管理方面有相当丰富的经验,同时也有着很好的国际视野。我相信在James的带领下,我们的财务和经营工作将会做得更好。
via 常岩CY的微博
对标全球和中国车企最优秀的成本控制水平,小鹏汽车在动力系统、整车硬件、供应链等多个领域的降本项目正在高效地执行推进。 2024年底有望实现成本降低25%目标,降本措施不仅有利于大幅提升产品竞争力,还会使公司毛利率在在2024年显著改善。 via 常岩CY的微博
对标全球和中国车企最优秀的成本控制水平,小鹏汽车在动力系统、整车硬件、供应链等多个领域的降本项目正在高效地执行推进。
2024年底有望实现成本降低25%目标,降本措施不仅有利于大幅提升产品竞争力,还会使公司毛利率在在2024年显著改善。
via 常岩CY的微博
——全力提升产能,特别是 G6 Max 版本,预计 9 月 G6 交付量的显著提升会带动月交付突破 1.5 万以上。 ——四季度冲击 G6 单月交付过万的目标,同时随着 G6 的爬坡和现有车型推出更多配置,在四季度冲击公司月交付 2 万的目标。 ——技术方面,何小鹏表示将建立并亲自带领公司…
——全力提升产能,特别是 G6 Max 版本,预计 9 月 G6 交付量的显著提升会带动月交付突破 1.5 万以上。
——四季度冲击 G6 单月交付过万的目标,同时随着 G6 的爬坡和现有车型推出更多配置,在四季度冲击公司月交付 2 万的目标。
——技术方面,何小鹏表示将建立并亲自带领公司级的智能化研发、规划和运营团队,统一规划自动驾驶、智能座舱、电子电气架构,以及多个智能创新技术的演进。
——智驾方面,今年年底前在约 50 个城市开放 XNGP。2024年,计划 XNGP 的 BOM 成本降低 50%,实现智驾硬件的全系标配。
——降本增效,到 2024 年底实现整体成本降低 25%,同时显著改善毛利率。
——有信心在最主流的 15 万级别推出全自动驾驶汽车。
#小鹏汽车发布 2023 年 Q2 财报##42how##新能源汽车#
via 42号车库的微博
---------------------- - 转发 @孙少军09:,极氪001降价5个最关心的问题# 极氪的话题降价热度非常高,每个社群都在聊。这次也跟林金文巨佬电话聊了十几分钟,简单梳理了大家最关心的5个问题,每个回答都简单粗暴。具体如下: 1,这次降价是因为极氪001要改款或者清库…
----------------------
1,这次降价是因为极氪001要改款或者清库存吗?
林金文:没有改款,并且极氪001是比较彻底的订单制,有用户下定才排产,没有库存,也不需要清库存。
2,那极氪明明最近几月订单还在上涨,为什么还是选择突然降价?
林金文:
三个原因:
第一,保持市占率。现在市场特别卷,大家都必须考虑怎么增加市场保有量。所以不是订单差了才要降价,而是必须降价加快扩大市场规模。
打顺风仗一定比打逆风仗好,不能等到处于劣势才出牌,必须在市场低迷时提前出手。
第二,成本控制有信心:极氪001到本月已经有超过11万辆的累计交付量,不管从成本控制还是品牌认知来说都是比较强,在目前这个阶段销售规模比追求毛利率更重要。
所以在成本控制还不错的情况下,降价是符合品牌现状的。
第三,寻找新客户群体:极氪001原来在30万以上,但是目前30万级市场竞争过于激烈,之前想的是提升产品力,比如增加配置。但是现在问题是需要扩大用户圈,需要寻找新的客户群体。
3,极氪001性能版什么时候亮相,价格如何?
林金文:9月初会举办极氪技术日,会把这台车呈现出来。极氪最好的技术都在这台车上,性能过于充沛,当然价格也会比较高。
4,极氪001的核心竞品会是谁?
林金文:因为极氪001从上市就一直在头部,所有竞争对手都在跟我们对比,一开始对比model Y,model Y降价后就变成其他车型了。
如果比产品,作为第一款车型我们不认为有长期的竞品。如果比渠道和充能设施,也超过竞争对手。
所以现在极氪001重点还是考虑自己的核心战略,包括产品创新,比如造型设计,技术研发。包括后面的两台车。即使新势力现在已经有很强的转变,但是吉利依然有很强的优势。
5,之前30万一直被认为是豪华新能源的价格底线,但是随着蔚来极氪都突破了这条线,你认为新能源豪华品牌的定义会有什么变化。
林金文:现在30万以上都是大块头,也不是所有用户都需要那么大块头的车型。
从极氪X时我们就说过,豪华是在细分市场有相对头部的状态,所以应该强调的是产品力的豪华。
产品力的豪华就是每个细分市场的细分需求都需要一个高端的产品,比如家人代步想要的是小车,给一辆大车也不会开,需要的是一辆更好的小车。包括豪华品牌BBA也是什么车型都有,所以并不存在这条线。
而品牌的豪华是长期的过程,需要一点一滴时间积累,#汽场全开##新能源锐评#
----------------------
via 小特叔叔的微博
具体来看: ——总营收 9.523 亿元人民币,同比增长 45%; ——毛利润 2.976 亿元人民币,同比增长 3%; ——毛利率 31%。 根据官方数据,截止到 2023 年 6 月 30 日,已有超过 520 万辆汽车搭载了亿咖通科技的技术产品。 当前,亿咖通的产品组合收入正在由车载…
具体来看:
——总营收 9.523 亿元人民币,同比增长 45%;
——毛利润 2.976 亿元人民币,同比增长 3%;
——毛利率 31%。
根据官方数据,截止到 2023 年 6 月 30 日,已有超过 520 万辆汽车搭载了亿咖通科技的技术产品。
当前,亿咖通的产品组合收入正在由车载信息娱乐系统(IHU)向单位售价更高的智能数字座舱逐步转化。
#42how##新能源汽车##亿咖通#
via 42号车库的微博
——目前理想汽车的产能瓶颈,主要是零部件的瓶颈。 ——预计毛利率会继续提升。 ——明年有信心在城市和高速 NOA 进行全量开放,目前开发测试正在进行当中。 ——2024 年,有信心调整挑战 BBA 在中国区的销量,希望在 2024 年成为销量第一的豪华品牌。 ——会在 9 月份会分享 Mi…
——目前理想汽车的产能瓶颈,主要是零部件的瓶颈。
——预计毛利率会继续提升。
——明年有信心在城市和高速 NOA 进行全量开放,目前开发测试正在进行当中。
——2024 年,有信心调整挑战 BBA 在中国区的销量,希望在 2024 年成为销量第一的豪华品牌。
——会在 9 月份会分享 Mind GPT 更多进展。
——MEGA 的销量目标是 50 万以上的销量第一,不分能源,不分汽车形式。
——明年会发布四款车,一款增程 SUV,三款纯电车。
——拥有体量最大的智能驾驶车队,从而拥有国内最多的训练里程数据,从而实现数据算法的不断迭代,这是理想的最大优势。
——目标是 2023 年在高速上建成 300 座超充站;2025 年,能够覆盖 90% 的高速里程和主要城市。
——L6 会成为 L 系列里面单月销量最高的车型,它一定是同价位家庭用户的首选。
以下是理想汽车管理层在财报电话会议中谈到的主要内容,我们做了不改变原意的编辑。
Q:理想汽车在交付中产生瓶颈的原因是什么?第四季度能实现 4 万月交付量吗?
A:目前理想汽车的常州制造基地有两条产线,整车产能双班可以达到 5 万台,主要瓶颈是零部件的供应。因为我们销量超越预期,零部件跟不上,目前还在调试和验证当中,但是很快产能就能随时间释放出来。我们很有信心提升销量目标,而且针对明后年,我们已经做了准备。
Q:理想汽车组织变革目前的最新进展是什么样的?如何判断变革的进度?
A:矩阵组织的升级,我们投入了很大的资源和人力。我们认为组织变革最重要的是文化,比如说以顾客为先,走正确的路,而非容易的路。组织流程,确实是我们面对内部员工的最重要的产品。总结来说,产品升级给我们带来效益,组织升级给我们带来效率。
Q:毛利率会有怎么样的走势?
A:我们预计毛利率会继续提升,而且目前已经看到正面因素。
Q:理想汽车自动驾驶的规划是什么?
A:理想汽车的城市 NOA 和通勤 NOA 功能,会按照之前的逻辑开通。这主要还是参考当地的理想汽车保有量,如果这个地方保有量越多,数据就会更多。至于基于大模型的 NOA 全面落地,我们明年有信心在城市和高速进行全量开放,目前开发测试正在进行当中。
Q:三季度的销量指引,是如何给出的?后续销量目标是什么?
A1:销量指引,就是产能的极限。我们在四季度产能提升后实现 4 万交付目标,这个没有任何问题。2024 年,我们有信心调整挑战 BBA 在中国区的销量,我们希望在 2024 年成为销量第一的豪华品牌。
Q:Mind GPT 的进展是什么?
A:关于 MInd GPT,我们具备全栈自研的能力,主要分为四个板块,数据、算法、评估和交付等。我们也增加了搜索和推荐的能力。目前的 Mind GPT 有 160 亿参数,我们希望它可以更好地贴合我们的用户,形成理想同学对话式交互的效果。最终,它会成为一系列产品,包括让理想同学成为家庭成员或者汽车专家。我们会在 9 月份会分享更多进展。目前,公司内部已经开始测试,后续会通过 OTA 释放给早鸟用户。
Q:MEGA 的产能准备和销量预期是什么?后续的纯电规划是什么?
A:MEGA 的销量目标是 50 万以上的销量第一,不分能源,不分汽车形式。明年我们会发布四款车,一款增程 SUV,三款纯电车。
Q:理想汽车不做出口,却有一些平行出口。对此,理想汽车是否考虑给予支持?
A:不会。
Q:城市 NOA 的落地目标是不是过于激进了?
A:我们还是会分批开放,不是一下子全部开放,但是今年的目标还是 100 个城市。相对于对手,我们在感知、规划等方面有优势,包括 NPN 网络和 TIN 网络。另外,我们拥有体量最大的智能驾驶车队,从而拥有国内最多的训练里程数据,从而实现数据算法的不断迭代,这是我们的最大优势。
Q:理想汽车的店面运营效率该如何进一步提升?
A:好的产品和好的产品渠道,是相辅相成、缺一不可的。我们的内部指标是,6 个月的店每个月完成 100 辆的销量任务。所以,我们看重门店效率,但也不会只考虑短期。未来两年,我们会有多款车型投放市场,要开更多店。这里面没有什么奥秘,BBA 已经验证得非常清晰,所以我们会遵循它们的逻辑,来实现我们的销量支撑。
Q:理想汽车建设充电站的逻辑什么?
A:我们的目标是 2023 年在高速上建成 300 座超充站;2025 年,能够覆盖 90% 的高速里程和主要城市。当然,这里面的财务压力是完全可以承受的。高速是自建自营快充的,城市是采用代理商的模式。
Q:接下来,理想汽车的研发费用的投入是否会增加?
A:我们将会投入更多的研发资金,无论是在自动驾驶还是在其他层面。
Q:如果理想汽车进入到 20 万到 30 万的价格区间,该如何保持竞争力?
A:我们对 L6 的产品力非常有信心的,它会成为 L 系列里面单月销量最高的车型。最关键的一点是坚持我们的竞争力,它一定是同价位家庭用户的首选。
#新能源汽车##42how##理想汽车#
via 42号车库的微博
---------------------- - 转发 @42号车库: 在刚刚结束的财报电话会议上,理想汽车管理层谈到了以下十个要点(附全文): ——目前理想汽车的产能瓶颈,主要是零部件的瓶颈。 ——预计毛利率会继续提升。 ——明年有信心在城市和高速 NOA 进行全量开放,目前开发测试正在…
----------------------
——目前理想汽车的产能瓶颈,主要是零部件的瓶颈。
——预计毛利率会继续提升。
——明年有信心在城市和高速 NOA 进行全量开放,目前开发测试正在进行当中。
——2024 年,有信心调整挑战 BBA 在中国区的销量,希望在 2024 年成为销量第一的豪华品牌。
——会在 9 月份会分享 Mind GPT 更多进展。
——MEGA 的销量目标是 50 万以上的销量第一,不分能源,不分汽车形式。
——明年会发布四款车,一款增程 SUV,三款纯电车。
——拥有体量最大的智能驾驶车队,从而拥有国内最多的训练里程数据,从而实现数据算法的不断迭代,这是理想的最大优势。
——目标是 2023 年在高速上建成 300 座超充站;2025 年,能够覆盖 90% 的高速里程和主要城市。
——L6 会成为 L 系列里面单月销量最高的车型,它一定是同价位家庭用户的首选。
以下是理想汽车管理层在财报电话会议中谈到的主要内容,我们做了不改变原意的编辑。
Q:理想汽车在交付中产生瓶颈的原因是什么?第四季度能实现 4 万月交付量吗?
A:目前理想汽车的常州制造基地有两条产线,整车产能双班可以达到 5 万台,主要瓶颈是零部件的供应。因为我们销量超越预期,零部件跟不上,目前还在调试和验证当中,但是很快产能就能随时间释放出来。我们很有信心提升销量目标,而且针对明后年,我们已经做了准备。
Q:理想汽车组织变革目前的最新进展是什么样的?如何判断变革的进度?
A:矩阵组织的升级,我们投入了很大的资源和人力。我们认为组织变革最重要的是文化,比如说以顾客为先,走正确的路,而非容易的路。组织流程,确实是我们面对内部员工的最重要的产品。总结来说,产品升级给我们带来效益,组织升级给我们带来效率。
Q:毛利率会有怎么样的走势?
A:我们预计毛利率会继续提升,而且目前已经看到正面因素。
Q:理想汽车自动驾驶的规划是什么?
A:理想汽车的城市 NOA 和通勤 NOA 功能,会按照之前的逻辑开通。这主要还是参考当地的理想汽车保有量,如果这个地方保有量越多,数据就会更多。至于基于大模型的 NOA 全面落地,我们明年有信心在城市和高速进行全量开放,目前开发测试正在进行当中。
Q:三季度的销量指引,是如何给出的?后续销量目标是什么?
A1:销量指引,就是产能的极限。我们在四季度产能提升后实现 4 万交付目标,这个没有任何问题。2024 年,我们有信心调整挑战 BBA 在中国区的销量,我们希望在 2024 年成为销量第一的豪华品牌。
Q:Mind GPT 的进展是什么?
A:关于 MInd GPT,我们具备全栈自研的能力,主要分为四个板块,数据、算法、评估和交付等。我们也增加了搜索和推荐的能力。目前的 Mind GPT 有 160 亿参数,我们希望它可以更好地贴合我们的用户,形成理想同学对话式交互的效果。最终,它会成为一系列产品,包括让理想同学成为家庭成员或者汽车专家。我们会在 9 月份会分享更多进展。目前,公司内部已经开始测试,后续会通过 OTA 释放给早鸟用户。
Q:MEGA 的产能准备和销量预期是什么?后续的纯电规划是什么?
A:MEGA 的销量目标是 50 万以上的销量第一,不分能源,不分汽车形式。明年我们会发布四款车,一款增程 SUV,三款纯电车。
Q:理想汽车不做出口,却有一些平行出口。对此,理想汽车是否考虑给予支持?
A:不会。
Q:城市 NOA 的落地目标是不是过于激进了?
A:我们还是会分批开放,不是一下子全部开放,但是今年的目标还是 100 个城市。相对于对手,我们在感知、规划等方面有优势,包括 NPN 网络和 TIN 网络。另外,我们拥有体量最大的智能驾驶车队,从而拥有国内最多的训练里程数据,从而实现数据算法的不断迭代,这是我们的最大优势。
Q:理想汽车的店面运营效率该如何进一步提升?
A:好的产品和好的产品渠道,是相辅相成、缺一不可的。我们的内部指标是,6 个月的店每个月完成 100 辆的销量任务。所以,我们看重门店效率,但也不会只考虑短期。未来两年,我们会有多款车型投放市场,要开更多店。这里面没有什么奥秘,BBA 已经验证得非常清晰,所以我们会遵循它们的逻辑,来实现我们的销量支撑。
Q:理想汽车建设充电站的逻辑什么?
A:我们的目标是 2023 年在高速上建成 300 座超充站;2025 年,能够覆盖 90% 的高速里程和主要城市。当然,这里面的财务压力是完全可以承受的。高速是自建自营快充的,城市是采用代理商的模式。
Q:接下来,理想汽车的研发费用的投入是否会增加?
A:我们将会投入更多的研发资金,无论是在自动驾驶还是在其他层面。
Q:如果理想汽车进入到 20 万到 30 万的价格区间,该如何保持竞争力?
A:我们对 L6 的产品力非常有信心的,它会成为 L 系列里面单月销量最高的车型。最关键的一点是坚持我们的竞争力,它一定是同价位家庭用户的首选。
#新能源汽车##42how##理想汽车#
----------------------
via 小特叔叔的微博
- 季度营收高达286.5亿元,同比增长228.1%; - 季度交付同比增长超200%,达到86,533辆,引领中国豪华品牌市场; - 连续三季度实现盈利,经营利润和净利润分别为16.3亿元和23.1亿元; - 毛利率稳态增长,达到21.8%; - 企业造血能力加强,自由现金流提升至96.…
via 常岩CY的微博
部分数据如下: ——总营收 286.5 亿人民币,同比增加 228%,环比增加 52%; ——汽车业务收入 279.7 亿人民币,同比增加 230%,环比增加 53%; ——整体毛利率为 22%,去年同期为 22%,上一季度为 20%; ——单车毛利率 21%,上一季度为 20%; ——净…
部分数据如下:
——总营收 286.5 亿人民币,同比增加 228%,环比增加 52%;
——汽车业务收入 279.7 亿人民币,同比增加 230%,环比增加 53%;
——整体毛利率为 22%,去年同期为 22%,上一季度为 20%;
——单车毛利率 21%,上一季度为 20%;
——净利润 23.1 亿人民币,上一季度为 9.34 亿人民币;
——理想 Q2 研发费用为 24.3 亿,环比增加 31%,占季度总营收的 8%。
理想对 Q3 的预期为:
——车辆交付 100,000 至 103,000 辆,比 2022 Q3 增长约 277% 至 288%;
——总收入在 323.3 亿人民币至 333 亿人民币之间,较 2022 Q3 增长约 246% 至 257%。
#新能源汽车##42how##理想汽车#
via 42号车库的微博
---------------------- - 转发 @42号车库: 理想 2023 Q2 财报发布,毛利率达到 22% 部分数据如下: ——总营收 286.5 亿人民币,同比增加 228%,环比增加 52%; ——汽车业务收入 279.7 亿人民币,同比增加 230%,环比增加 53%…
----------------------
部分数据如下:
——总营收 286.5 亿人民币,同比增加 228%,环比增加 52%;
——汽车业务收入 279.7 亿人民币,同比增加 230%,环比增加 53%;
——整体毛利率为 22%,去年同期为 22%,上一季度为 20%;
——单车毛利率 21%,上一季度为 20%;
——净利润 23.1 亿人民币,上一季度为 9.34 亿人民币;
——理想 Q2 研发费用为 24.3 亿,环比增加 31%,占季度总营收的 8%。
理想对 Q3 的预期为:
——车辆交付 100,000 至 103,000 辆,比 2022 Q3 增长约 277% 至 288%;
——总收入在 323.3 亿人民币至 333 亿人民币之间,较 2022 Q3 增长约 246% 至 257%。
#新能源汽车##42how##理想汽车#
----------------------
via 42号车库的微博
「鉴于我们目前所处的宏观经济环境,我们很高兴能够取得这样的成果。」 via 于欣烈的微博
「鉴于我们目前所处的宏观经济环境,我们很高兴能够取得这样的成果。」
via 于欣烈的微博
【盈利】 营业利润率为9.6% GAAP营业利润为24亿美元 GAAP净利润为27亿美元 非GAAP净利润为31亿美元(不包括股份支付费用) 【现金】 营运现金流31亿美元 自由现金流(营运现金流减去资本支出)为10亿美元 本季度我们的现金及投资环比增长7亿美元,至231亿美元 【运营】…
【盈利】
营业利润率为9.6%
GAAP营业利润为24亿美元
GAAP净利润为27亿美元
非GAAP净利润为31亿美元(不包括股份支付费用)
【现金】
营运现金流31亿美元
自由现金流(营运现金流减去资本支出)为10亿美元
本季度我们的现金及投资环比增长7亿美元,至231亿美元
【运营】
Cybertruck工厂设备按计划推进中;正在生产候选版车辆
Model Y成为全球第一季度最畅销车型
2023年第二季度在多个方面创下了纪录,我们实现了有史以来单季度最高生产、交付和营收,单季度营收接近250亿美元。鉴于我们目前所处的宏观经济环境,我们很高兴能够取得这样的成果。
尽管我们在第一季度、第二季度早期进行了价格下调,但我们的营运利润率仍保持在10%左右的健康水平。由此可以看到,我们在降低成本方面作出的持续努力,柏林和得克萨斯超级工厂不断提升的产能,以及我们能源、服务和其他业务的强劲表现。
我们致力于成为人工智能发展的领军者,在Dojo训练计算机的生产开始后,我们将迈入新的篇章。使用我们自己设计的Dojo硬件来满足庞大的神经网络训练需求,对此我们充满希望。神经网络训练能力越强,我们的Autopilot自动辅助驾驶团队就有更大的机会迭代出新的版本方案。
总的来说,我们专注于降低成本、开发可以促进未来增长的新产品、投资研发、提供更好的汽车金融方案、持续产品改进以及自由现金流的产生。这个不确定时期的挑战尚未结束,但我们相信通过各种高潜力的项目,我们拥有实现业务长期增长与成功的正向要素。
via 特斯拉的微博
via Twitter @Ray
via Twitter @Ray
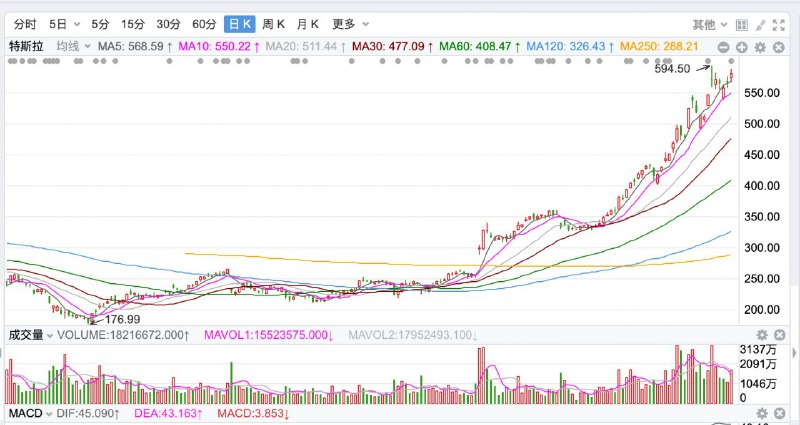
特斯拉第四季度自由现金流10.1亿美元,大幅超过市场预估4.295亿美元。四季度,公认会计准则下的总毛利率为18.8%,而去年同期为20%,上一季度为18.9%,共识为18.4%。来自于汽车销售业务的毛利率为22.5%,而第三季度为22.8%。调整后的EBITDA为11.8亿美元,而市场普…
特斯拉第四季度自由现金流10.1亿美元,大幅超过市场预估4.295亿美元。四季度,公认会计准则下的总毛利率为18.8%,而去年同期为20%,上一季度为18.9%,共识为18.4%。来自于汽车销售业务的毛利率为22.5%,而第三季度为22.8%。调整后的EBITDA为11.8亿美元,而市场普遍预期为10.2亿美元。
除此以外,本季度财报最大的亮点在于:特斯拉宣布旗下新款车型Model Y将提前至今年3月开始交付,这比之前其宣布的今年秋季交付的目标,提前了近半年。公司表示,第四季度交付了19475辆Model S以及Model X,第三季度交付了92620辆Model 3.ModelY的生产量将于2020年1月开始逐步加大,Model 3和Model Y的合并产能将达到每年50万辆。“我们将在2020年第一季度末开始交付Model Y的车辆。”
特斯拉还表示,它正在“逐步”提高上海本地电池组的产量,其余的Model 3工艺正在按预期进行。来自欧洲的消息是,柏林超级工厂的首批交货预计在2021年。展望未来,公司表示,预计今年将交付超过50万辆汽车,并看到正的自由现金流。