TESLA / SHAREAI & FSD NEWS
視頻關於頻道加入 Telegram ↗

宏觀經濟與市場消息

查看頻道發佈的宏觀經濟、利率、市場與相關公司動態。 Tesla Share 特斯拉中文頻道整理,保留消息發佈日期、正文與參考來源。

內容來自 @Tesla_share,按發佈時間排列。

查看全部已歸檔宏觀 / 市場消息 →

頻道消息

FSD / Robotaxi能源 / 電池

武漢經濟技術開發區打算深化和小鵬等在 NOA 領域的合作。

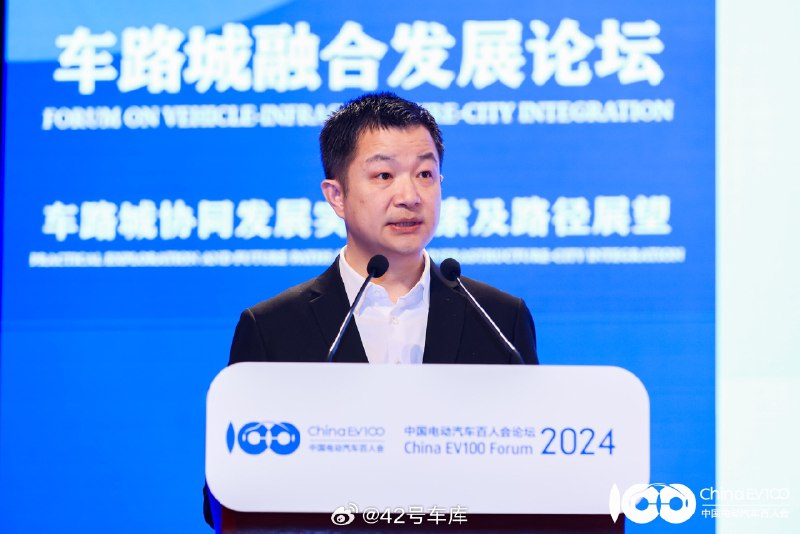
武漢經濟技術開發區打算深化和小鵬等在 NOA 領域的合作。配圖

在中國電動汽車百人會論壇 2024 上,武漢經濟技術開發區工委副書記、管委會主任唐超表示: - 武漢經濟技術開發區被稱為「中國車谷」,每年生產 100 萬輛車輛,擁有 500 平方公里的面積,GDP 約為 2,200 億,是去年增長最快的國家級開發區之一。 - 車谷在湖北省人均 GDP 最…

閲讀全文

在中國電動汽車百人會論壇 2024 上,武漢經濟技術開發區工委副書記、管委會主任唐超表示:

  • 武漢經濟技術開發區被稱為「中國車谷」,每年生產 100 萬輛車輛,擁有 500 平方公里的面積,GDP 約為 2,200 億,是去年增長最快的國家級開發區之一。
  • 車谷在湖北省人均 GDP 最高,工業總產值最大,汽車產業開放度高,營商環境排名全國靠前。
  • 商業化運營方面,武漢市已擴展測試道路,從一個區擴展到 12 個區,今年要觸達 1,000 萬人口,成為全球第一個觸達 1,000 萬人口的無人駕駛運營城市。
  • 車路協同的發展分為三步:實現車紅綠燈全城聯網及道路安全預警信息推送、實現車載感知滲透融合、實現高級別自動駕駛和路側參與單車智能。
  • 同時,我們打算進一步深化和小鵬等在 NOA 領域的合作,因為他們的合作對我們提升需求很重要。

#42how##新能源汽車##中國電動汽車百人會論壇2024#

via 42號車庫的微博

#42how#新能源汽車#中國電動汽車百人會論壇2024
Telegram 頻道
頻道原文 ↗
能源 / 電池宏觀 / 市場

蔚來財報電話會議的十個要點:(附電話會議實錄)

- 蔚來子品牌在第二季度發佈,第三季度發佈產品,第四季度開始交付。 - 子品牌會採用共享換電網絡,其他品牌也可以共享,蔚來品牌也可以共享。但有一部分換電站是蔚來品牌專屬的。 - 蔚來預計接下來單月能夠回到 2 萬台的銷量水平。 - 蔚來第二品牌的第二款車是 SUV,明年推出市場。 - 蔚來…

閲讀全文
  • 蔚來子品牌在第二季度發佈,第三季度發佈產品,第四季度開始交付。
  • 子品牌會採用共享換電網絡,其他品牌也可以共享,蔚來品牌也可以共享。但有一部分換電站是蔚來品牌專屬的。
  • 蔚來預計接下來單月能夠回到 2 萬台的銷量水平。
  • 蔚來第二品牌的第二款車是 SUV,明年推出市場。
  • 蔚來品牌不會推出比 ET5 更便宜的車。它是以毛利為取向的,不會用價格戰的方式去換量。
  • 蔚來在中國都會採取直營的方式。但是在海外市場,蔚來會尊重海外市場的情況,會採用更加靈活、投資回報更快的方式,去跟本地公司進行合作。
  • 從行業角度來看,電池的長壽命這件事情,特別是日曆壽命,這是非常重要的一件事。接下來要解決的是長壽命的問題。
  • 到目前為止,一線城市的銷量佔了蔚來總銷量的 70%。蔚來要解決高效下沉的問題,這是它今年的機遇和挑戰。
  • 蔚來第二品牌採用的是全新的渠道。蔚來表示已經鎖定足夠多的資源,今年目標是不低於 200 家的銷售門店網絡。
  • 蔚來 70% 的研發人員都是跟智能化技術相關的。

以下是蔚來財報電話會議中的內容實錄,我們做了不改變原意的編輯。

1、蔚來子品牌阿爾卑斯和相關的換電站計劃是什麼?

我們會在第二季度發佈阿爾卑斯品牌,在第三季度就發佈這個品牌的第一款產品,在第四季度就開始交付。

在開店方面,阿爾卑斯品牌採用一個單獨的銷售網絡;在售後方面,會用到一部分 NIO 的售後體系。阿爾卑斯會用到一個共享換電網絡,這些換電網絡會與其他品牌共享,蔚來汽車也可以接入。但是我們有一部分換電站是蔚來品牌專用的。

第四代換電站可以兼容不同的品牌,包括蔚來品牌和阿爾卑斯,第四代換電站在四月開始部署,今年的大多數換電站是四代站。

2、蔚來依舊會維持在 2024 年的交付目標嗎?

今年的市場競爭會比較激烈。我們的 2024 款產品從性能方面依舊是全球領先的,今年我們着重於在軟件方面進行交付,包括我們 NOP+ 的領航輔助,以及 NOMI GPT。

從渠道的角度來説,現有接近 500 家線下門店,我們還會做一些渠道的下沉。我們招募的銷售團隊已經開始成熟起來。今年 2 月份,我們銷售團隊的表現還是不錯的,證明了我們銷售能力的提升。

今年我們換電站的部署,蔚來品牌和阿爾卑斯都能用,我們換電站將會從提升銷量的角度出發。我們對今年的銷量還是非常有信心的。我們相信銷量會越來越好,單月能夠回到 2 萬的水平。

3、蔚來子品牌的更多產品規劃是什麼?

關於我們面向大眾市場品牌的第一款車,已經在做各種各樣的測試。

我們第二品牌,是專注於家庭市場。我們會根據不同大小的家庭推出不同的產品,對於家庭市場,我們的研究更深,有後發優勢,所以我們相信是非常有競爭力的。我們認為我們的競爭對手是 Model Y,但是能夠換電。我們相信能夠比 Model Y 便宜 10% 左右。

我們第二款車是 SUV。這款車研發非常順利,我們明年就會推出市場。第三款車也已經在開發過程中,但現在將還太少。

4、蔚來如何看待定價、毛利率和銷量之間的關係?

蔚來將今年下半年將開始銷售兩個品牌。蔚來品牌不會推出比 ET5 更便宜的車。它是以毛利為取向的。我們會更加在乎毛利。我們不會用價格戰的方式去換量。

第二品牌是面向家庭市場,競爭非常激烈。它可以利用我們在智能化方面的優勢,這個品牌會以量為優先,不會以毛利率為優先級。

這兩個品牌會有不同的策略。我相信這樣一個組合對於公司長期發展是更好的一個策略。

5、蔚來如何看待和應對中國市場的競爭與合作?

蔚來在中國面臨各種各樣的競爭,包括特斯拉,也包括一些民營企業和國營企業。中國是非常開放的汽車市場,競爭對用户有好處,對企業來説會艱難一點。但是最終贏的,還是從用户出發的企業。

除了競爭之外,合作也很重要。我們跟長安也有換電的合作,還有吉利、奇瑞、江淮等。蔚來是非常善於合作的企業。我相信激烈的競爭會一直存在,但是從另外一個角度來看,也是需要對外合作的。

6、蔚來的出海計劃是怎麼樣的?

我們肯定是要專注於中國市場,這是競爭最為激烈的市場。我們也不會停止在全世界的探索。我們目前會做好歐洲五個國家的精細化經營。我們今年還會進入一些新的國家,比如説阿聯酋,因為阿布扎比投資了我們。

從戰略上,我們也會有一些變化。我們下半年將有兩個品牌,明年還有一個面向十幾萬市場的品牌。從第二品牌和第三品牌來説,它們更有機會面向更多的市場。

我們在中國都會採取直營的方式。但是在海外市場,我們會尊重海外市場的情況,會採用更加靈活、投資回報更快的方式,去跟本地公司進行合作,不排除各種各樣的可能性。

7、你如何看待類似於 5C 快充這樣的超快充技術?

從電池技術的角度,我們一直是從超充(提升充電速度)和快換(換電)的角度出發,我們也是中國部署充電站最多的。我們會跟隨中國市場的快充技術趨勢。

無論如何,無論充電多麼快,最快的還是換電。我們一直強調,可充可換可升級。我們強調可升級,這對於用户是好的。

從行業角度來看,電池的長壽命這件事情,特別是日曆壽命,這是非常重要的一件事。我們接下來要解決的是長壽命的問題。我們過去幾年做了非常多的研究,這也是整個電動汽車行業要面對的問題。

因為汽車產品是 15 年的產品,這個事情是必須要有解決方案的。因此最終的方案是要考慮,這也是我們考慮做換電的原因。很快我們會跟市場有這方面的一個交流。

8、蔚來如何通過規模來實現一個健康的成本?

我們在研發方面的投入是很大的,我們可以通過研發投入將降低製造的成本。

綜合下來説,我們不需要很大的量,去實現我剛才説的成本水平。一個工廠基本上實現一萬台的月銷量,基本上就是比較健康的。所以我們不需要 100 萬的規模來實現這樣的成本。

9、如何看待換電和快充之間的關係?

從充電的角度,大家都在建設充電樁,挺好的。充電樁越多,電動車的使用效率肯定也是越高的。

換電站的話,我們是最多的。我們有一些合作伙伴也在考慮加入我們,這個跟 Cloud 領域發生的事情是一樣的。我們從來沒有把換電和充電對立起來,充電有它的好處,比如説在家裏永遠都是最好的體驗。換電的好處也是獨一無二的,比如説儲能,比如説可升級,比如説電池健康。

10、蔚來如何看下沉市場?

下沉市場確實是我們要解決的問題。到目前為止,一線城市的銷量佔了我們總銷量的 70%。我們要解決高效下沉的問題。我們也意識到基礎設施對於三四線下沉市場的重要性,我們今年會有相當一部分的充換電基礎設施會部署到下沉市場,增加我們在這些區域的競爭力。我們要找到一些更高效的方法,在下沉市場增加銷量。

11、今年蔚來品牌和阿爾卑斯銷售網絡和銷售團隊擴展的計劃是什麼樣的?

從蔚來的角度來説,我們現在有 500 個店了,我們現在要做的是提高店效,人員已經有 5,000 多人,我們主要是提升效率。

我們第二品牌,採用的是全新的渠道。我們已經鎖定足夠多的資源,我們的目標是不低於 200 家的銷售門店網絡。因為今年只有一款車,它的銷售效率會高一些。我們也會從蔚來品牌儲備一些銷售人員,在車型上市之後,會快速跟上。

阿爾卑斯會根據它的目標用户羣會佈局銷售網絡,它會遵從獨立的選址原則。它的效率會更高一些,它不需要建立類似於 NIO House 這樣的銷售網絡。它會像特斯拉這樣,以效率為優先。

12、蔚來在 2024 年的研發投入計劃是怎樣的?

我們的研發投入將會與 2023 年保持一致。我們主要是還是一些基礎的研發,有一些是品牌可以供應的。我們去年公佈了我們的 12 個部分技術棧,我們 70% 的研發人員都是跟智能化技術相關的。

#新能源汽車##42how##蔚來#

via 42號車庫的微博

#新能源汽車#42how#蔚來
Telegram 頻道
頻道原文 ↗
能源 / 電池宏觀 / 市場

蔚來發布了 2023 年第四季度財報以及 2023 年全年業績報告。

蔚來發布了 2023 年第四季度財報以及 2023 年全年業績報告。配圖

具體來看,蔚來在第四季度: - 營收為 171.0 億元,同比增長 6.5%。 - 整車毛利率為 11.9%,連續兩個季度達到兩位數。 - 第四季度毛利為 12.79 億元,同比增長 105.7%。毛利率為 7.5%,2022 年第四季度毛利率為 3.9%。 - 第四季度的淨虧損為 56.…

閲讀全文

具體來看,蔚來在第四季度:

  • 營收為 171.0 億元,同比增長 6.5%。
  • 整車毛利率為 11.9%,連續兩個季度達到兩位數。
  • 第四季度毛利為 12.79 億元,同比增長 105.7%。毛利率為 7.5%,2022 年第四季度毛利率為 3.9%。
  • 第四季度的淨虧損為 56.68 億元,經調整淨虧損(非公認會計准則)為 48.02 億元。
  • 截至 2023 年 12 月 31 日,蔚來現金儲備為 573 億元。

再來看蔚來在 2023 年的整體財務狀況:

  • 全年營收為 556.18 億元,同比增長 12.9%。
  • 全年整車毛利率為 9.5%,上一年度為 13.7%。
  • 全年的毛利為人民幣 30.52 億元,同比下降 40.7%。2023 年全年毛利率為 5.5%,上一年度為 10.4%。
  • 全年淨虧損為 207.2 億元,經調整淨虧損(非公認會計准則)為 183.51 億元。

關於這份財報,蔚來創始人、董事長兼 CEO 李斌表示:

  • 蔚來即將開啓交付蔚來 2024 款車型,並計劃在第二季度向所有 NT2.0 用户推動 NOP+ 城區領航輔助功能。
  • 對於技術、換電網絡和用户社區的持續投入,將增強蔚來在未來競爭中的優勢。

蔚來首席財務官奉瑋表示:

  • 2024 年,蔚來將專注於業務高優先級目標,提高體系能力,並進一步優化成本管理效率。

#新能源汽車##蔚來##42how#

via 42號車庫的微博

#新能源汽車#蔚來#42how
Telegram 頻道
頻道原文 ↗
能源 / 電池宏觀 / 市場

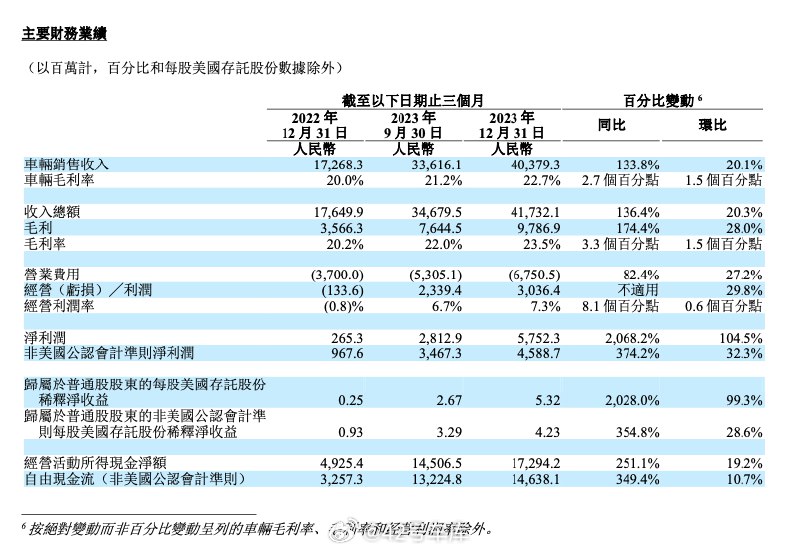
營收 417.3 億,理想汽車 2023 年 Q4 財報來了:

營收 417.3 億,理想汽車 2023 年 Q4 財報來了:配圖

- 車輛銷售收入 403.8 億,同比增長 133.8%; - 車輛毛利率為 22%; - 總營收為 417.3 億,同比增長 136.4%; - 毛利率為 23.5%; - 營業費用為 67.5 億,同比增長 82.4%; - 淨利潤為 57.5 億,同比增長 2,068.2%; - 研…

閲讀全文
  • 車輛銷售收入 403.8 億,同比增長 133.8%;
  • 車輛毛利率為 22%;
  • 總營收為 417.3 億,同比增長 136.4%;
  • 毛利率為 23.5%;
  • 營業費用為 67.5 億,同比增長 82.4%;
  • 淨利潤為 57.5 億,同比增長 2,068.2%;
  • 研發費用 34.9 億,同比增長 68.6%;
  • 自由現金流為 146.4 億,同比增長 349.4%。

評論區加入理想汽車興趣羣😆

#新能源汽車##42how##理想汽車全年營收破千億#

via 42號車庫的微博

#新能源汽車#42how#理想汽車全年營收破千億
Telegram 頻道
頻道原文 ↗
能源 / 電池宏觀 / 市場

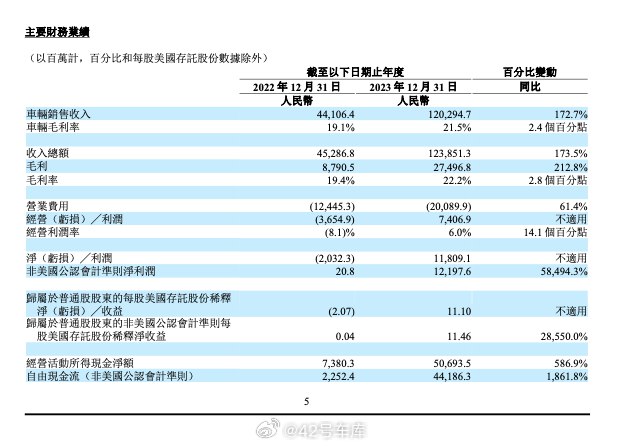
營收破千億,現金儲備破千億,2023 年理想汽車全年財報信息:

營收破千億,現金儲備破千億,2023 年理想汽車全年財報信息:配圖

- 車輛銷售收入 1,202.9 億,同比增長 172.7%; - 車輛毛利率為 21.5%; - 總營收為 1,238.5 億,同比增長 173.5%; - 毛利為 275 億,同比增長 212.8%; - 毛利率為 22.2%; - 淨利潤為 118.1 億,同比增長 58,494.3…

閲讀全文
  • 車輛銷售收入 1,202.9 億,同比增長 172.7%;
  • 車輛毛利率為 21.5%;
  • 總營收為 1,238.5 億,同比增長 173.5%;
  • 毛利為 275 億,同比增長 212.8%;
  • 毛利率為 22.2%;
  • 淨利潤為 118.1 億,同比增長 58,494.3%;
  • 自由現金流為 441.9 億,同比增長 1861.8%。

另外根據理想汽車首席財務官李鐵所説,到 2023 年年底,理想汽車的現金儲備已經達到 1,036.7 億。

評論區加入理想汽車興趣羣😆

#新能源汽車##42how##理想汽車全年營收破千億#

via 42號車庫的微博

#新能源汽車#42how#理想汽車全年營收破千億
Telegram 頻道
頻道原文 ↗
AI / 算力能源 / 電池

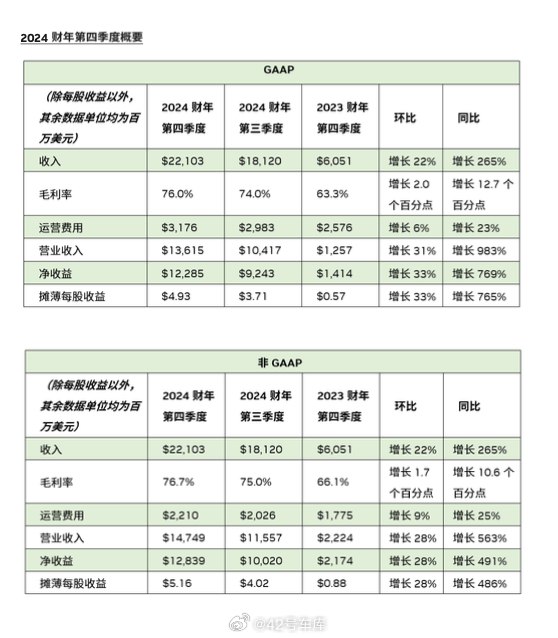
英偉達發佈了 2023 年 Q4 以及全年財報。

英偉達發佈了 2023 年 Q4 以及全年財報。配圖

具體來看: - Q4 收入為 221 億美元,同比增長 265%,毛利率為 76%; -全年收入 609 億美元,同比增長 126%,毛利率為 72.7%。 其中汽車部分 Q4 收入為 2.81 億美元,同比下降 4%;全年收入為 11 億美元,同比增長 21%。 英偉達創始人兼 CEO…

閲讀全文

具體來看:

  • Q4 收入為 221 億美元,同比增長 265%,毛利率為 76%;

-全年收入 609 億美元,同比增長 126%,毛利率為 72.7%。

其中汽車部分 Q4 收入為 2.81 億美元,同比下降 4%;全年收入為 11 億美元,同比增長 21%。

英偉達創始人兼 CEO 黃仁勳表示「加速計算和生成式 AI 已達到一個轉折點。全球企業、行業和各個國家的需求都在激增」。

就國內市場來看,2024 年用户對智能駕駛的需求繼續增長,各品牌關於智能駕駛的競爭也在繼續加劇,而提供智能駕駛「基建」的英偉達進入 2024 年後,在汽車領域或許會更加如魚得水。

#新能源汽車##42how##英偉達#

via 42號車庫的微博

#新能源汽車#42how#英偉達
Telegram 頻道
頻道原文 ↗
Optimus / 機器人能源 / 電池

特斯拉財報公佈後,其盤後股價大跌近 6%。

這背後比較直接的原因,是特斯拉的第四季度營收和毛利率都不及預期。比如説,特斯拉在第四季度的毛利率為 17.6%,但市場預期為 18.3%。 同時,特斯拉也強調,由於公司正在研發下一代車輛,2024 年的銷量增速將放緩。這也在一定程度上降低了資本市場的信心。 還有一點比較關鍵的因素是,特斯拉…

閲讀全文

這背後比較直接的原因,是特斯拉的第四季度營收和毛利率都不及預期。比如説,特斯拉在第四季度的毛利率為 17.6%,但市場預期為 18.3%。

同時,特斯拉也強調,由於公司正在研發下一代車輛,2024 年的銷量增速將放緩。這也在一定程度上降低了資本市場的信心。

還有一點比較關鍵的因素是,特斯拉並未在這次財報中公佈它在 2024 年的銷量指引目標,這種比較反常的做法,也引發了資本市場的負面反饋。

對於馬斯克在財報中談到的下一代汽車平台、Optimus 等業務,在它們轉化為能夠貢獻營收和利潤的落地業務之前,資本市場也很難給出積極反饋。

值得一提的是,進入到 2024 年以來,特斯拉的股價持續下跌,到目前為止,已經跌去了超過 16%。

#新能源汽車##42how##特斯拉#

via 42號車庫的微博

#新能源汽車#42how#特斯拉
Telegram 頻道
頻道原文 ↗
FSD / RobotaxiOptimus / 機器人

“如果沒有貿易壁壘,它們(中國汽車品牌)就會佔據主導地位。”

- 轉發 @常巖CY: 剛剛,特斯拉結束了2023年Q4及全年的財報電話會議,馬斯克分享了大量關於下一代車型、Cybertruck、機器人以及人工智能產品的觀點,特別是談到了對中國車企的看法,我放在了最前面。 -在被問到中國車企向西方市場擴張的情況時,有人問馬斯克特斯拉是否會考慮與中國汽車…

閲讀全文
  • 轉發 @常巖CY: 剛剛,特斯拉結束了2023年Q4及全年的財報電話會議,馬斯克分享了大量關於下一代車型、Cybertruck、機器人以及人工智能產品的觀點,特別是談到了對中國車企的看法,我放在了最前面。

#特斯拉發佈2023全年財報#

-在被問到中國車企向西方市場擴張的情況時,有人問馬斯克特斯拉是否會考慮與中國汽車製造商合作。馬斯克表示,中國的車企非常令人印象深刻,因此他們可能會在中國以外的地方看到很多成功。 “它們非常好,”馬斯克説。 “如果沒有貿易壁壘,它們就會佔據主導地位。”

-他指出,儘管特斯拉很樂意在超級充電網絡和 FSD 許可方面提供幫助,但與中國 OEM 合作的機會並不明顯。

-Model Y 成為全球最暢銷的汽車,2023 年銷量超過 120 萬輛。

-特斯拉的自由現金流很理想。

-馬斯克表示,特斯拉團隊在 2023 年表現出色,在第四季度末達到了每年 200 萬輛汽車的年化運行率。

-弗裏蒙特工廠在2023年還生產了56萬輛汽車,成為美國生產率最高的汽車工廠。“It’s really a gem.(它是一顆寶石)”

-馬斯克表示,“我們正處於兩次主要增長浪潮之間。我們相信下一波增長浪潮將由下一代汽車平台啓動。”

-特斯拉在下一代平台的開發方面取得了長足的進步。馬斯克指出,該車將在德克薩斯州 Giga 開始生產,隨後在墨西哥 Giga 等其他地點進行生產。 “我們對(特斯拉的下一輛車)感到非常興奮。”

-特斯拉目前的時間表表明,下一代平台的生產應該在 2025 年底左右開始。汽車上有很多新技術,也包括很多新的製造創新。“這將是一個艱鉅的項目,但一旦優化,它可能會改變汽車批量生產的遊戲規則。”

-用於下一代汽車的製造機器是獨一無二的,因此很難複製。

-“我們目前預計 2025 年底開始生產。我們將睡在生產線上。但我相信,一旦它增長,它將遙遙領先。”馬斯克説。

-Cyber truck 目前的限制是產量,而不是需求。該公司今年也很有可能完成 Cyber truck 的現有訂單。

-4680 的產量領先於 Cyber truck 的產量,並且正在採取更多措施進一步提高電池產量。馬斯克補充説,特斯拉的 4680 項目不會以任何方式影響該公司的電池供應。

“我們目前正在運行一條 4680 生產線和一條裝配線;第三季度將安裝另外四條;我們還預計會增加供應商的訂單。”

-FSD Beta V12 將在未來幾週內在北美推向近 40 萬輛汽車。

-當被問及其他汽車製造商可能授權 FSD 時,馬斯克指出,其他汽車製造商可能仍然不相信 FSD 可能是真的。但“一些試探性的對話”正在發生。

-馬斯克:“如果我是另一家汽車公司的首席執行官,我肯定會打電話給特斯拉,要求獲得特斯拉 FSD 技術的許可。”

-特斯拉是人工智能推理領域效率最高的公司。

-馬斯克表示升級後的Model 3非常適合駕駛。

-Giga 內華達工廠的擴張已經破土動工,而對於 Giga 墨西哥工廠,特斯拉也已經開始了長期的籌備工作。但它仍在緩慢進行,需要在 Giga Texas 先進行下一代生產線設計的測試。

-Optimus 有潛力遠遠超過特斯拉其他產品的價值總和。

-馬斯克指出,一些 Optimus 很有可能在明年某個時候發貨。

-特斯拉正在確保 Optimus 的安全性,尤其是大規模使用時的安全性。他還指出,障礙在於讓 Optimus 做一些有用的事情。

-馬斯克:“我們正在準備從HW 3 和 4 到 5 的巨大的改進。未來(特斯拉)不再使用時,車載計算機可以執行通用人工智能任務。可以運行 GPT-4類似的東西,這會很有趣。”

-在被問到 Dojo 超算時,馬斯克指出,特斯拉正在尋求與 NVIDIA 合作和自研 Dojo 的雙重道路。不過,他承認 Dojo 的機會不大,因為它是一個高風險、高回報的項目。他證實,Dojo 已經開始運行並進行訓練,特斯拉未來可能還會探索 Dojo 1.5 和其他迭代。

-在被問道是否要繼續召開 AI 日時,馬斯克指出,特斯拉的競爭對手已經開始模仿特斯拉在這些事件中突出的創新,因此他相當謹慎。不過,他確實指出,今年的某個時候可能會舉行一次活動。

-有人問馬斯克對於特斯拉現有產品線的下一步增長市場在哪,馬斯克表示,特斯拉對此並沒有明確的想法,但他強調,像 Model Y 這樣的汽車實際上是昂貴的汽車,因此該車在 2023 年成為全球最暢銷的汽車,這是相當了不起的。

-有人詢問特斯拉對 2024 財年汽車毛利率的預期。首席財務官 Taneja 表示,特斯拉第四季度的重點是降低車輛成本。 “這是一項持續的工作,我們只是儘可能地爭取每一分錢。”“如果利率迅速下降,我認為利潤率將會很好,”馬斯克説。

-“我們一直在尋找可以降低成本的方法,”馬斯克開玩笑説,成本降低 1% 大約相當於節省 10 億美元。

-馬斯克表示特斯拉投放的數字廣告似乎正在發揮作用,因為它們正在接觸那些不太熟悉電動汽車的人。

-“我們充分認識到客户教育的重要性。我們的數據顯示,2023 年 90% 的車輛購買者以前從未擁有過特斯拉。”

-我們開展的一項廣告活動吸引了約 1000 萬獨立瀏覽者,其中 50 萬人是第一次瀏覽特斯拉的網站。

-特斯拉將繼續探索數字營銷活動,但該公司也不想在數字營銷活動上過度支出。儘管如此,馬斯克指出,肯定需要提高消費者的意識,特別是在日本等地區。

-特斯拉能源也迎來了突破性的一年,能源生產和存儲利潤在 2023 年幾乎翻了兩番。

-有人問特斯拉是否預計在 2024 年或 2025 年實現 50% 的銷量複合年增長率。首席財務官指出,特斯拉在某些時期不會以之前同樣的速度增長。

-特斯拉首席財務官 Vaibhav Taneja表示,預計特斯拉 2024 年的資本支出將超過 100 億美元。

-馬斯克表示:“執行力好,並不會一鳴驚人,但如果執行力特別好,特斯拉將成為世界上最有價值的公司。”

via 小特叔叔的微博

#特斯拉發佈2023全年財報
Telegram 頻道
頻道原文 ↗
FSD / RobotaxiOptimus / 機器人

我覺得至少在美國是成立的。//@小特叔叔:“如果沒有貿易壁壘,它們(中國汽車品牌)就會佔據主導地位。”

- 轉發 @常巖CY: 剛剛,特斯拉結束了2023年Q4及全年的財報電話會議,馬斯克分享了大量關於下一代車型、Cybertruck、機器人以及人工智能產品的觀點,特別是談到了對中國車企的看法,我放在了最前面。 -在被問到中國車企向西方市場擴張的情況時,有人問馬斯克特斯拉是否會考慮與中國汽車…

閲讀全文
  • 轉發 @常巖CY: 剛剛,特斯拉結束了2023年Q4及全年的財報電話會議,馬斯克分享了大量關於下一代車型、Cybertruck、機器人以及人工智能產品的觀點,特別是談到了對中國車企的看法,我放在了最前面。

#特斯拉發佈2023全年財報#

-在被問到中國車企向西方市場擴張的情況時,有人問馬斯克特斯拉是否會考慮與中國汽車製造商合作。馬斯克表示,中國的車企非常令人印象深刻,因此他們可能會在中國以外的地方看到很多成功。 “它們非常好,”馬斯克説。 “如果沒有貿易壁壘,它們就會佔據主導地位。”

-他指出,儘管特斯拉很樂意在超級充電網絡和 FSD 許可方面提供幫助,但與中國 OEM 合作的機會並不明顯。

-Model Y 成為全球最暢銷的汽車,2023 年銷量超過 120 萬輛。

-特斯拉的自由現金流很理想。

-馬斯克表示,特斯拉團隊在 2023 年表現出色,在第四季度末達到了每年 200 萬輛汽車的年化運行率。

-弗裏蒙特工廠在2023年還生產了56萬輛汽車,成為美國生產率最高的汽車工廠。“It’s really a gem.(它是一顆寶石)”

-馬斯克表示,“我們正處於兩次主要增長浪潮之間。我們相信下一波增長浪潮將由下一代汽車平台啓動。”

-特斯拉在下一代平台的開發方面取得了長足的進步。馬斯克指出,該車將在德克薩斯州 Giga 開始生產,隨後在墨西哥 Giga 等其他地點進行生產。 “我們對(特斯拉的下一輛車)感到非常興奮。”

-特斯拉目前的時間表表明,下一代平台的生產應該在 2025 年底左右開始。汽車上有很多新技術,也包括很多新的製造創新。“這將是一個艱鉅的項目,但一旦優化,它可能會改變汽車批量生產的遊戲規則。”

-用於下一代汽車的製造機器是獨一無二的,因此很難複製。

-“我們目前預計 2025 年底開始生產。我們將睡在生產線上。但我相信,一旦它增長,它將遙遙領先。”馬斯克説。

-Cyber truck 目前的限制是產量,而不是需求。該公司今年也很有可能完成 Cyber truck 的現有訂單。

-4680 的產量領先於 Cyber truck 的產量,並且正在採取更多措施進一步提高電池產量。馬斯克補充説,特斯拉的 4680 項目不會以任何方式影響該公司的電池供應。

“我們目前正在運行一條 4680 生產線和一條裝配線;第三季度將安裝另外四條;我們還預計會增加供應商的訂單。”

-FSD Beta V12 將在未來幾週內在北美推向近 40 萬輛汽車。

-當被問及其他汽車製造商可能授權 FSD 時,馬斯克指出,其他汽車製造商可能仍然不相信 FSD 可能是真的。但“一些試探性的對話”正在發生。

-馬斯克:“如果我是另一家汽車公司的首席執行官,我肯定會打電話給特斯拉,要求獲得特斯拉 FSD 技術的許可。”

-特斯拉是人工智能推理領域效率最高的公司。

-馬斯克表示升級後的Model 3非常適合駕駛。

-Giga 內華達工廠的擴張已經破土動工,而對於 Giga 墨西哥工廠,特斯拉也已經開始了長期的籌備工作。但它仍在緩慢進行,需要在 Giga Texas 先進行下一代生產線設計的測試。

-Optimus 有潛力遠遠超過特斯拉其他產品的價值總和。

-馬斯克指出,一些 Optimus 很有可能在明年某個時候發貨。

-特斯拉正在確保 Optimus 的安全性,尤其是大規模使用時的安全性。他還指出,障礙在於讓 Optimus 做一些有用的事情。

-馬斯克:“我們正在準備從HW 3 和 4 到 5 的巨大的改進。未來(特斯拉)不再使用時,車載計算機可以執行通用人工智能任務。可以運行 GPT-4類似的東西,這會很有趣。”

-在被問到 Dojo 超算時,馬斯克指出,特斯拉正在尋求與 NVIDIA 合作和自研 Dojo 的雙重道路。不過,他承認 Dojo 的機會不大,因為它是一個高風險、高回報的項目。他證實,Dojo 已經開始運行並進行訓練,特斯拉未來可能還會探索 Dojo 1.5 和其他迭代。

-在被問道是否要繼續召開 AI 日時,馬斯克指出,特斯拉的競爭對手已經開始模仿特斯拉在這些事件中突出的創新,因此他相當謹慎。不過,他確實指出,今年的某個時候可能會舉行一次活動。

-有人問馬斯克對於特斯拉現有產品線的下一步增長市場在哪,馬斯克表示,特斯拉對此並沒有明確的想法,但他強調,像 Model Y 這樣的汽車實際上是昂貴的汽車,因此該車在 2023 年成為全球最暢銷的汽車,這是相當了不起的。

-有人詢問特斯拉對 2024 財年汽車毛利率的預期。首席財務官 Taneja 表示,特斯拉第四季度的重點是降低車輛成本。 “這是一項持續的工作,我們只是儘可能地爭取每一分錢。”“如果利率迅速下降,我認為利潤率將會很好,”馬斯克説。

-“我們一直在尋找可以降低成本的方法,”馬斯克開玩笑説,成本降低 1% 大約相當於節省 10 億美元。

-馬斯克表示特斯拉投放的數字廣告似乎正在發揮作用,因為它們正在接觸那些不太熟悉電動汽車的人。

-“我們充分認識到客户教育的重要性。我們的數據顯示,2023 年 90% 的車輛購買者以前從未擁有過特斯拉。”

-我們開展的一項廣告活動吸引了約 1000 萬獨立瀏覽者,其中 50 萬人是第一次瀏覽特斯拉的網站。

-特斯拉將繼續探索數字營銷活動,但該公司也不想在數字營銷活動上過度支出。儘管如此,馬斯克指出,肯定需要提高消費者的意識,特別是在日本等地區。

-特斯拉能源也迎來了突破性的一年,能源生產和存儲利潤在 2023 年幾乎翻了兩番。

-有人問特斯拉是否預計在 2024 年或 2025 年實現 50% 的銷量複合年增長率。首席財務官指出,特斯拉在某些時期不會以之前同樣的速度增長。

-特斯拉首席財務官 Vaibhav Taneja表示,預計特斯拉 2024 年的資本支出將超過 100 億美元。

-馬斯克表示:“執行力好,並不會一鳴驚人,但如果執行力特別好,特斯拉將成為世界上最有價值的公司。”

via 常巖CY的微博

#特斯拉發佈2023全年財報
Telegram 頻道
頻道原文 ↗
FSD / RobotaxiOptimus / 機器人

剛剛,特斯拉結束了2023年Q4及全年的財報電話會議,馬斯克分享了大量關於下一代車型、Cybertruck、機器人以及人工智能產品的觀點,特別是談到了對中國車企的看法,我放在了最前面。

-在被問到中國車企向西方市場擴張的情況時,有人問馬斯克特斯拉是否會考慮與中國汽車製造商合作。馬斯克表示,中國的車企非常令人印象深刻,因此他們可能會在中國以外的地方看到很多成功。 “它們非常好,”馬斯克説。 “如果沒有貿易壁壘,它們就會佔據主導地位。” -他指出,儘管特斯拉很樂意在超級充電網…

閲讀全文

#特斯拉發佈2023全年財報#

-在被問到中國車企向西方市場擴張的情況時,有人問馬斯克特斯拉是否會考慮與中國汽車製造商合作。馬斯克表示,中國的車企非常令人印象深刻,因此他們可能會在中國以外的地方看到很多成功。 “它們非常好,”馬斯克説。 “如果沒有貿易壁壘,它們就會佔據主導地位。”

-他指出,儘管特斯拉很樂意在超級充電網絡和 FSD 許可方面提供幫助,但與中國 OEM 合作的機會並不明顯。

-Model Y 成為全球最暢銷的汽車,2023 年銷量超過 120 萬輛。

-特斯拉的自由現金流很理想。

-馬斯克表示,特斯拉團隊在 2023 年表現出色,在第四季度末達到了每年 200 萬輛汽車的年化運行率。

-弗裏蒙特工廠在2023年還生產了56萬輛汽車,成為美國生產率最高的汽車工廠。“It’s really a gem.(它是一顆寶石)”

-馬斯克表示,“我們正處於兩次主要增長浪潮之間。我們相信下一波增長浪潮將由下一代汽車平台啓動。”

-特斯拉在下一代平台的開發方面取得了長足的進步。馬斯克指出,該車將在德克薩斯州 Giga 開始生產,隨後在墨西哥 Giga 等其他地點進行生產。 “我們對(特斯拉的下一輛車)感到非常興奮。”

-特斯拉目前的時間表表明,下一代平台的生產應該在 2025 年底左右開始。汽車上有很多新技術,也包括很多新的製造創新。“這將是一個艱鉅的項目,但一旦優化,它可能會改變汽車批量生產的遊戲規則。”

-用於下一代汽車的製造機器是獨一無二的,因此很難複製。

-“我們目前預計 2025 年底開始生產。我們將睡在生產線上。但我相信,一旦它增長,它將遙遙領先。”馬斯克説。

-Cyber truck 目前的限制是產量,而不是需求。該公司今年也很有可能完成 Cyber truck 的現有訂單。

-4680 的產量領先於 Cyber truck 的產量,並且正在採取更多措施進一步提高電池產量。馬斯克補充説,特斯拉的 4680 項目不會以任何方式影響該公司的電池供應。

“我們目前正在運行一條 4680 生產線和一條裝配線;第三季度將安裝另外四條;我們還預計會增加供應商的訂單。”

-FSD Beta V12 將在未來幾週內在北美推向近 40 萬輛汽車。

-當被問及其他汽車製造商可能授權 FSD 時,馬斯克指出,其他汽車製造商可能仍然不相信 FSD 可能是真的。但“一些試探性的對話”正在發生。

-馬斯克:“如果我是另一家汽車公司的首席執行官,我肯定會打電話給特斯拉,要求獲得特斯拉 FSD 技術的許可。”

-特斯拉是人工智能推理領域效率最高的公司。

-馬斯克表示升級後的Model 3非常適合駕駛。

-Giga 內華達工廠的擴張已經破土動工,而對於 Giga 墨西哥工廠,特斯拉也已經開始了長期的籌備工作。但它仍在緩慢進行,需要在 Giga Texas 先進行下一代生產線設計的測試。

-Optimus 有潛力遠遠超過特斯拉其他產品的價值總和。

-馬斯克指出,一些 Optimus 很有可能在明年某個時候發貨。

-特斯拉正在確保 Optimus 的安全性,尤其是大規模使用時的安全性。他還指出,障礙在於讓 Optimus 做一些有用的事情。

-馬斯克:“我們正在準備從HW 3 和 4 到 5 的巨大的改進。未來(特斯拉)不再使用時,車載計算機可以執行通用人工智能任務。可以運行 GPT-4類似的東西,這會很有趣。”

-在被問到 Dojo 超算時,馬斯克指出,特斯拉正在尋求與 NVIDIA 合作和自研 Dojo 的雙重道路。不過,他承認 Dojo 的機會不大,因為它是一個高風險、高回報的項目。他證實,Dojo 已經開始運行並進行訓練,特斯拉未來可能還會探索 Dojo 1.5 和其他迭代。

-在被問道是否要繼續召開 AI 日時,馬斯克指出,特斯拉的競爭對手已經開始模仿特斯拉在這些事件中突出的創新,因此他相當謹慎。不過,他確實指出,今年的某個時候可能會舉行一次活動。

-有人問馬斯克對於特斯拉現有產品線的下一步增長市場在哪,馬斯克表示,特斯拉對此並沒有明確的想法,但他強調,像 Model Y 這樣的汽車實際上是昂貴的汽車,因此該車在 2023 年成為全球最暢銷的汽車,這是相當了不起的。

-有人詢問特斯拉對 2024 財年汽車毛利率的預期。首席財務官 Taneja 表示,特斯拉第四季度的重點是降低車輛成本。 “這是一項持續的工作,我們只是儘可能地爭取每一分錢。”“如果利率迅速下降,我認為利潤率將會很好,”馬斯克説。

-“我們一直在尋找可以降低成本的方法,”馬斯克開玩笑説,成本降低 1% 大約相當於節省 10 億美元。

-馬斯克表示特斯拉投放的數字廣告似乎正在發揮作用,因為它們正在接觸那些不太熟悉電動汽車的人。

-“我們充分認識到客户教育的重要性。我們的數據顯示,2023 年 90% 的車輛購買者以前從未擁有過特斯拉。”

-我們開展的一項廣告活動吸引了約 1000 萬獨立瀏覽者,其中 50 萬人是第一次瀏覽特斯拉的網站。

-特斯拉將繼續探索數字營銷活動,但該公司也不想在數字營銷活動上過度支出。儘管如此,馬斯克指出,肯定需要提高消費者的意識,特別是在日本等地區。

-特斯拉能源也迎來了突破性的一年,能源生產和存儲利潤在 2023 年幾乎翻了兩番。

-有人問特斯拉是否預計在 2024 年或 2025 年實現 50% 的銷量複合年增長率。首席財務官指出,特斯拉在某些時期不會以之前同樣的速度增長。

-特斯拉首席財務官 Vaibhav Taneja表示,預計特斯拉 2024 年的資本支出將超過 100 億美元。

-馬斯克表示:“執行力好,並不會一鳴驚人,但如果執行力特別好,特斯拉將成為世界上最有價值的公司。”

via 常巖CY的微博

#特斯拉發佈2023全年財報
Telegram 頻道
頻道原文 ↗
能源 / 電池宏觀 / 市場

特斯拉第四季度創造交付記錄,但淨利潤下跌將近 40%。

來看數據: - 特斯拉第四季度總營收為 251.67 億美元,同比增長 3%。 - 按照 GAAP 來計算,特斯拉 Q4 淨利潤 79.28 億美元,同比增長 115%; - 但是如果按照 non-GAAP 來計算,則淨利潤為 24.58 億美元,則第四季度淨利潤同比下降 39%。 - 特…

閲讀全文

來看數據:

  • 特斯拉第四季度總營收為 251.67 億美元,同比增長 3%。
  • 按照 GAAP 來計算,特斯拉 Q4 淨利潤 79.28 億美元,同比增長 115%;
  • 但是如果按照 non-GAAP 來計算,則淨利潤為 24.58 億美元,則第四季度淨利潤同比下降 39%。
  • 特斯拉方面表示,第四季度的淨利潤表示,因為它計入了 59 億美元的非現金税收收益,作為某些遞延所得税資產的備抵計價。
  • 關於毛利率下滑的問題,則是因為特斯拉在 2023 年的不斷降價。

值得一提的是,特斯拉在第四季度的交付量為 48.45 萬輛,創造記錄;但同時耐人尋味的是,特斯拉並沒有公佈它在 2024 年的交付目標。

#42how##新能源汽車##特斯拉#

via 42號車庫的微博

#42how#新能源汽車#特斯拉
Telegram 頻道
頻道原文 ↗
AI / 算力能源 / 電池

在多重因素下,汽車芯片廠商們面臨的處境也越發艱難了。這其實已經是汽車行業的處境面向上游核心供應鏈傳導的結果了。 #新能源汽車##42how#

- 轉發 @手機晶片達人: 模擬芯片巨頭德州儀器(TI)公佈了2023年第四季度財報,盤後股價大跌。 財報顯示,隨着汽車芯片庫存增加,且汽車行業需求初步顯露疲弱跡象,德州儀器上一季度財報表現和對新一季度的預估都不及市場預期。這使得公司股價盤後大幅走低。 德州儀器財報顯示, 去年第四季度營收…

閲讀全文
  • 轉發 @手機晶片達人: 模擬芯片巨頭德州儀器(TI)公佈了2023年第四季度財報,盤後股價大跌。

財報顯示,隨着汽車芯片庫存增加,且汽車行業需求初步顯露疲弱跡象,德州儀器上一季度財報表現和對新一季度的預估都不及市場預期。這使得公司股價盤後大幅走低。
德州儀器財報顯示,
去年第四季度營收40.8億美元,同比下滑13%,略微不及分析師預期的41.2億美元;
去年第四季度淨利潤為13.7億美元,每股盈利為1.49美元,同比下滑30%

作為全球最大的模擬芯片巨頭,德州儀器最大的收入板塊主要來自於面向工業機械和汽車行業的電子器件銷售。
儘管芯片市場近兩年持續走弱,但汽車芯片此前一直是芯片市場中需求較為堅挺的板塊。但隨着美聯儲等全球央行大幅加息,高借貸成本壓制了終端市場對汽車行業的需求,汽車芯片廠商們面臨的處境也越發艱難。

全球最大的芯片代工廠台積電最近也警告稱,模擬芯片的製造產能可能過剩。
德州儀器擁有芯片行業最長的客户名單和最豐富的產品類別,因此,該公司的財報預測往往能夠反映整個半導體行業,乃至宏觀經濟多個領域的健康狀況,因而被看作“晴雨表”。
而該公司目前對前景預測不樂觀,對於更廣泛的市場來説,可能是個不祥之兆。

via 42號車庫的微博

#新能源汽車#42how
Telegram 頻道
頻道原文 ↗
能源 / 電池宏觀 / 市場

家裏剛通網,又出什麼新節奏了?

- 轉發 @電動知士大雨: 有些人真TMD壞啊,又開始帶節奏了,還好2023年NIO IN那次媒體採訪,我在現場,直接貼速記了。看看李斌最近的「贏者通吃」原話,到底怎麼説的: 時間:2023年9月21日 李斌速記: 從競爭的角度來講,將來這兩三年、兩年我認為還是至關重要的。其實不是每個人都…

閲讀全文
  • 轉發 @電動知士大雨: 有些人真TMD壞啊,又開始帶節奏了,還好2023年NIO IN那次媒體採訪,我在現場,直接貼速記了。看看李斌最近的「贏者通吃」原話,到底怎麼説的:

時間:2023年9月21日

李斌速記:

從競爭的角度來講,將來這兩三年、兩年我認為還是至關重要的。其實不是每個人都能過得了這兩年,所以我們也得確保我們能過這兩年。其實我們在很早的時候,大概就預計2024年、2025年是決賽圈,並不是説你到了決賽,你就一騎絕塵了,不是這樣的,決賽圈以後還要經歷差不多10年左右的時間,才可能塵埃落定,也就是説,你問我這個行業真正的終局是什麼時候才能看清楚?

我覺得2032年到2035年,大概全球的汽車格局,企業之間的競爭格局,在那個時間點你才可能看得清楚一些,所以這兩三年確實會非常殘酷。一方面你不能把力氣都用盡了,你肯定還得留着力氣參加後面的決賽,你不能説我參與了一下資格賽,比如説我把各種東西都降下來,我這後面沒子彈了,你就算出線了又怎麼樣,你上來就被幹掉了,你可能死在2026年和死在2024年沒本質區別。

至於誰能夠參與最後的競爭,我想講一點就是汽車行業,我一直的觀點,汽車行業不是贏者通吃的,汽車本來就是一個高度政治敏感的產業,現在又加上了能源變革的因素,再加上了數據與全球的數字治理的數據保護這方面的一些因素,你就發現會超級複雜,包括最近我們也看到美國的通脹削減方案,看到歐洲開始希望針對對中國進行反補貼的調查,你會發現已經有這樣的一些跡象了。

在這樣一個大的環境下邊,就是全球的汽車的格局到底會往哪個方向走,其實還是有很多不確定因素的,所以你把時間和空間兩個維度考慮進去。汽車行業不是一個速勝論的地方,汽車行業不是一個贏者通吃的邏輯,你的競爭對手是誰呢?是你自己是吧?你只要把你的產品做好,你的產品做對,你的體驗做好,你的服務做好,你就會支持你的用户是吧?

你不需要去創造市場,你就會支持你的用户,你也不要期望有我沒他,這不是白刀子進紅刀子出的,我相信這個行業還是合作大於競爭,我們真正的競爭對手是自己。

包括雷軍講贏者通吃,原話也是用15-20年時間,把小米做到全球前5。

有些人就想白刀子進紅刀子出是吧?

#新能源大牛説#

via 於欣烈的微博

#新能源大牛説
Telegram 頻道
頻道原文 ↗
FSD / RobotaxiAI / 算力

工信部:加大車用芯片、全固態電池、高級別自動駕駛等技術攻關,進一步推動智能網聯汽車商業化應用。

今日,在新聞發佈會上,工信部相關負責人表示,將加強宏觀指導,加強行業管理,推動汽車產業高質量發展。具體來看,有以下措施: - 要落實落細車購税減免等優惠政策,開展好公共領域車輛全面電動化試點和新能源汽車下鄉活動,積極擴大新能源汽車消費,保持產業穩定運行。 - 要支持企業開展聯合創新,加大車…

閲讀全文

今日,在新聞發佈會上,工信部相關負責人表示,將加強宏觀指導,加強行業管理,推動汽車產業高質量發展。具體來看,有以下措施:

  • 要落實落細車購税減免等優惠政策,開展好公共領域車輛全面電動化試點和新能源汽車下鄉活動,積極擴大新能源汽車消費,保持產業穩定運行。
  • 要支持企業開展聯合創新,加大車用芯片、全固態電池、高級別自動駕駛等技術攻關,進一步提升產品市場競爭力。
  • 組織開展智能網聯汽車准入和「車路雲一體化」應用試點,加快路側感知、網聯雲控等基礎設施建設,進一步完善車端、路端、網端標準體系,進一步推動智能網聯汽車商業化應用。
  • 進一步強化產業發展統籌佈局,防範化解產能過剩風險,維護公平競爭市場秩序。

#新能源汽車##42how#

via 42號車庫的微博

#新能源汽車#42how
Telegram 頻道
頻道原文 ↗
宏觀 / 市場Tesla / 特斯拉

回覆@齊雨長弓Max:你這是個好選題,值得跟進一下//@齊雨長弓Max:反補貼調查呢

回覆@齊雨長弓Max:你這是個好選題,值得跟進一下//@齊雨長弓Max:反補貼調查呢配圖

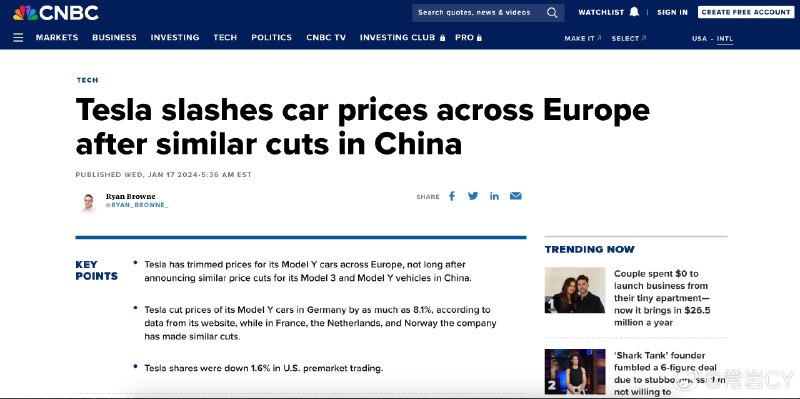
- 轉發 @常巖CY: 特斯拉閃擊歐洲! 特斯拉在歐洲開啓大規模降價,根據市場的不同,降價幅度從4%-10%不等,在德國等國家還提供0利率金融服務。 在德國,Model Y 後輪驅動車型目前售價為 42,990 歐元,比該車之前的零售價降價約 4.2%。 Model Y長續航版目前售價為4…

閲讀全文
  • 轉發 @常巖CY: 特斯拉閃擊歐洲!

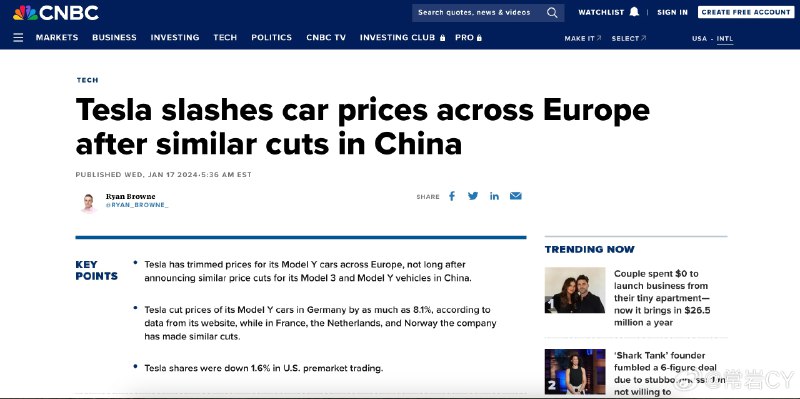
特斯拉在歐洲開啓大規模降價,根據市場的不同,降價幅度從4%-10%不等,在德國等國家還提供0利率金融服務。

在德國,Model Y 後輪驅動車型目前售價為 42,990 歐元,比該車之前的零售價降價約 4.2%。 Model Y長續航版目前售價為49,990歐元,較之前價格下降8.1%,而Model Y後輪驅動車型零售價為42,990歐元,較之前下降4.2%。

在法國,特斯拉將 Model Y 的價格降低了 6.7%,而在荷蘭,特斯拉將 Model Y 的價格降低了 7.7%。在挪威,該公司將價格下調了 5.6% 至 7.1%。

JL Warren Capital 的數據顯示,與去年 12 月的價格相比,特斯拉將 Model 3 的價格平均下調了 6%,同時將 Model Y 的價格平均下調了 11%。

德國聯邦汽車管理局 KBA 的數據顯示,大眾去年取代特斯拉成為德國電動汽車之王,市場份額為 13.5%,而特斯拉的市場份額為 12.1%。

via 常巖CY的微博

Telegram 頻道
頻道原文 ↗
宏觀 / 市場Tesla / 特斯拉

特斯拉閃擊歐洲!

特斯拉閃擊歐洲!配圖

特斯拉在歐洲開啓大規模降價,根據市場的不同,降價幅度從4%-10%不等,在德國等國家還提供0利率金融服務。 在德國,Model Y 後輪驅動車型目前售價為 42,990 歐元,比該車之前的零售價降價約 4.2%。 Model Y長續航版目前售價為49,990歐元,較之前價格下降8.1%,而…

閲讀全文

特斯拉在歐洲開啓大規模降價,根據市場的不同,降價幅度從4%-10%不等,在德國等國家還提供0利率金融服務。

在德國,Model Y 後輪驅動車型目前售價為 42,990 歐元,比該車之前的零售價降價約 4.2%。 Model Y長續航版目前售價為49,990歐元,較之前價格下降8.1%,而Model Y後輪驅動車型零售價為42,990歐元,較之前下降4.2%。

在法國,特斯拉將 Model Y 的價格降低了 6.7%,而在荷蘭,特斯拉將 Model Y 的價格降低了 7.7%。在挪威,該公司將價格下調了 5.6% 至 7.1%。

JL Warren Capital 的數據顯示,與去年 12 月的價格相比,特斯拉將 Model 3 的價格平均下調了 6%,同時將 Model Y 的價格平均下調了 11%。

德國聯邦汽車管理局 KBA 的數據顯示,大眾去年取代特斯拉成為德國電動汽車之王,市場份額為 13.5%,而特斯拉的市場份額為 12.1%。

via 常巖CY的微博

Telegram 頻道
頻道原文 ↗
能源 / 電池宏觀 / 市場

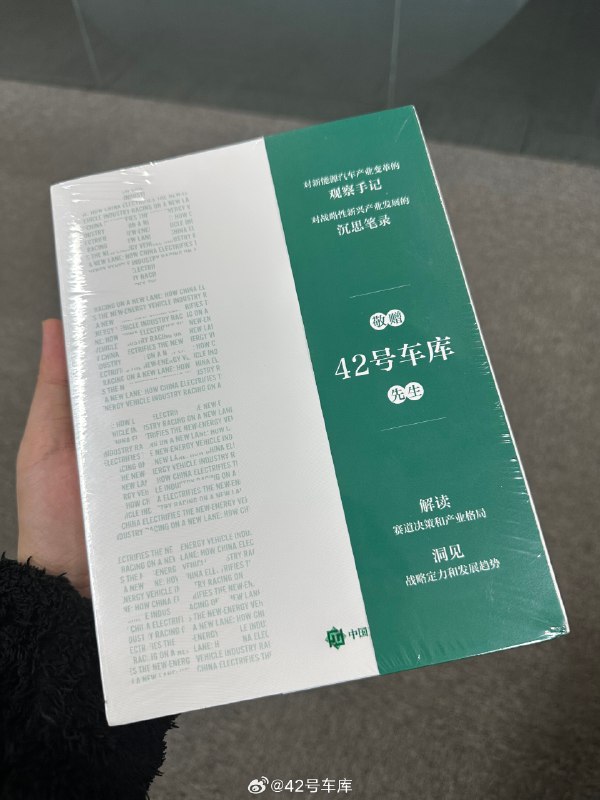
車庫收到了一本由人民郵電出版社出版的贈書《換道賽車:新能源汽車的中國道路》。

車庫收到了一本由人民郵電出版社出版的贈書《換道賽車:新能源汽車的中國道路》。配圖

書的作者,是已經離任的工信部苗部長。 他本人一直把自己看做一個「汽車人」,在 2020 年離任後,決定把自己多年來關於汽車行業發展的所見所聞、所思所想記錄下來,希望總結我們汽車工業發展中的成績和不足,並且探索其中的規律。 從內容來看,這本書通過九章內容和若干訪談,回答了不少問題,其中包括…

閲讀全文

書的作者,是已經離任的工信部苗部長。

他本人一直把自己看做一個「汽車人」,在 2020 年離任後,決定把自己多年來關於汽車行業發展的所見所聞、所思所想記錄下來,希望總結我們汽車工業發展中的成績和不足,並且探索其中的規律。

從內容來看,這本書通過九章內容和若干訪談,回答了不少問題,其中包括:

  • 汽車產業百年未有之大變局意味着什麼?
  • 中國汽車行業管理部門和新老汽車企業在這場大變革中做了什麼努力,克服了什麼樣的困難?
  • 中國作為擁有 14 億多人口的泱泱大國,為什麼把出行革命的載體首先落到了新能源汽車上?
  • 我國新能源汽車產業未來提升的最大瓶頸和障礙是什麼?

在本書的結尾,作者強調了一個重要觀點:在新能源汽車領域,正是因為我們建立了企業為主體的科技創新體系,我國關鍵零部件技術才得以突破,新能源汽車自主品牌才得以在激烈競爭中脱穎而出。

另外,作者還表示,本書中的內容,集中於我國新能源汽車產業暫時領先汽車產業競賽的「上半場」。關於「下半場」如何發展我國智能網聯汽車的思考,將會是作者下一本書的主題。

總體來説,這是一本非常有助於從宏觀角度深入理解我國新能源汽車產業發展的書,感興趣的可以買來看看。

#42how##新能源汽車#

via 42號車庫的微博

#42how#新能源汽車
Telegram 頻道
頻道原文 ↗
宏觀 / 市場Tesla / 特斯拉

美國國税局公佈了 2024 年符合美聯儲電動汽車退税資格的車輛完整清單。

美國國税局公佈了 2024 年符合美聯儲電動汽車退税資格的車輛完整清單。配圖

2024 年符合資格的電動汽車數量較 2023 年下降了 50%。目前只有 7 款車型符合資格。 完整列表: • Rivian R1S 和 R1T:3,750 美元 • 雪佛蘭 Bolt EV 和 EUV:7,500 美元 • 福特 F-150 Lightning:7,500 美元 • 特…

閲讀全文

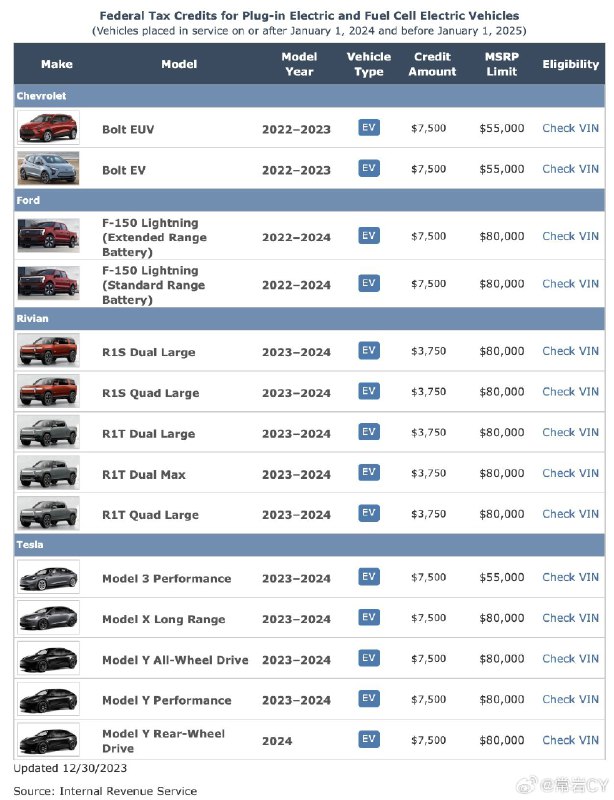
2024 年符合資格的電動汽車數量較 2023 年下降了 50%。目前只有 7 款車型符合資格。

完整列表:

  • Rivian R1S 和 R1T:3,750 美元
  • 雪佛蘭 Bolt EV 和 EUV:7,500 美元
  • 福特 F-150 Lightning:7,500 美元
  • 特斯拉 Model 3 Performance、所有 Model Y 和 Model X 長續航:7,500 美元

雖然目前只有 7 種電動汽車車型被 IRS 列為符合資格,但一些汽車製造商仍在確認其產品的資格。大眾預計他們的 ID.4 將有資格獲得一定補貼,但尚未明確。

Cybertruck 尚未上市,但特斯拉預計它將在 2024 年晚些時候獲得補貼。

via 常巖CY的微博

Telegram 頻道
頻道原文 ↗
能源 / 電池宏觀 / 市場

最近和朋友聊天説起“年度”這個事情,我覺得貫穿整個2023年的一個基調,可以説是中國汽車品牌的升維動作。

最近和朋友聊天説起“年度”這個事情,我覺得貫穿整個2023年的一個基調,可以説是中國汽車品牌的升維動作。配圖

説得直白點,就是大家都去做高端的事情了。這裏面關注度最高、人氣最高的品牌我覺得是仰望,有幾個瞬間我認為非常有代表性。 2023年的1月5號,仰望第一次以獨立品牌的身份舉辦活動,也是易四方科技和U8、U9的第一次亮相,中國品牌的電動車像坦克一樣原地掉頭,這種震撼感一定會是我的“年度時刻”之一…

閲讀全文

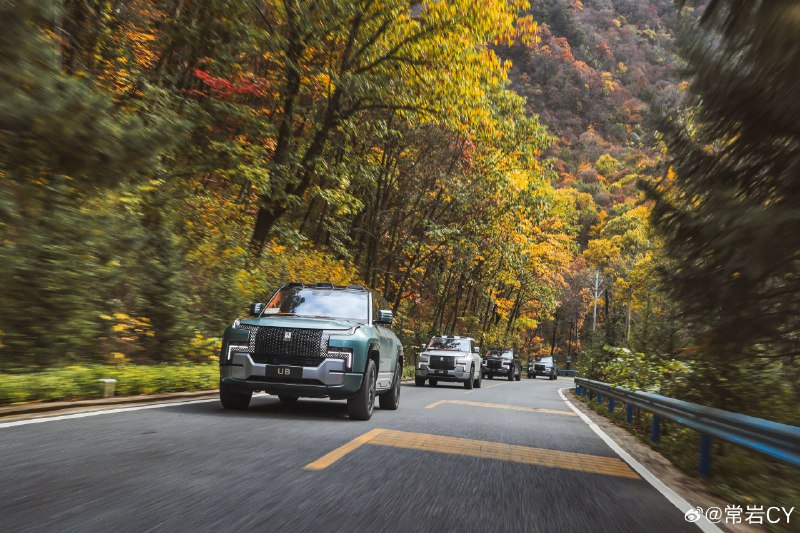
説得直白點,就是大家都去做高端的事情了。這裏面關注度最高、人氣最高的品牌我覺得是仰望,有幾個瞬間我認為非常有代表性。

2023年的1月5號,仰望第一次以獨立品牌的身份舉辦活動,也是易四方科技和U8、U9的第一次亮相,中國品牌的電動車像坦克一樣原地掉頭,這種震撼感一定會是我的“年度時刻”之一。

第二個瞬間是4月18日的上海車展,車展上仰望展台水泄不通的境況,多少還是讓人有些驚訝。這也是為什麼説上海車展會是一個分界點,因為從那會開始,車展上的真正主角,從海外車企變成了仰望這些中國汽車品牌。

然後第三個瞬間,我認為會是9月20日U8豪華版的正式上市,我知道有不少網友被這個109.8萬元的價格震撼了。

大家最起初的感覺是“哪裏來的勇氣”,到後來一些體驗的披露,風評漸漸轉變成“太值了”,這是一個很有趣的現象。

而宏觀一點來説,仰望品牌在網上的熱度、大眾的肯定,也説明了中國新能源品牌的崛起和發展。

對於即將到來的2024年,我預測中國汽車品牌的向上動作還會越來越明顯,但還是借鑑仰望的成功,最後技術才是高端化的底色。

易四方、雲輦-P等等,這些核心技術真正構築起仰望U8等產品百萬元定價的產品力,也是扭轉認知,推動消費者從質疑到認可的關鍵。

簡單來説,明年各家車企的高端之戰,更是技術之戰,中國新能源車還會越來越先進,越來越智能。

via 常巖CY的微博

Telegram 頻道
頻道原文 ↗
能源 / 電池宏觀 / 市場

李斌:三年內不能提升公司財務表現的業務,我們都削減或者推遲了。

比如説電池的自制,我們評估下來看不到3年內改善我們毛利率的作用,我們還會研發電池電信和Pack,但是會交給別人來生產。 我們都是根據公司內部的情況非常細緻地進行的調整。 我們要堅持的三點是:1、核心的關鍵技術的研發;2、銷售和服務的網絡;3、確保我們3個品牌的9款產品如期上市。 via 常…

閲讀全文

比如説電池的自制,我們評估下來看不到3年內改善我們毛利率的作用,我們還會研發電池電信和Pack,但是會交給別人來生產。

我們都是根據公司內部的情況非常細緻地進行的調整。

我們要堅持的三點是:1、核心的關鍵技術的研發;2、銷售和服務的網絡;3、確保我們3個品牌的9款產品如期上市。

via 常巖CY的微博

Telegram 頻道
頻道原文 ↗
宏觀 / 市場

蔚來的整車毛利率的最新數據是11%。

via 常巖CY的微博

閲讀全文

via 常巖CY的微博

Telegram 頻道
頻道原文 ↗
宏觀 / 市場

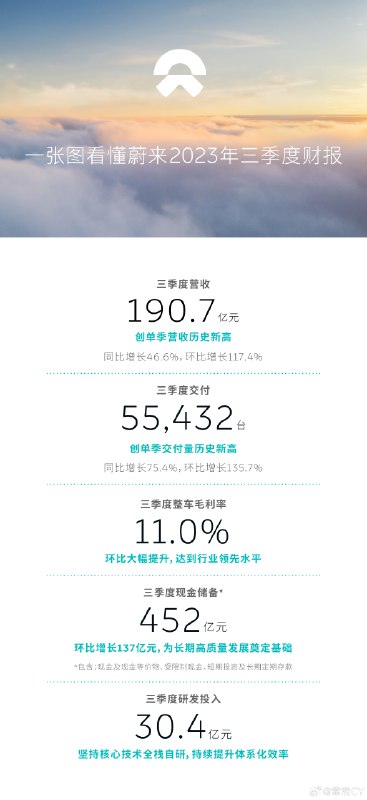
蔚來三季度經營情況大幅好轉 現金儲備升至452億元

蔚來三季度經營情況大幅好轉 現金儲備升至452億元配圖

12月5日,蔚來發布2023年三季度財報。 蔚來三季度營收190.7億元,環比增長117.4%,同比增長46.6%,創歷史新高; 三季度交付量為55,432台,環比增長135.7%,同比增長75.4%,創歷史新高; 整車毛利率11.0%,環比大幅提升; 現金儲備452億元,較上季度增加13…

閲讀全文

12月5日,蔚來發布2023年三季度財報。

蔚來三季度營收190.7億元,環比增長117.4%,同比增長46.6%,創歷史新高;

三季度交付量為55,432台,環比增長135.7%,同比增長75.4%,創歷史新高;

整車毛利率11.0%,環比大幅提升;

現金儲備452億元,較上季度增加137億元;

淨虧損大幅收窄,環比下降24.8%;

研發支出30.4億元,連續四個季度突破30億元。

via 常巖CY的微博

Telegram 頻道
頻道原文 ↗
能源 / 電池宏觀 / 市場

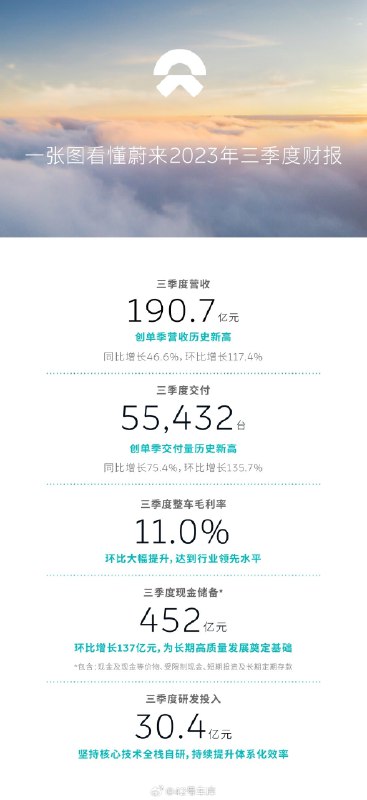
蔚來第三季度財報來了,整體看來還不錯。

蔚來第三季度財報來了,整體看來還不錯。配圖

來看具體數據: ——營收 190.7 億元,環比增長 117.4%,同比增長46.6%,創歷史新高。 ——三季度交付量為 55,432 台,環比增長 135.7%,同比增長75.4%,創歷史新高; ——整車毛利率 11.0%,環比大幅提升; ——現金儲備 452 億元,較上季度增加 137…

閲讀全文

來看具體數據:

——營收 190.7 億元,環比增長 117.4%,同比增長46.6%,創歷史新高。
——三季度交付量為 55,432 台,環比增長 135.7%,同比增長75.4%,創歷史新高;
——整車毛利率 11.0%,環比大幅提升;
——現金儲備 452 億元,較上季度增加 137 億元;
——淨虧損大幅收窄,環比下降 24.8%;
——研發支出 30.4億元,連續四個季度突破 30 億元。

總體看來,這次蔚來的財報還是呈現了不少令人感到樂觀的信息,營收和交付量都達到了歷史新高度,整車毛利率的提升也非常明顯。

關鍵是,現金儲備增加了超過三分之一,也在向外界證明蔚來長期存在的能力。

當然,蔚來目前還在虧損,但是相對於上個季度已經是明顯收窄了——畢竟無論是研發還是換電業務,都還在投入期。

蔚來這季度財報發佈的背景,是一系列利好消息的發生。比如説蔚來與長安和吉利達成觀點合作、蔚來獲得獨立造車資質等。基於此,蔚來也在向外界尤其是消費者釋放信心和它未來的成長空間。

對於蔚來來説,接下來最重要的就是如何基於現有的產品體系基於提升銷量了。

畢竟,在這個極度內捲的市場週期裏,儘可能多賣車才是王道。

#42how##新能源汽車##蔚來#

via 42號車庫的微博

#42how#新能源汽車#蔚來
Telegram 頻道
頻道原文 ↗
能源 / 電池宏觀 / 市場

掃碼回覆「蔚來」加入蔚來 ET5、ES6 興趣羣😆查看圖片

掃碼回覆「蔚來」加入蔚來 ET5、ES6 興趣羣😆查看圖片配圖

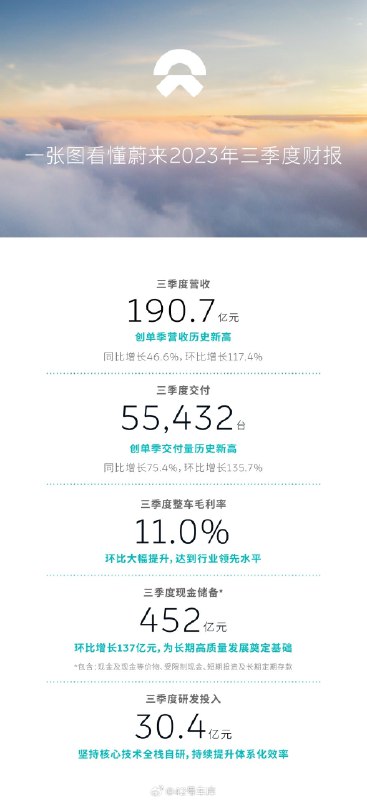
- 轉發 @42號車庫: 蔚來第三季度財報來了,整體看來還不錯。 來看具體數據: ——營收 190.7 億元,環比增長 117.4%,同比增長46.6%,創歷史新高。 ——三季度交付量為 55,432 台,環比增長 135.7%,同比增長75.4%,創歷史新高; ——整車毛利率 11.0%…

閲讀全文
  • 轉發 @42號車庫: 蔚來第三季度財報來了,整體看來還不錯。

來看具體數據:

——營收 190.7 億元,環比增長 117.4%,同比增長46.6%,創歷史新高。
——三季度交付量為 55,432 台,環比增長 135.7%,同比增長75.4%,創歷史新高;
——整車毛利率 11.0%,環比大幅提升;
——現金儲備 452 億元,較上季度增加 137 億元;
——淨虧損大幅收窄,環比下降 24.8%;
——研發支出 30.4億元,連續四個季度突破 30 億元。

總體看來,這次蔚來的財報還是呈現了不少令人感到樂觀的信息,營收和交付量都達到了歷史新高度,整車毛利率的提升也非常明顯。

關鍵是,現金儲備增加了超過三分之一,也在向外界證明蔚來長期存在的能力。

當然,蔚來目前還在虧損,但是相對於上個季度已經是明顯收窄了——畢竟無論是研發還是換電業務,都還在投入期。

蔚來這季度財報發佈的背景,是一系列利好消息的發生。比如説蔚來與長安和吉利達成觀點合作、蔚來獲得獨立造車資質等。基於此,蔚來也在向外界尤其是消費者釋放信心和它未來的成長空間。

對於蔚來來説,接下來最重要的就是如何基於現有的產品體系基於提升銷量了。

畢竟,在這個極度內捲的市場週期裏,儘可能多賣車才是王道。

#42how##新能源汽車##蔚來#

via 42號車庫的微博

#42how#新能源汽車#蔚來
Telegram 頻道
頻道原文 ↗
宏觀 / 市場Tesla / 特斯拉

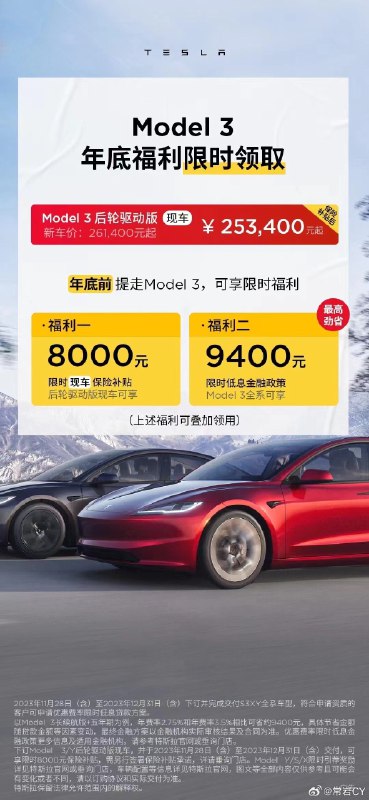
距2023年收官僅剩1個月,為衝刺180萬輛年銷目標,特斯拉一把“梭哈”。11月28日,同時宣佈三個重磅政策。

距2023年收官僅剩1個月,為衝刺180萬輛年銷目標,特斯拉一把“梭哈”。11月28日,同時宣佈三個重磅政策。配圖

第一,推出限時現車保險補貼。年底前,用户購買Model 3/Y後輪驅動版現車並完成交付,可享8000元限時保險補貼,數量有限先到先得。 第二,推出限時低息金融政策。年底前,購買S3XY全系車型並提車,3年期、5年期優惠利率貸款方案年費率低至2.75%,最高可省約11500元。 第三,Mod…

閲讀全文

第一,推出限時現車保險補貼。年底前,用户購買Model 3/Y後輪驅動版現車並完成交付,可享8000元限時保險補貼,數量有限先到先得。

第二,推出限時低息金融政策。年底前,購買S3XY全系車型並提車,3年期、5年期優惠利率貸款方案年費率低至2.75%,最高可省約11500元。

第三,Model Y長續航版本迎來一個月以來的第三次價格上調,漲幅2000元,調整後30.64萬元起售。

via 常巖CY的微博

Telegram 頻道
頻道原文 ↗
能源 / 電池宏觀 / 市場

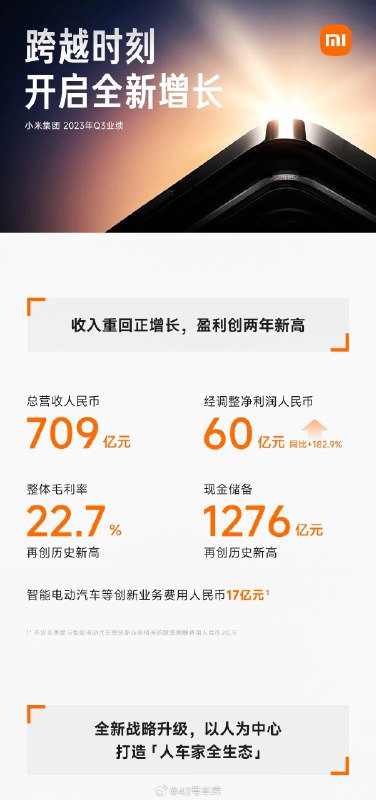
小米發佈 Q3 財報。

小米發佈 Q3 財報。配圖

在 Q3,小米總營收 709 億,整體毛利率 22.7%,現金儲備達 1,276 億。 值得一提的,小米表示在 Q3「智能電動汽車等創新業務」的投入為 17 億元。 via 42號車庫的微博

閲讀全文

在 Q3,小米總營收 709 億,整體毛利率 22.7%,現金儲備達 1,276 億。

值得一提的,小米表示在 Q3「智能電動汽車等創新業務」的投入為 17 億元。

#42how##新能源汽車##小米汽車#

via 42號車庫的微博

#42how#新能源汽車#小米汽車
Telegram 頻道
頻道原文 ↗
AI / 算力宏觀 / 市場

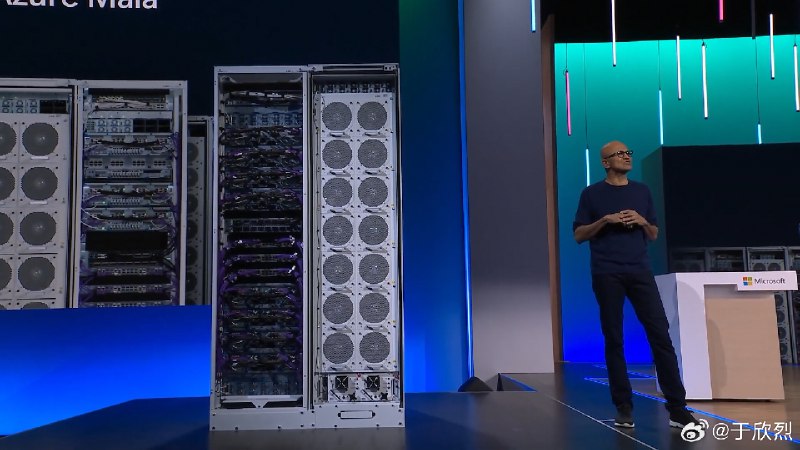
微軟今天官宣了自研芯片,一口氣發了 2 款:訓練大模型的 AI 芯片 Azure Maia 100、處理雲服務工作負載的 CPU Cobalt 100。

微軟今天官宣了自研芯片,一口氣發了 2 款:訓練大模型的 AI 芯片 Azure Maia 100、處理雲服務工作負載的 CPU Cobalt 100。配圖

在 AI 時代,微軟正在成為一家軟硬一體、垂直整合的平台公司。納德拉的目標是讓微軟的雲服務成為全世界的電腦(The World’s Computer)。 這隻老恐龍的行動速度、執行效率前所未見,納德拉確實厲害。 微軟的市值也因為 AI 業務逼近蘋果,美國歐洲高利率經濟環境下,今年很有可能再…

閲讀全文

在 AI 時代,微軟正在成為一家軟硬一體、垂直整合的平台公司。納德拉的目標是讓微軟的雲服務成為全世界的電腦(The World’s Computer)。

這隻老恐龍的行動速度、執行效率前所未見,納德拉確實厲害。
微軟的市值也因為 AI 業務逼近蘋果,美國歐洲高利率經濟環境下,今年很有可能再次成為全球市值最高的科技公司。

via 於欣烈的微博

Invalid media:
image
image
image

Telegram 頻道
頻道原文 ↗
能源 / 電池宏觀 / 市場

2023年11月9日,理想汽車公佈2023年第三季度財報,季度交付量和財務數據均創歷史最佳。

其中,第三季度交付105,108輛,同比增長296.3%,本季度蟬聯30萬元以上SUV車型和30萬元以上新能源汽車銷量冠軍。 市場的強勁需求拉昇營收大幅增長,季度營收346.8億元,同比增長271.2%。同期經營利潤和淨利潤分別為23.4億元和28.1億元,實現連續四個季度盈利。 企業運營…

閲讀全文

其中,第三季度交付105,108輛,同比增長296.3%,本季度蟬聯30萬元以上SUV車型和30萬元以上新能源汽車銷量冠軍。

市場的強勁需求拉昇營收大幅增長,季度營收346.8億元,同比增長271.2%。同期經營利潤和淨利潤分別為23.4億元和28.1億元,實現連續四個季度盈利。

企業運營效率不斷優化,規模推動成本持續降低,理想汽車第三季度毛利率為22.0%,保持在健康水平。

自由現金流132.2億元,三季度末現金儲備885.2億元,企業的抗風險能力不斷增強,充足的在手資金保障企業長期堅定地投入研發和新產品佈局,繼續轉化為用户價值,加速向千億級企業邁進。

展望第四季度,理想汽車月度交付超四萬輛,季度交付量預計達到125,000輛至128,000輛,同比增長169.9%至176.3%;季度營收預計達到384.6億元至393.8億元,同比增長117.9%至123.1%。

via 常巖CY的微博

Telegram 頻道
頻道原文 ↗
宏觀 / 市場Tesla / 特斯拉

看了一遍特斯拉 Q3 業績電話會,除了控制大家對 Cybertruck 的預期之外,馬斯克主要闡述了自己「苟住當下,投資未來」的經營思路。

但看完有個感覺,一直以來,馬斯克談到的總是歐美市場的挑戰,像高利率對用户購車的負面影響等等,幾乎沒提過在中國這個第二大市場面臨的那些挑戰,好像不存在一樣,就很奇怪。 via 於欣烈的微博

閲讀全文

但看完有個感覺,一直以來,馬斯克談到的總是歐美市場的挑戰,像高利率對用户購車的負面影響等等,幾乎沒提過在中國這個第二大市場面臨的那些挑戰,好像不存在一樣,就很奇怪。

via 於欣烈的微博

Telegram 頻道
頻道原文 ↗
宏觀 / 市場Tesla / 特斯拉

特斯拉 Q3 財報顯示毛利率下跌到 17.9%,已經來到了近三年的最低谷,接下來特斯拉還是接着降價?首先再來看一下重點數據:——財務數據方面,- 總...

via 42號車庫的微博

閲讀全文

via 42號車庫的微博

Telegram 頻道
頻道原文 ↗
加載更早消息 ↓