宏觀 / 市場歸檔
搜索已歸檔消息的標題與正文,也可按主題、日報和週報篩選。多個關鍵詞可用空格分隔。
758 條已歸檔 · 第 29 / 31 頁。瀏覽網站時會逐步補充歷史消息,數量不代表頻道全部歷史;歷史頻道消息保留原文鏈接,新消息以官網正文為準。
FSD / RobotaxiAI / 算力
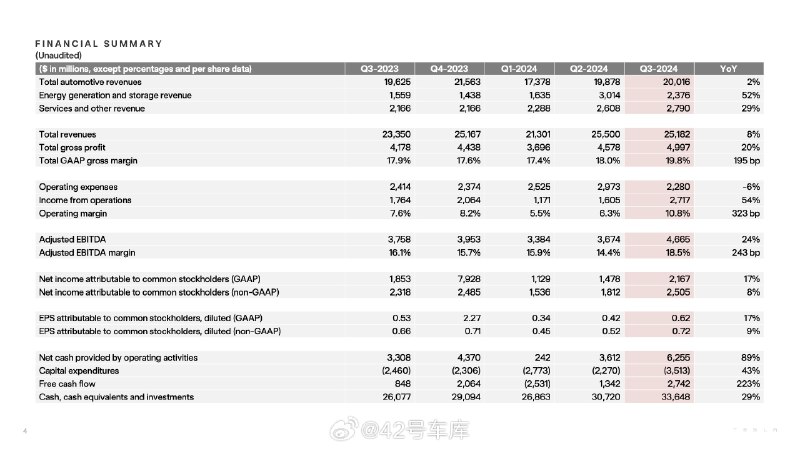
特斯拉剛剛發佈了 2024 年 Q3 財報(7 月 1 日至 9 月 30 日),有這樣幾個亮點: - 每輛特斯拉汽車的成本降到歷史最低 3.51 萬美元。 - 汽車銷售收入 188.31 億美元,能源生產存儲收入 23.76 億美元,服務和其他收入 27.9 億美元。季度總銷售收入 25…
閲讀全文
特斯拉剛剛發佈了 2024 年 Q3 財報(7 月 1 日至 9 月 30 日),有這樣幾個亮點:
- 每輛特斯拉汽車的成本降到歷史最低 3.51 萬美元。
- 汽車銷售收入 188.31 億美元,能源生產存儲收入 23.76 億美元,服務和其他收入 27.9 億美元。季度總銷售收入 251.82 億美元,為去年 Q3 以來最高的一個季度。其中儲能業務同比增長 52%,服務和其他收入同比增長 29%,汽車銷售同比增 2%。
- 毛利潤 49.97 億美元,毛利率 19.8%,兩項數據都是去年 Q3 以來最佳。其中能源業務的毛利 30.5%,服務業務毛利同比增長 90%。
- R&D 支出 10.39 億美元,去年 Q3 以來最低的一個季度,但波動並不算大,季度 R&D 支出都在 10 億美元左右。
- 營業收入 27.17 億美元,去年 Q3 以來最佳,營業利潤率 10.8%。
- AI 訓練方面,目前有 2.9 萬個 H100 集羣正在訓練,預計到 10 月底有 5 萬個 H100 集羣。
- 未來展望:目前特斯拉處於兩波浪潮之間,第一波是 Model 3/Y 的增長,下一波浪潮是自動駕駛技術和新產品的落地。特斯拉有充足的流動資金滿足產品路線圖、長期產能擴張、以及其他支出。現有產能接近 300 萬輛,會充分利用產能相對 2023 年產量提升 50% 以上。Robotaxi 將採用 unboxed 製造戰略。
#42how##新能源汽車##特斯拉#
via 42號車庫的微博
#特斯拉單車生產成本降至3#42how#新能源汽車#特斯拉
宏觀 / 市場
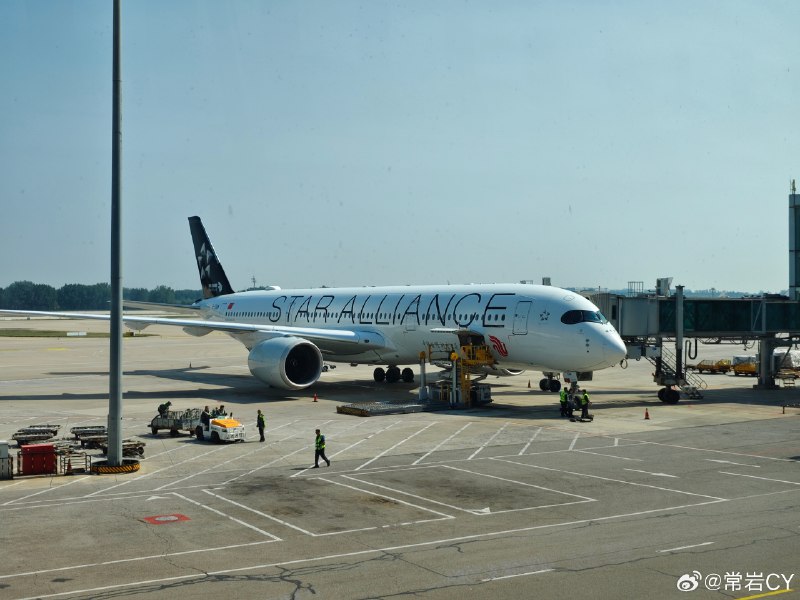
越來越多的 A350 被航司選裝了無中央行李架的設計,可以帶來極其寬闊的空間感。 這安全帶還是三點式的,坐上特別有開車的感覺…… 北京·首都機場T3航站樓 via 常巖CY的微博
閲讀全文
越來越多的 A350 被航司選裝了無中央行李架的設計,可以帶來極其寬闊的空間感。
這安全帶還是三點式的,坐上特別有開車的感覺…… 北京·首都機場T3航站樓
via 常巖CY的微博
English translation in progress · Chinese original shown
能源 / 電池宏觀 / 市場
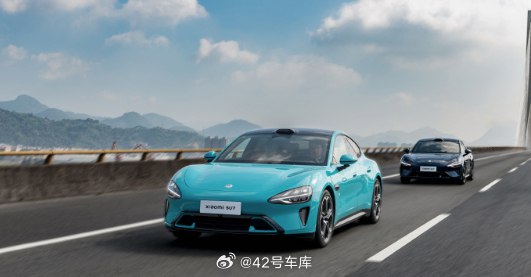
根據《Inside EVs》報道,美國電動車新勢力 Rivian 的首席執行官 RJ Scaringe 在參加摩根士丹利的一次活動中透露,他們確實購買了一台 SU7 用於研究。 Scaringe 表示,中國目前擁有許多極具競爭力的電動汽車品牌,既有像比亞迪這樣的老牌製造商,也有小米這樣的跨…
閲讀全文
根據《Inside EVs》報道,美國電動車新勢力 Rivian 的首席執行官 RJ Scaringe 在參加摩根士丹利的一次活動中透露,他們確實購買了一台 SU7 用於研究。
Scaringe 表示,中國目前擁有許多極具競爭力的電動汽車品牌,既有像比亞迪這樣的老牌製造商,也有小米這樣的跨界新秀。
他還表示,中國在非機械製造和供應鏈成本上能夠節省大量資金。中國的電動汽車製造商似乎已經準備好在幾乎零毛利率的環境中競爭,並計劃長期維持這種狀態。在這種激烈的競爭環境中,降低成本成為了關鍵的生存和發展策略。
越來越多的國際品牌開始研究中國電動車了。
#42how##新能源汽車#
via 42號車庫的微博
#42how#新能源汽車
能源 / 電池宏觀 / 市場
昨天的財報電話會上,李斌説樂道正式上市的價格肯定會比 21.99 萬的預售價低一些,但為了平衡毛利率,不會採用特別激進的定價方式。 大家覺得樂道 L60 正式的起售價會是多少? via 42號車庫的微博
閲讀全文
昨天的財報電話會上,李斌説樂道正式上市的價格肯定會比 21.99 萬的預售價低一些,但為了平衡毛利率,不會採用特別激進的定價方式。
大家覺得樂道 L60 正式的起售價會是多少?
#42how##新能源汽車##樂道上市#
via 42號車庫的微博
#42how#新能源汽車#樂道上市
能源 / 電池宏觀 / 市場
整理了一些今晚財報電話會上李斌透露的信息,其中提到了對樂道正式價格和交付節奏的規劃: - 關於樂道的定價:9 月 15 日樂道正式上市的價格肯定會比 21.99 萬的預售價低一些,但為了平衡毛利率,不會採用特別激進的定價方式; - 關於樂道的交付:供應鏈確實需要一個爬坡過程,目前是按照今年…
閲讀全文
整理了一些今晚財報電話會上李斌透露的信息,其中提到了對樂道正式價格和交付節奏的規劃:
- 關於樂道的定價:9 月 15 日樂道正式上市的價格肯定會比 21.99 萬的預售價低一些,但為了平衡毛利率,不會採用特別激進的定價方式;
- 關於樂道的交付:供應鏈確實需要一個爬坡過程,目前是按照今年十二月份前一萬輛的交付量去準備的。9 月的交付量不會很大,希望 12 月能實現單月交付 1 萬台的目標,明年這個時候能保證單月 2 萬輛的交付;
- 關於樂道門店的建設成本:樂道的單店投入和租金相對蔚來品牌都有顯著下降,給樂道門店的裝修費用設置了比較嚴格的標準,實際上每個店的平均裝修費用不超過 100 萬元,接下來會更低;
- 關於樂道的毛利:樂道的交付如果能達到預期,有機會能做到 15% 左右的毛利率;
- 對毛利率的重視:蔚來在銷量上還有機會往上走,但也不期望會有一個特別大的躍升,今年的目標還是在於提升毛利,希望蔚來接下來能做到每個月 4 萬輛的銷量和 25 % 的毛利率;
- 價格帶的擴展計劃:到明年會覆蓋從 14 - 80 萬的價格區間,如果採用 Bass 方案,覆蓋的則是 10-70 萬的區間,目標市場比競爭對手要更加寬廣;
- 換電業務何時盈利:單日單站超過 60 單就可以盈利,目前是 30 - 40 單,差距不算很大了。
總的來説,蔚來方面認為樂道的產能不是問題,接下來會非常重視毛利率,並且對樂道對蔚來毛利率的拉昇幫助寄予了比較高的期望。
大家覺得今年年底前,樂道的交付量能超過兩萬台嗎?
#42how##新能源汽車##蔚來2024年第二季度營收174.5億元#
via 42號車庫的微博
#42how#新能源汽車#蔚來2024年第二季度營收174
能源 / 電池宏觀 / 市場
剛剛蔚來發布了 2024 年二季度財報,來看一些具體的財務數據: - 二季度營收 174.5 億元,同比增長 98.9%,環比增長 76.1%,創單季營收歷史新高; - 交付量 5.74 萬台,同比增長 143.9%,環比增長 90.9%,創單季交付量歷史新高; - 整車毛利率 12.2%…
閲讀全文
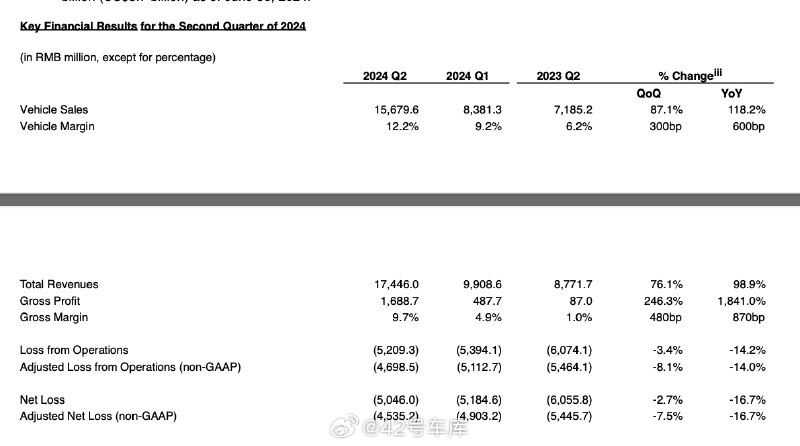
剛剛蔚來發布了 2024 年二季度財報,來看一些具體的財務數據:
- 二季度營收 174.5 億元,同比增長 98.9%,環比增長 76.1%,創單季營收歷史新高;
- 交付量 5.74 萬台,同比增長 143.9%,環比增長 90.9%,創單季交付量歷史新高;
- 整車毛利率 12.2%,同比提升 6 個百分點,環比提升 3 個百分點;
- 研發投入 32.2 億元,現金儲備 416 億元,虧損同比大幅收窄 16.7%;
- 三季度交付指引為 6.1 萬 - 6.3 萬台,三季度營收指引為 191.1 億元至 196.7 億元,兩項指引均創歷史新高;
- 淨虧損為 50.46 億元人民幣,同比下降 16.7%,環比下降2.7%。調整後的淨虧損(非公認會計原則)為 45.352 億元,同比下降 16.7%,環比下降7.5%。
儘管當前的競爭越來越激烈,但蔚來的韌性還是很強的。樂道穩定交付後,可能還會迎來一波新的增長。虧損面雖然有所收窄,但接下來仍然是蔚來的一個重大挑戰。
#42how##新能源汽車##蔚來二季度財報#
via 42號車庫的微博
#42how#新能源汽車#蔚來二季度財報
能源 / 電池宏觀 / 市場
今年 7 月,哪吒汽車宣佈純電 SUV NETA X 在馬來西亞和泰國上市,標誌着哪吒汽車全球化戰略在東南亞市場的全面加速。 NETA X 在泰國的指導售價為 73.9萬 泰銖至 79.9 萬泰銖(約合人民幣 14.8 萬至 16 萬元)。NETA X 在國內的官方指導價為人民幣 9.98…
閲讀全文
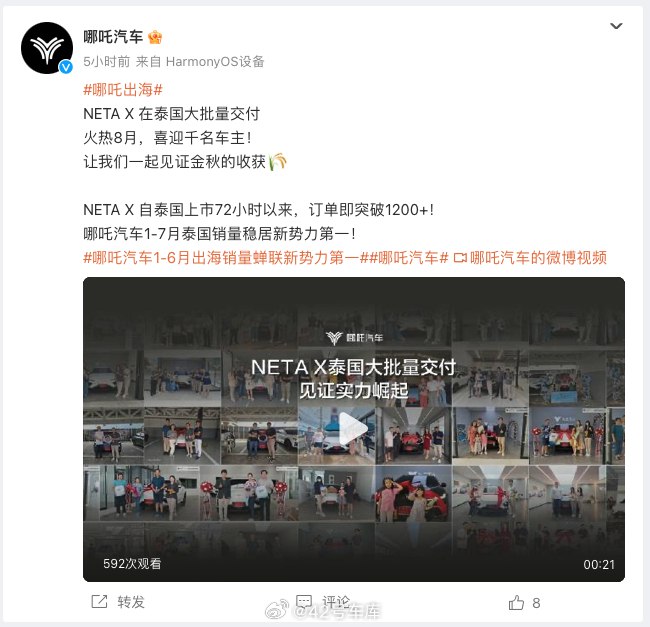
今年 7 月,哪吒汽車宣佈純電 SUV NETA X 在馬來西亞和泰國上市,標誌着哪吒汽車全球化戰略在東南亞市場的全面加速。
NETA X 在泰國的指導售價為 73.9萬 泰銖至 79.9 萬泰銖(約合人民幣 14.8 萬至 16 萬元)。NETA X 在國內的官方指導價為人民幣 9.98 萬元至 12.5 萬元。
這麼看來,哪吒 NETA X 車型的定位比較符合當地的市場需求,在價格上也更佔優勢,而且拿下了窗口期的紅利。
東南亞正是哪吒汽車最重要的海外市場之一。張勇曾説,海外市場毛利率要高於國內市場。大家看好哪吒在東南亞的出海嗎?
#42how##新能源汽車##哪吒汽車#
via 42號車庫的微博
#42how#新能源汽車#哪吒汽車
宏觀 / 市場
金融政策有 24 期免息,或者 48/60 期低利率,置換/增購最高 1 萬政策。 這款車將在今年下半年正式交付。 via 42號車庫的微博
閲讀全文
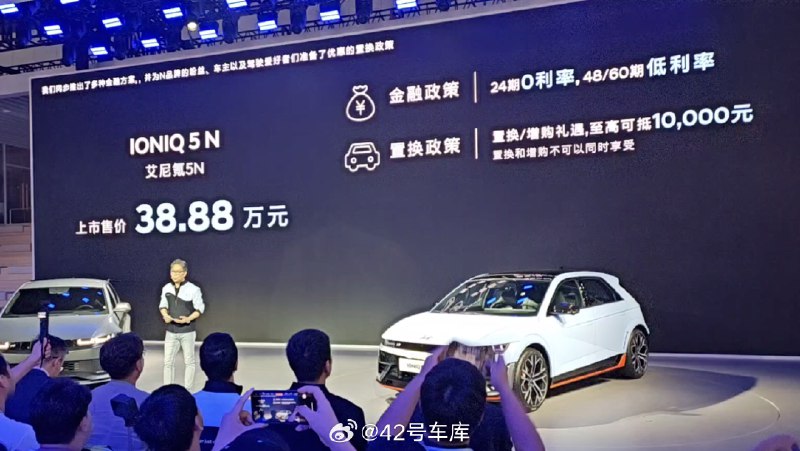
金融政策有 24 期免息,或者 48/60 期低利率,置換/增購最高 1 萬政策。
這款車將在今年下半年正式交付。
#42how##2024成都車展##現代ioniq5n#
via 42號車庫的微博
#42how#2024成都車展#現代ioniq5n
Optimus / 機器人能源 / 電池
具體來看: - 英偉達第二財季營收 300 億美元,較上年同期的 61.8 億美元相比增長 122%,環比增長 15%,超過分析師普遍預期的 287 億美元; - 淨利潤 166 億美元,同比增長 168%,環比增長 12%;攤薄後每股收益為 0.67 美元,較上年同期的 0.25 美元相…
閲讀全文
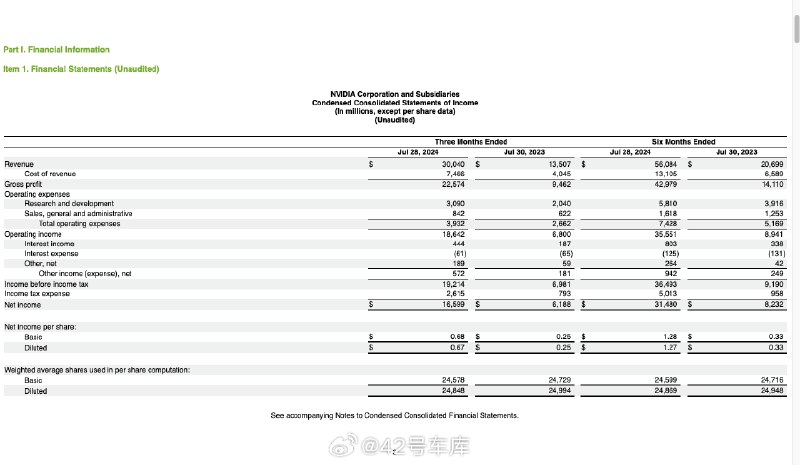
具體來看:
- 英偉達第二財季營收 300 億美元,較上年同期的 61.8 億美元相比增長 122%,環比增長 15%,超過分析師普遍預期的 287 億美元;
- 淨利潤 166 億美元,同比增長 168%,環比增長 12%;攤薄後每股收益為 0.67 美元,較上年同期的 0.25 美元相比增長 168%,環比增長 12%,超過分析師平均預期的 0.64 美元;
- 汽車和機器人方面,第二季度汽車收入為 3.46 億美元,較上一季度增長 5%,較上一財年同期增長 37%。
- 第三季度收入預計將達到 325 億美元,上下浮動 2%。
#42how##新能源汽車##英偉達#
via 42號車庫的微博
#42how#新能源汽車#英偉達
能源 / 電池宏觀 / 市場
對於純電 SUV 的規劃,李想表示理想 MEGA 已經證明了理想在 800V 高壓純電車型的技術實力,包括高壓平台的效率以及完整的充電體驗和能力。另一方面隨着理想在智駕的進步,理想已經在智駕方面進入了行業的第一梯隊,座艙的競爭力也一直保持領先。 「至於純電 SUV,接下來要解決的是產品的造…
閲讀全文
對於純電 SUV 的規劃,李想表示理想 MEGA 已經證明了理想在 800V 高壓純電車型的技術實力,包括高壓平台的效率以及完整的充電體驗和能力。另一方面隨着理想在智駕的進步,理想已經在智駕方面進入了行業的第一梯隊,座艙的競爭力也一直保持領先。
「至於純電 SUV,接下來要解決的是產品的造型設計問題,以及在純電產品交付時,理想能夠向用户提供超過兩千個超級充電站,所以我們對純電 SUV 產品的競爭力還是非常有信心的,希望可以用兩年的時間進入高端純電產品的第一梯隊。」
#42how##新能源汽車##理想財報#
via 42號車庫的微博
#42how#新能源汽車#理想財報
能源 / 電池宏觀 / 市場
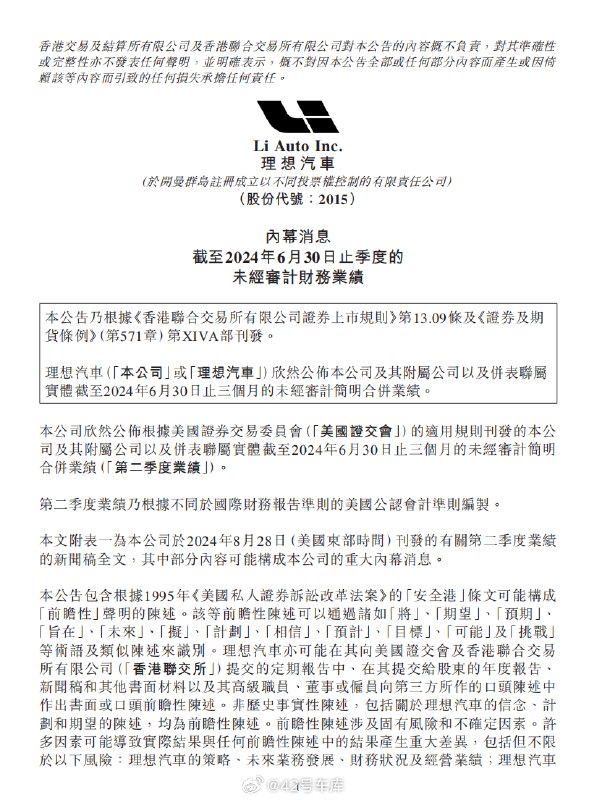
理想汽車今天發佈了 2024 年第二季度財報,財報數據顯示: - 第二季度總營收 317 億元,同比增長 10.6%,環比增長 23.6%; - 汽車總交付量為 108,581 輛,同比增長 25.5%; - 車輛毛利率 18.7%,去年同期為 21.0%,今年一季度為 19.3%; -…
閲讀全文
理想汽車今天發佈了 2024 年第二季度財報,財報數據顯示:
- 第二季度總營收 317 億元,同比增長 10.6%,環比增長 23.6%;
- 汽車總交付量為 108,581 輛,同比增長 25.5%;
- 車輛毛利率 18.7%,去年同期為 21.0%,今年一季度為 19.3%;
- 毛利 62 億元,較去年同期減少 0.9%,環比增加 16.9%;
- 毛利率為 19.5%,去年同期為 21.8%,2024 年第一季度為 20.6%;
- 對於第三季度的交付量,理想方面的預估是 145,000 至 155,000 輛,較 2023 年第三季度增長 38.0%至 47.5%。
總體來看,理想的營收和交付量都在增長,但毛利率和車輛毛利率在下滑,可能跟推出低價車型有關。
大家覺得理想第三季度的交付量能超過 15 萬輛嗎?
#42how##新能源汽車##理想發佈2024年第二季度財報#
via 42號車庫的微博
#42how#新能源汽車#理想發佈2024年第二季度財報
能源 / 電池宏觀 / 市場
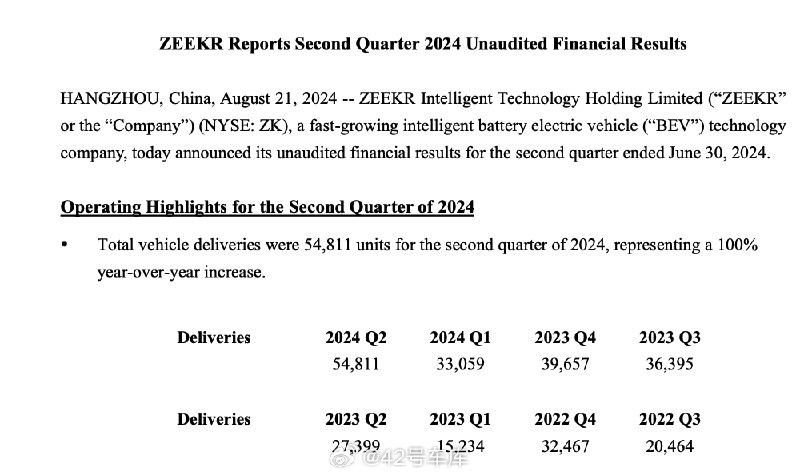
具體來看: - 二季度總營收 200.4 億元,同比增長 58%,環比增長 36%; - 二季度整車毛利率 14.2%,同比提升 0.6 個百分點,環比提升 0.2 個百分點; - 二季度總交付約 5.48 萬輛,同比增長 100%,環比增長 66%; - 淨虧損 18 億元,同比增長 2…
閲讀全文
具體來看:
- 二季度總營收 200.4 億元,同比增長 58%,環比增長 36%;
- 二季度整車毛利率 14.2%,同比提升 0.6 個百分點,環比提升 0.2 個百分點;
- 二季度總交付約 5.48 萬輛,同比增長 100%,環比增長 66%;
整體來看,極氪二季度的財務表現還是比較樂觀的,不過雖然交付量大幅提高,但虧損相比去年也擴大了不少。
#42how##新能源汽車##極氪發佈2024年q2財報#
via 42號車庫的微博
#42how#新能源汽車#極氪發佈2024年q2財報
English translation in progress · Chinese original shown
宏觀 / 市場
何小鵬在財報電話會上表示,小鵬在國際化車型和海外市場的長線佈局開始進入快速發展期,成為銷量和盈利增長的重要驅動力。 今年二季度,小鵬汽車在中國純電品牌的中高端車型出口銷量,也就是售價在三萬美元以上的銷量排名第一,海外銷量的貢獻首次超過10%。 此外,小鵬G9成為挪威、丹麥、以色列銷量排名第…
閲讀全文
何小鵬在財報電話會上表示,小鵬在國際化車型和海外市場的長線佈局開始進入快速發展期,成為銷量和盈利增長的重要驅動力。
今年二季度,小鵬汽車在中國純電品牌的中高端車型出口銷量,也就是售價在三萬美元以上的銷量排名第一,海外銷量的貢獻首次超過10%。
此外,小鵬G9成為挪威、丹麥、以色列銷量排名第一的中大型純電SUV,在瑞典和荷蘭也進入同級前三名。
#小鵬最新財報毛利率連續四季度增長##小鵬發佈二季度財報核心數據亮眼#
via 常巖CY的微博
#小鵬最新財報毛利率連續四季度增長#小鵬發佈二季度財報核心數據亮眼
English translation in progress · Chinese original shown
FSD / Robotaxi宏觀 / 市場
何小鵬在財報電話會上表示,小鵬汽車將於四季度正式推出新一代轎車產品P7+。P7+高顏值大空間優勢突出,軸距達3米、車長超過5米,為家庭用户帶來更好的選擇。 P7+將是小鵬新一代自動駕駛硬件平台的首發車型,作為超額完成自動駕駛硬件降本和整車BOM降本既定目標的成果,P7+在技術創新和成本上具…
閲讀全文
何小鵬在財報電話會上表示,小鵬汽車將於四季度正式推出新一代轎車產品P7+。P7+高顏值大空間優勢突出,軸距達3米、車長超過5米,為家庭用户帶來更好的選擇。
P7+將是小鵬新一代自動駕駛硬件平台的首發車型,作為超額完成自動駕駛硬件降本和整車BOM降本既定目標的成果,P7+在技術創新和成本上具備競爭對手難以複製的優勢。
MONA M03和P7+交付爬坡將顯著擴大小鵬的市場份額。小鵬重點推動供應鏈、生產、營銷、銷售和交付各個環節打造出更高效的橫向規模化體系能力,支撐在大產品週期更加密集的新產品上市交付。
#小鵬最新財報毛利率連續四季度增長##小鵬發佈二季度財報核心數據亮眼#
via 常巖CY的微博
#小鵬最新財報毛利率連續四季度增長#小鵬發佈二季度財報核心數據亮眼
宏觀 / 市場
via 42號車庫的微博
閲讀全文
能源 / 電池宏觀 / 市場
2024年第二季度汽車總交付量為30,207輛,較2023年同期的23,205輛增長30.2%。 2024年第二季度總收入為人民幣81.1億元,較2023年同期增長60.2%。 2024年第二季度毛利率持續提升至14.0%,同比提升17.9個百分點。 截至2024年6月30日,現金及…
閲讀全文
2024年第二季度汽車總交付量為30,207輛,較2023年同期的23,205輛增長30.2%。
2024年第二季度總收入為人民幣81.1億元,較2023年同期增長60.2%。
2024年第二季度毛利率持續提升至14.0%,同比提升17.9個百分點。
截至2024年6月30日,現金及現金等價物、受限制現金、短期投資及定期存款為人民幣373.3億元。
截至2024年6月30日,小鵬汽車銷售網絡持續擴張,擁有611家門店,覆蓋185個城市。
截至2024年6月30日,小鵬汽車自營充電站網絡進一步擴展至1298座充電站,包括442座小鵬S4超快充站。
via 常巖CY的微博
FSD / Robotaxi能源 / 電池
今天,禾賽科技公佈了 2024 年第二季度未經審計的財務數據。 - 本季度,禾賽科技實現營收 4.6 億元人民幣,同比增長 4.2%; - 激光雷達全球總交付量為 86,526 台,同比增長 66.1%;其中 ADAS 產品全球交付量為 80,773 台,同比增長 76.8%; - ADA…
閲讀全文
今天,禾賽科技公佈了 2024 年第二季度未經審計的財務數據。
- 本季度,禾賽科技實現營收 4.6 億元人民幣,同比增長 4.2%;
- 激光雷達全球總交付量為 86,526 台,同比增長 66.1%;其中 ADAS 產品全球交付量為 80,773 台,同比增長 76.8%;
- ADAS 業務和 Robotaxi 業務綜合毛利率為 45.1%。公司整體毛利約 2.1 億元人民幣;
- 2024 年前六個月,禾賽激光雷達全球總交付量為 145,627 台,同比增長 67.5%;其中,ADAS 產品全球總交付量為 133,235 台,同比增長 80.3%;
- 截至 2024 年第二季度,禾賽已與 19 家國內外汽車廠商超過 70 個車型達成量產定點合作關係。
禾賽科技聯合創始人及 CEO 李一帆 @禾賽科技李一帆 表示:禾賽準備於 2025 年至 2026 年打造強勢的 ADAS 市場訂單流,國內外交付量預計將高達數百萬台。
去年,禾賽是 2023 年唯一經營現金流為正的激光雷達企業,今年的財務表現也比較能打。
#42how##新能源汽車##禾賽科技#
via 42號車庫的微博
#42how#新能源汽車#禾賽科技
Optimus / 機器人能源 / 電池
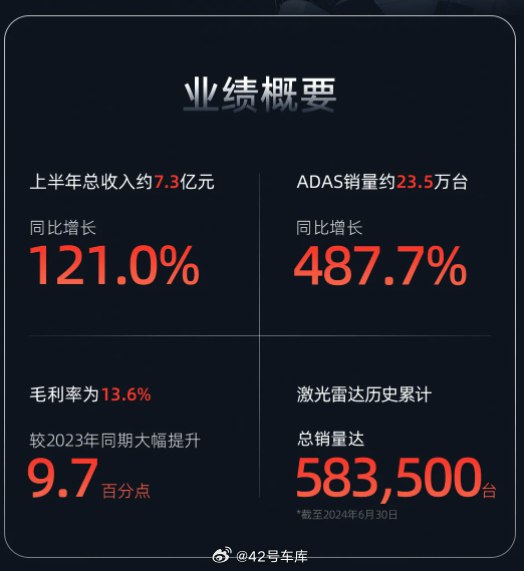
具體來看: - 總收入 7.3 億,同比增長 121%; - 激光雷達銷量約 23.5 萬,同比增長 487.7%,已經接近了去年全年的銷量; - 毛利率 13.6%,去年同期為 3.9%; - 研發投入 3.1 億,同比增長 27.2%; - 經調整後的淨虧損約 2 億,較同期收窄了 1…
閲讀全文
具體來看:
- 總收入 7.3 億,同比增長 121%;
- 激光雷達銷量約 23.5 萬,同比增長 487.7%,已經接近了去年全年的銷量;
- 毛利率 13.6%,去年同期為 3.9%;
- 研發投入 3.1 億,同比增長 27.2%;
- 經調整後的淨虧損約 2 億,較同期收窄了 17%。
可見,得益於智能駕駛的加速普及,速騰聚創的激光雷達銷量也在加速提升,並帶動了財務表現的改善。
值得注意的是,除了應用在智能汽車上的激光雷達銷量在加速提升,速騰聚創的應用在機器人上的激光雷達銷量同樣在加速提升。
根據官方數據,速騰聚創今年上半年應用在機器人上的激光雷達銷量為 8,900 台,同比增長了 21.9%。此外,據速騰聚創 CEO 邱純潮所説,速騰聚創預計今年下半年在機器人領域的出貨量將顯著增長,單季度出貨量就有望逼近 2023 年全年出貨總量。
當前,智能汽車和機器人產業都在飛速發展,並且這兩者之間還有大量的可互聯互通的技術、資源,而速騰聚創在這兩方面也正不斷深耕。
儘管速騰聚創目前還處於虧損狀態,但從其激光雷達的銷量走勢以及智能汽車和機器人行業的發展態勢來看,速騰聚創的未來還是很值得期待的。
#42how##新能源汽車##速騰聚創#
via 42號車庫的微博
#42how#新能源汽車#速騰聚創
能源 / 電池宏觀 / 市場
具體來看: - 總收益 88.45 億,同比增長 52.2%; - 毛利率為 1.1%,去年同期為 -5.9%,另外今年 Q2 的毛利率為 2.8%。零跑在財報中表示預計下半年毛利率會有更好的表現; - 研發開支為 12.21 億,同比增長了 48.4%,之所以會有如此的增長,零跑表示一方…
閲讀全文
具體來看:
- 毛利率為 1.1%,去年同期為 -5.9%,另外今年 Q2 的毛利率為 2.8%。零跑在財報中表示預計下半年毛利率會有更好的表現;
- 研發開支為 12.21 億,同比增長了 48.4%,之所以會有如此的增長,零跑表示一方面是因為新車型及零部件研發項目增加,另一方面是因為智能駕駛技術投入的增加。
- 經營虧損 22.11 億,去年同期為 22.76 億;
- 經營活動產生的現金淨額為 2.68 億,去年同期為 1.51 億。對此,零跑在財報中表示,預計到今年下半年經營活動現金流會有進一步的改善,目標是實現自由現金流轉正(上半年自由現金流為 -4.8 億)。
在今年上半年,零跑的累計交付量為 86,696 輛,同比增長了 94.8%。基於大幅的交付量增長,零跑今年上半年的財務表現也有不錯的改善。
不過由於市場競爭激烈,零跑需要在產品研發,特別是智能駕駛方面投入很多的資源。這也影響了零跑上半年財務表現儘管有所改善,但成績還是不算太亮眼。
但好在零跑目前依靠 C10、C16 等車型,正拿下越來越多的市場份額,同時與 Stellantis 集團合作,對海外市場的開拓也已經開始大踏步的進行。
總的來看,雖然零跑交出的上半年財報不算好看,但其本身還是有着很多的發展活力,其未來的表現值得期待。
#42how##新能源汽車##零跑#
via 42號車庫的微博
#42how#新能源汽車#零跑
能源 / 電池宏觀 / 市場
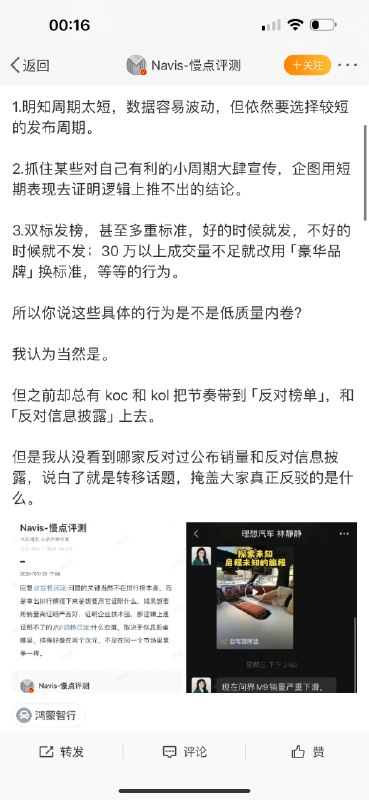
- 轉發 @張驍: @Navis-慢點評測## 這位大哥,為了公正客觀,至少先了解一下事實。 1,就是因為短期有波動,所以才連續發,讓大家看到隨時間變化的排名變化。宏觀環境對每家都是公平的。 2,請定義一下大肆宣傳。我們只是通過微博發佈了三張圖而已,沒有買粉條也沒有任何投放。企圖利用短期優…
閲讀全文
- 轉發 @張驍: @Navis-慢點評測#新能源汽車##汽車資訊#
這位大哥,為了公正客觀,至少先了解一下事實。
1,就是因為短期有波動,所以才連續發,讓大家看到隨時間變化的排名變化。宏觀環境對每家都是公平的。
2,請定義一下大肆宣傳。我們只是通過微博發佈了三張圖而已,沒有買粉條也沒有任何投放。企圖利用短期優勢又是怎麼得出的結論,我們已經發了快一年了,夠短否?
3,中間停過一陣兒的原因我之前已經説過了,那陣兒由於內部節奏出了問題,反思了一陣兒,沒想明白就停了幾週,並不是因為成績不好,因為客觀上沒發的那幾週也有超過半數週是第一。只是在我們不發的幾週裏,各家發的五花八門的根本沒法看,忍不了了。此外,這三個榜單定義,基本上從去年十月就定型了,定義也沒改過,並不存在把30w以上改為豪華的問題,豪華的定義也基本遵循了乘聯會的定義和公眾主流認知,並未在過程中有任何修改。
綜上,請各位看官保持客觀和獨立思考。
@新出行賀磊 我看賀老師也評論了,以上作為我的認知僅供參考。
(微博為啥要限制轉發和評論字數,導致只能截圖和at來辯論[二哈])
#新能源汽車##汽車資訊#
via 於欣烈的微博
#新能源汽車#汽車資訊
能源 / 電池宏觀 / 市場
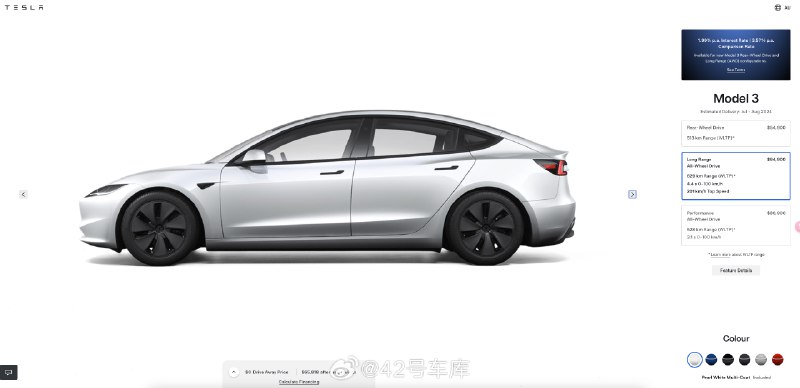
- 長續航後輪驅動、全輪驅動以及性能版提供 1.99% 的年利率貸款,貸款期限為 36-72 個月。 另外特斯拉在澳大利亞等市場還在此基礎上,又給出了 0 首付的政策。 via 42號車庫的微博
閲讀全文
- 長續航後輪驅動、全輪驅動以及性能版提供 1.99% 的年利率貸款,貸款期限為 36-72 個月。
另外特斯拉在澳大利亞等市場還在此基礎上,又給出了 0 首付的政策。
#新能源汽車##42how##特斯拉#
via 42號車庫的微博
#新能源汽車#42how#特斯拉
English translation in progress · Chinese original shown
能源 / 電池宏觀 / 市場
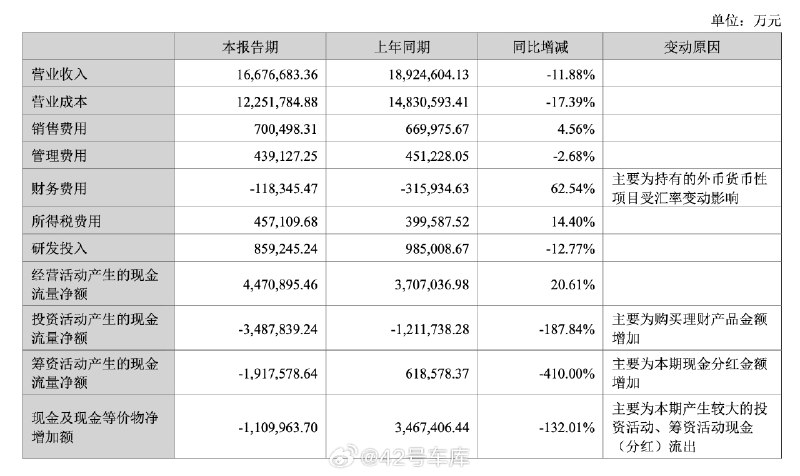
來看具體細節: - 營業總收入 1,667.7 億元,同比減少 11.88%; - 歸母淨利潤 228.7 億元,同比增長 10.37%,其中,二季度歸母淨利潤 123.6 億元; - 報告期內,經營性現金流達 447 億,同比增長 20.61%; - 綜合毛利率 26.5%,同比提升 4…
閲讀全文
來看具體細節:
- 營業總收入 1,667.7 億元,同比減少 11.88%;
- 歸母淨利潤 228.7 億元,同比增長 10.37%,其中,二季度歸母淨利潤 123.6 億元;
- 報告期內,經營性現金流達 447 億,同比增長 20.61%;
- 綜合毛利率 26.5%,同比提升 4.9 個百分點。
營業收入下滑的情況下,淨利潤仍然在增長,寧德時代對市場的適應和自我調節能力還是很抗打的。
#42how##新能源汽車##寧德時代#
via 42號車庫的微博
#42how#新能源汽車#寧德時代
能源 / 電池宏觀 / 市場
- 轉發 @超級充電站小編: 造一輛好車,真的是一個艱鉅的任務,而有那麼多工程師在細節上鑽研,對我們普通消費者而言,確實是一種福音。 這次理想汽車 NVH 技術日,在精心佈置的展廳裏,理想把 MEGA 整車所有的 NVH 相關部件都展示了出來,從「前雙叉臂」到尾部的電機,從增加隔音棉到零件…
閲讀全文
- 轉發 @超級充電站小編: 造一輛好車,真的是一個艱鉅的任務,而有那麼多工程師在細節上鑽研,對我們普通消費者而言,確實是一種福音。
這次理想汽車 NVH 技術日,在精心佈置的展廳裏,理想把 MEGA 整車所有的 NVH 相關部件都展示了出來,從「前雙叉臂」到尾部的電機,從增加隔音棉到零件走向的物理改造,可謂細緻入微。
#理想汽車##理想MEGA#為了讓 MEGA 安靜下來,李想有多努力?
via 常巖CY的微博
#理想汽車#理想MEGA#為了讓
English translation in progress · Chinese original shown
FSD / RobotaxiOptimus / 機器人
馬斯克表示: FSD 將在 12.6 版本進入中國。 Robotaxi 將“全球都可用”並在 10 月 10 日發佈。 特斯拉將在 2025 年帶來廉價車型。 以下為基本所有的要點內容: 1、特斯拉第二季度的業績相當複雜,公司在收入方面超出了預期,但每股收益未達預期。 2、截至財報電話會議…
閲讀全文
馬斯克表示:
FSD 將在 12.6 版本進入中國。
Robotaxi 將“全球都可用”並在 10 月 10 日發佈。
特斯拉將在 2025 年帶來廉價車型。
以下為基本所有的要點內容:
1、特斯拉第二季度的業績相當複雜,公司在收入方面超出了預期,但每股收益未達預期。
2、截至財報電話會議開始前,特斯拉股票下跌4.27%。
3、馬斯克承認電動汽車市場競爭加劇。他還指出,競爭對手推出了電動汽車價格折扣,這對特斯拉來説是一個挑戰,但不會長期如此。
4、更經濟實惠的特斯拉車型預計將在2025年上半年揭曉。
5、馬斯克強調FSD進展顯著,版本12.5的參數是12.4的5倍。他鼓勵特斯拉車主試用FSD。“全自動駕駛將成為巨大的需求驅動因素,”馬斯克説。
6、特斯拉Robotaxi計劃在10月10日揭曉。車輛揭曉的延遲是由於馬斯克對車輛提出了更改。
7、特斯拉預計到明年將生產並在公司設施中執行有用任務的幾千台人形機器人。馬斯克預計Optimus第一版將於明年開始限量生產。
8、馬斯克強調特斯拉能源業務正在以驚人的速度增長。特斯拉能源業務可能會隨着公司在Lathrop和上海的超級工廠的擴展而翻倍或三倍增長。
9、特斯拉的首席財務官強調,特斯拉在全球提供極具競爭力的融資利率,所以現在是購買特斯拉的最佳時機。
10、CFO 強調特斯拉的車輛是今天市場上最美國化的汽車。“我們以擁有最美國製造的汽車而自豪。”他還指出,“我們的重點是以最具競爭力的價格提供最具吸引力的產品。”
11、關於4680電池生產提升的問題,特斯拉透露第二季度的電池產量比第一季度增加了51%。每週生產超過1400輛Cybertruck所需的4680電池。
12、首輛使用乾電極工藝的驗證Cybertruck已經建成。特斯拉表示計劃在第四季度推出乾電極,降低大規模電池生產成本。
13、馬斯克在談論Dojo時稱讚了NVIDIA的執行力“令人印象深刻”。他表示需要更多努力來確保Dojo所需的訓練能力。
14、馬斯克表示,“我們確實看到了與NVIDIA競爭的路徑。”他補充道,“我們別無選擇,因為對NVIDIA的需求如此之高;顯然他們有義務將GPU價格提高到市場所能承受的任何水平……我們真的必須讓Dojo成功,我們會做到的。”
15、特斯拉是否覺得自己通過不做廣告剝奪了人們擁有特斯拉的樂趣?簡單來説,沒有。更多人在第一季度購買特斯拉,66%的交付對象以前從未擁有過特斯拉。
16、馬斯克表示,xAI 的 AI 產品 Grok將會在某個時候進入特斯拉車輛。
17、馬斯克表示,他不想在分析師提問後透露未來車輛的任何細節,因為這可能會影響短期銷售。
18、馬斯克表示,Optimus機器人可能比公司其他所有業務的收入貢獻都要大。馬斯克認為全球客户將需要2200萬台人形機器人,並且Optimus將引領潮流。
19、墨西哥超級工廠項目在選舉結果明朗前“暫停”。特斯拉將在現有工廠加速生產。
20、馬斯克表示,受監督的全自動駕駛(FSD)將在v12.6版本發佈後進入中國、歐洲和“其他國家”。這些版本發佈後,將提交監管審批。
21、在談到其它車企能否“即插即用”使用 FSD 時,馬斯克表示硬件需要升級:需要具有蜂窩和Wi-Fi功能的攝像頭和網關。馬斯克表示,“……要看到這在量產中實現還需要幾年時間。”
22、馬斯克詳細介紹了特斯拉的共享出行平台,強調其優勢:車輛可以全天候使用,可以是車隊的全職成員或兼職貢獻者。車輛所有者將直接與特斯拉分享收入。
23、當被問及Robotaxi的早期推出是否會限制區域和規模時,馬斯克表示“每輛車都能做到。”
24、當被問及如果特朗普取消了對電動車的補貼之後怎麼辦時,馬斯克思考了一下這個問題,並表示“這會有一些影響,但對我們的競爭對手將是毀滅性的。”馬斯克認為取消IRA對特斯拉的影響很小。他繼續強調特斯拉的價值高度依賴於自動駕駛技術,並表示如果投資者不相信公司能夠解決自動駕駛問題,他們應該賣掉他們的股票。
via 常巖CY的微博
English translation in progress · Chinese original shown
FSD / RobotaxiOptimus / 機器人
【盈利】 ·在扣除重組和其他費用6億美元之後,第二季度GAAP營業利潤為16億美元。 ·第二季度GAAP淨利潤為15億美元 ·第二季度非GAAP淨利潤為18億美元 【現金】 ·第二季度營運現金流為36億美元 ·第二季度自由現金流為13億美元(第二季度人工智能基礎設施資本支出為6億美元) ·…
閲讀全文
【盈利】
- 在扣除重組和其他費用6億美元之後,第二季度GAAP營業利潤為16億美元。
- 第二季度GAAP淨利潤為15億美元
- 第二季度非GAAP淨利潤為18億美元
【現金】
- 第二季度營運現金流為36億美元
- 第二季度自由現金流為13億美元(第二季度人工智能基礎設施資本支出為6億美元)
- 第二季度我們的現金及投資環比增加了39億美元,至307億美元
【運營】
- 第二季度儲能裝機量創紀錄達到9.4吉瓦時
- 人形機器人Optimus 開始在我們的設施中自主執行任務
- 第二季度賽博越野旅行車成為美國細分市場最暢銷的車型
在第二季度,儘管經營環境困難,我們仍實現了創紀錄的季度收入。
🌞能源存儲業務繼續快速增長,第二季度的裝機量達到了9.4 吉瓦時,創下了紀錄,推動整體板塊的收入和毛利均創下新高。隨着整體消費情緒的改善,以及推出了有吸引力的金融方案以抵消持續高利率的影響,第二季度的車輛交付量也出現了連續反彈。由於其他乘用車製造商在滿足排放要求方面仍然滯後,我們在第二季度的碳積分收入也創下了紀錄。
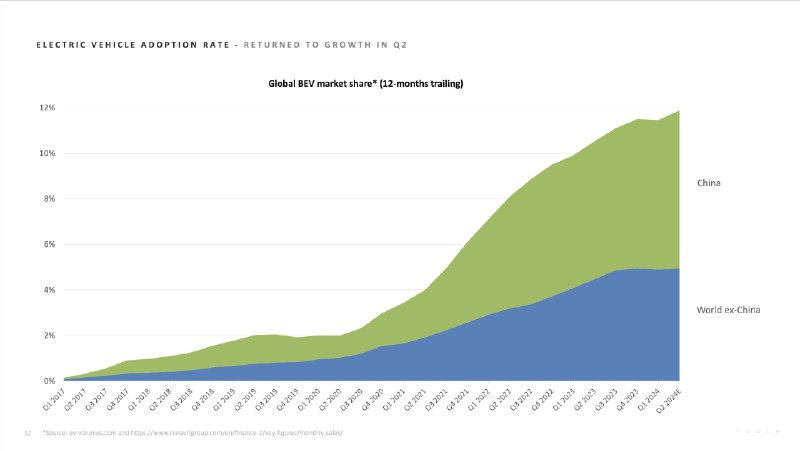
🚘全球電動車的滲透率在第二季度恢復增長,並逐漸從內燃機車輛中搶佔市場份額。我們相信純電動車是最佳的選擇,隨着續航、充電和服務等方面的誤解被逐步消除,純電動車最終會贏得所有消費者的青睞。
🤖人工智能計劃繼續取得進展。我們降低了完全自動駕駛能力(監督版)在北美的價格,並向所有擁有必要硬件的消費者提供免費試用。這些項目都取得了成功,併為完全自動駕駛能力車輛的盈利奠定了基礎。預計隨着完全自動駕駛能力(FSD)功能的持續進步,以及用户對其便利性和安全性的瞭解增多,隨車訂購完全自動駕駛能力的車輛比例也將提高。
總體而言,特斯拉的重點仍然是在全公司範圍內降低成本,包括降低單車的銷售成本,發展已有的硬件業務,加速開發人工智能產品和服務。雖然無人駕駛出租車的部署時間取決於技術進步和監管部門批准,但鑑於其巨大的潛在價值,我們正在努力讓其成為現實。與此同時,我們正在以長期的方向管理產品組合,專注於銷售增長,加速能源產品的安裝和部署,併產生足夠的現金流來投資未來的增長。
via 特斯拉的微博
#特斯拉2024年第二季度財報