宏觀 / 市場歸檔
搜索已歸檔消息的標題與正文,也可按主題、日報和週報篩選。多個關鍵詞可用空格分隔。
757 條已歸檔 · 第 30 / 31 頁。瀏覽網站時會逐步補充歷史消息,數量不代表頻道全部歷史;歷史頻道消息保留原文鏈接,新消息以官網正文為準。
English translation in progress · Chinese original shown
能源 / 電池宏觀 / 市場
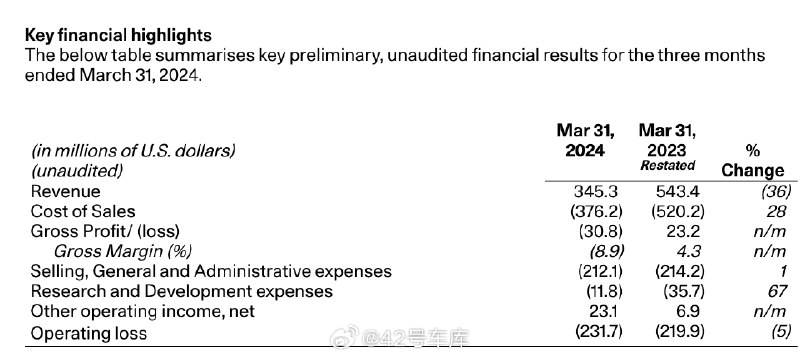
具體來看: - 今年一季度,極星汽車收入為 3.453 億美元,同比下滑了 36%; - 毛利率由正轉負,從去年同期的 4.3% 降為 -8.9%; - 經營虧損從去年同期的 2.2 億美元擴大至 2.32 億美元; - 淨虧損為 2.74 億美元,去年同期為 3,769.4萬美元,該數值…
閲讀全文
具體來看:
- 今年一季度,極星汽車收入為 3.453 億美元,同比下滑了 36%;
- 毛利率由正轉負,從去年同期的 4.3% 降為 -8.9%;
- 經營虧損從去年同期的 2.2 億美元擴大至 2.32 億美元;
- 淨虧損為 2.74 億美元,去年同期為 3,769.4萬美元,該數值的增加主要源於財務費用的增加,財務費用為 1.27 億美元,去年同期為 3,020 萬美元。
極星汽車在財報中解釋稱,這些狀況主要是受全球汽車銷量下降、庫存管理帶來的折扣增加、向中國合資公司銷售汽車的收入確認相關的複雜性等因素影響。
大家覺得極星還能逆風翻盤嗎?
#42how##新能源汽車##極星#
via 42號車庫的微博
#42how#新能源汽車#極星
English translation in progress · Chinese original shown
宏觀 / 市場Tesla / 特斯拉
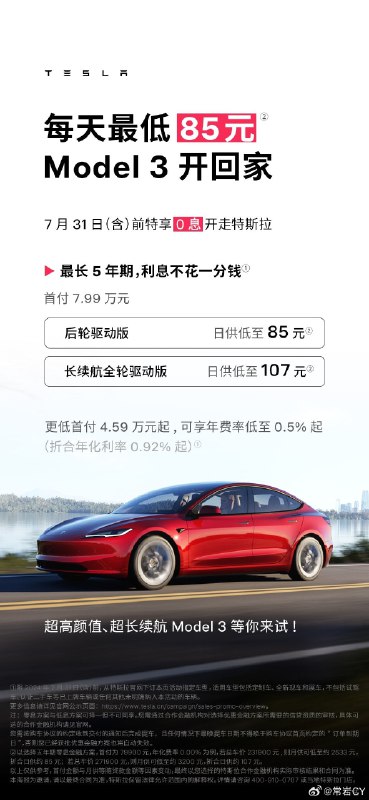
①針對Model 3/Y標準續航版推出的1~5年0息和低息優惠購車政策,日供低至85元起; ②針對Model 3/Y長續航全輪驅動版推出的1~5年0息和低息購車優惠政策,日供低至107元起; ③特斯拉將7月限時低息的年費率降至0.5%起(摺合年化利率僅0.93%起)。 via 常巖CY的微…
閲讀全文
①針對Model 3/Y標準續航版推出的1~5年0息和低息優惠購車政策,日供低至85元起;
②針對Model 3/Y長續航全輪驅動版推出的1~5年0息和低息購車優惠政策,日供低至107元起;
③特斯拉將7月限時低息的年費率降至0.5%起(摺合年化利率僅0.93%起)。
via 常巖CY的微博
能源 / 電池宏觀 / 市場
- 三年收入分別 50.9 億元、130.5 億元(海外 2.4 億)、135.5 億元(海外 16.2 億元)。 - 三年毛利都為負,分別 -17.5 億元、-29.4 億元、-20.1 億元,毛利率分別為 -34.4%、-22.5%、-14.9%。 - 三年都在虧損,分別 48.4 億…
閲讀全文
- 三年收入分別 50.9 億元、130.5 億元(海外 2.4 億)、135.5 億元(海外 16.2 億元)。
- 三年毛利都為負,分別 -17.5 億元、-29.4 億元、-20.1 億元,毛利率分別為 -34.4%、-22.5%、-14.9%。
- 三年都在虧損,分別 48.4 億元、66.7 億元、68.7 億元,三年累計約 184 億元。
- 整體平均售價,三年分別為 7.1 萬元、8.4 萬元、10.9 萬元,到 2024 年前四個月達到 11.3 萬元。
可以看到,哪吒汽車的毛利率雖然一直為負,但情況在轉好。招股書中説,由於優化了產品組合、專注平均售價更高的車型;國際銷售增加;成本控制措施提高了成本效益。
以上險量統計,哪吒 S 與哪吒 GT 的銷量佔比從 2022 年的 1% 上升到 2023 年的 24.6%。
隨着合眾新能源上市,你覺得哪吒汽車今年能毛利轉正嗎?
#42how##新能源汽車##哪吒汽車#
via 42號車庫的微博
#42how#新能源汽車#哪吒汽車
English translation in progress · Chinese original shown
能源 / 電池宏觀 / 市場
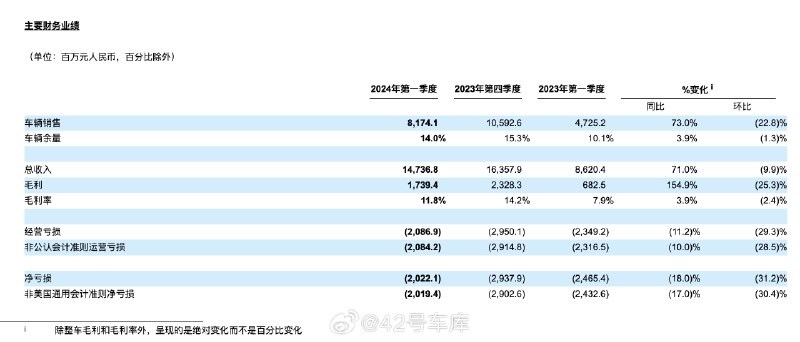
來看各項數據: - 一季度汽車銷售額為 81.741 億元,同比增長 73.0%,環比下降 22.8%; - 汽車利潤率為 11.8%,2023 年第一季度為 10.1%,2023年第四季度為 15.3%; - 總收入 14.7368 億元,同比增長 71.0%,環比下降 9.9%; -…
閲讀全文
來看各項數據:
- 一季度汽車銷售額為 81.741 億元,同比增長 73.0%,環比下降 22.8%;
- 汽車利潤率為 11.8%,2023 年第一季度為 10.1%,2023年第四季度為 15.3%;
- 總收入 14.7368 億元,同比增長 71.0%,環比下降 9.9%;
- 毛利率為 11.8%,2023 年第一季度為 7.9%,2023 年第四季度為 14.2%;
- 淨虧損 20.221 億元,同比下降 18.0%,環比下降 31.2%。調整後淨虧損(非美國通用會計準則)為 20.0 194 億元,同比下降 17.0%,較 2023 年第四季度下降 30.4%;
- 銷售電池和其他部件的收入為人民幣 63.185 億元,同比增長了 82.0%,環比增長了 56.5%。同比和環比增長主要得益於電池組和電驅銷量的增長,以及電池組件在海外的增長。
#42how##新能源汽車##極氪#
via 42號車庫的微博
#42how#新能源汽車#極氪
能源 / 電池宏觀 / 市場
- 這款中大型 SUV 會在 5m 左右,它所面對的市場很大,而且未來還會增長,在上市以後,會對極氪的銷量和毛利率會有很好的幫助; - 極氪 MIX 是一款極具顛覆性的產品,也是極氪在品類創新方面的傑作。 via 42號車庫的微博
閲讀全文
- 這款中大型 SUV 會在 5m 左右,它所面對的市場很大,而且未來還會增長,在上市以後,會對極氪的銷量和毛利率會有很好的幫助;
- 極氪 MIX 是一款極具顛覆性的產品,也是極氪在品類創新方面的傑作。
#42how##新能源汽車##極氪發佈2024年q1財報#
via 42號車庫的微博
#42how#新能源汽車#極氪發佈2024年q1財報
English translation in progress · Chinese original shown
能源 / 電池宏觀 / 市場
via 42號車庫的微博
閲讀全文
#42how##新能源汽車##蔚來# 網頁鏈接
via 42號車庫的微博
#42how#新能源汽車#蔚來
AI / 算力能源 / 電池
- 有關毛利下降:今年 3 月 2024 款 NT2 平台的車型上市,產品過渡導致銷量下滑,平均售價下降。同時,ET5、ET5T 兩款低利潤車型的銷售導致毛利下降。預計毛利在 Q2 回到兩位數(10% 以上),Q3 和 Q4 還會繼續改善。考慮到市場的競爭,確保市場地位得到保障。 - NI…
閲讀全文
- 有關毛利下降:今年 3 月 2024 款 NT2 平台的車型上市,產品過渡導致銷量下滑,平均售價下降。同時,ET5、ET5T 兩款低利潤車型的銷售導致毛利下降。預計毛利在 Q2 回到兩位數(10% 以上),Q3 和 Q4 還會繼續改善。考慮到市場的競爭,確保市場地位得到保障。
- NIO Power 第一筆融資之後,蔚來還保持 90% 左右的股份,後續會繼續開放融資,NIO Power 的可持續性和可盈利性是非常清晰的。
- 有關樂道品牌,目前計劃 9 月交付的時候會有大概 100 個門店。樂道的門店不需要像 NIO House 一樣投資很大,每個門店投資 100 - 200 萬人民幣,因此不是特別大的壓力。
- 樂道的首款車型 L60 和 Model Y 競爭,明年會發布中大型 SUV,為第二款產品。總的來説,樂道不會有太多款產品,但是每款產品會有獨特的競爭力,追求在 20 萬起步的細分市場有更高的佔有率。
- 螢火蟲品牌的進展順利,李斌幾個月之前已經開過,表現很好,是個精品小車,價格是十幾萬人民幣。這款車按照非常高的安全標準、品質標準打造,會和蔚來分享銷售網絡,類似 MINI 和 BMW 的關係,當然不會像 MINI 一樣貴。螢火蟲品牌將在明年上半年銷售。
- 蔚來的產品從明年開始的 ET9 開始切換到三代平台,通過採用更多的自研技術、電池成本下降等實現更高毛利,設計希望平均毛利達到 20% 以上。3 萬規模、20% 毛利,在中國實現盈虧平衡。
- 樂道品牌已經公佈預售價,從預售價角度來講有不錯的毛利率,但是不會用特別低的毛利換銷量。樂道的毛利追求 15% 以上,略低於特斯拉的 16% - 17%。從盈虧平衡的角度,樂道需要每月賣 2 萬- 3 萬台可以維持。
- 樂道的預訂量超越預期。但因為預訂隨時可以退,公佈數據沒有意義。
- 三代換電站需要經過一些改造(20 - 30 萬人民幣投資)就可以給樂道用,從下週開始正式部署四代換電站,支持樂道和蔚來品牌。目前來看,到今年底可以給樂道用户用的換電站超過 1,000 座。
- 蔚來不會把所有三代站都改造支持樂道,並不是所有站都需要改造。當然,樂道用户的體驗會很好的。
- 蔚來能夠顯著地看到,換電站建設可以帶動銷量。在長三角地區,換電站有接近 900 座,車輛保有量達到全國的一半。蔚來也正在做 ROI 模型,計算換電站與銷量的關係。下一步,蔚來會密切關注換電站的投資回報率。
- 前幾天,蔚來獲得 L3 准入。蔚來能夠與政府部門有更多交流機會,對整個行業都是有價值的。
- 4、5 月份銷量的增長是綜合了多種原因。產品完成 2024 款產品切換,競爭力增加;BaaS 政策的切換,讓電池、價格對於用户訂閲模式非常重要,目前租電池的用户超過 80%;銷售能力的提升,去年下半年開始銷售網絡和人員數量不夠,今年 3、4 月銷售數量增加;用户對換電的認可、保值率高,讓用户選擇蔚來。
- 蔚來希望改進毛利的表現,蔚來會給一線銷售更多要求, 特別針對 ET7、ES8、EC7 等高毛利車型。同時,6 月已經收窄了短期促銷政策。
- 在新能源產品上增加關税,違揹人類可持續發展。蔚來在歐洲的銷量比例比較低,即便加關税也不會對公司產生太大影響。
- 今年晚些時候蔚來會在中東地區銷售,目前正在準備中。
- 從三個品牌的角度來講,定位清楚。蔚來定位 Premium,樂道定位主流家庭市場,螢火蟲定位是入門級、精品,家庭的第二輛車。主銷價格是 10 幾萬、20 幾萬、30 幾萬,共同點是能換電。在智能化、電動化、整車工程方面的複用,三品牌是非常高的。
- 從目前來看,需求非常穩定。5 月訂單需求已經超過產能,可以説 5 月交付量就是當月可生產的最大產量(李斌:這是幸福的煩惱)。訂單正在穩定持續增長,對接下來的交付量非常有信心。
- 樂道發佈了之後對於蔚來品牌也是正面推動,已經安排產線兩班倒實現更高產量。
#42how##蔚來##蔚來發布2024年一季度財報#
via 42號車庫的微博
#42how#蔚來#蔚來發布2024年一季度財報
English translation in progress · Chinese original shown
能源 / 電池宏觀 / 市場
- 選擇 Bass 方案的用户比例超過了 80%; - 蔚來從去年三四季度開始認識到銷售人員數量不夠,在今年前三個月進行了銷售網絡的擴展; - 可充可換可升級的策略獲得了市場認可,蔚來車的保值率很高; - 接下來會增加高毛利產品的比例,短期促銷政策已經有所收窄; - 下階段任務:保證銷量穩…
閲讀全文
- 蔚來從去年三四季度開始認識到銷售人員數量不夠,在今年前三個月進行了銷售網絡的擴展;
- 可充可換可升級的策略獲得了市場認可,蔚來車的保值率很高;
- 接下來會增加高毛利產品的比例,短期促銷政策已經有所收窄;
#42how##新能源汽車##蔚來#
via 42號車庫的微博
#42how#新能源汽車#蔚來
English translation in progress · Chinese original shown
AI / 算力能源 / 電池
蔚來的目標仍然是(月銷) 3 萬輛規模、20% 的毛利率。 樂道(月銷) 2-3 萬輛就可以盈虧平衡。 via 於欣烈的微博
閲讀全文
蔚來的目標仍然是(月銷) 3 萬輛規模、20% 的毛利率。
樂道(月銷) 2-3 萬輛就可以盈虧平衡。
via 於欣烈的微博
能源 / 電池宏觀 / 市場
- 轉發 @小特叔叔: 最近有刷到個特斯拉博主聊換電,我也再説説我這的看法吧。 從個人體驗微觀來説: 1、換電是最好的補能方式,比加油還爽。不用下車全自動、速度非常快、確定性高、價格跟快充差不多,還絕對不會超時免費停車。 2、不用擔心電池衰減,就像不擔心家裏的桶裝水瓶磨花一樣。 3、入手門…
閲讀全文
- 轉發 @小特叔叔: 最近有刷到個特斯拉博主聊換電,我也再説説我這的看法吧。
從個人體驗微觀來説:
1、換電是最好的補能方式,比加油還爽。不用下車全自動、速度非常快、確定性高、價格跟快充差不多,還絕對不會超時免費停車。
2、不用擔心電池衰減,就像不擔心家裏的桶裝水瓶磨花一樣。
3、入手門檻低,還不用後悔。2024年依然可以從容選擇75度電池,如有必要靈活升級100度,50/天。
從產業宏觀來説:
1、如果個個都是800kW的樁,誰來提供這麼大的容量供給?換電站因為天然的負載均衡屬性,同等補能能力下,對電網負荷要求低一些。
2、節省整體的電池資源,換電體系需要備用流轉的電池大概只有5%(2400站x10,目前50w台車),但因為靈活換電大家可選低配電池,以及換電減少浪費的日曆衰減,蔚來官方給出的整體節省電池資源數據為30%。
當然換電也確實會帶來問題:那就是電池SKU多了,怎麼搞?
蔚來不也給出來了麼,現在多家車企都宣佈加入換電聯盟,把標準統一下來就好了,沒記錯的話這東西好像也是有蔚來牽頭搞國家標準的。
只要有銷量,這個問題倒不是什麼問題。(還好蔚來近期銷量又還行了。
還有人説馬斯克搞過,都沒成功?(這話我幾年前好像也説過)
其實馬斯克在美國不搞換電了很正常,你看美國修高鐵和中國修高鐵就懂了,大家面對的情況不一樣,美國這情況馬斯克自己都吐槽過,他的“超級高鐵”公司也基本等於倒閉了,這個要在中國搞還真有希望。
via 小特叔叔的微博
English translation in progress · Chinese original shown
能源 / 電池宏觀 / 市場
- 轉發 @小特叔叔: 最近有刷到個特斯拉博主聊換電,我也再説説我這的看法吧。 從個人體驗微觀來説: 1、換電是最好的補能方式,比加油還爽。不用下車全自動、速度非常快、確定性高、價格跟快充差不多,還絕對不會超時免費停車。 2、不用擔心電池衰減,就像不擔心家裏的桶裝水瓶磨花一樣。 3、入手門…
閲讀全文
- 轉發 @小特叔叔: 最近有刷到個特斯拉博主聊換電,我也再説説我這的看法吧。
從個人體驗微觀來説:
1、換電是最好的補能方式,比加油還爽。不用下車全自動、速度非常快、確定性高、價格跟快充差不多,還絕對不會超時免費停車。
2、不用擔心電池衰減,就像不擔心家裏的桶裝水瓶磨花一樣。
3、入手門檻低,還不用後悔。2024年依然可以從容選擇75度電池,如有必要靈活升級100度,50/天。
從產業宏觀來説:
1、如果個個都是800kW的樁,誰來提供這麼大的容量供給?換電站因為天然的負載均衡屬性,同等補能能力下,對電網負荷要求低一些。
2、節省整體的電池資源,換電體系需要備用流轉的電池大概只有5%(2400站x10,目前50w台車),但因為靈活換電大家可選低配電池,以及換電減少浪費的日曆衰減,蔚來官方給出的整體節省電池資源數據為30%。
當然換電也確實會帶來問題:那就是電池SKU多了,怎麼搞?
蔚來不也給出來了麼,現在多家車企都宣佈加入換電聯盟,把標準統一下來就好了,沒記錯的話這東西好像也是有蔚來牽頭搞國家標準的。
只要有銷量,這個問題倒不是什麼問題。(還好蔚來近期銷量又還行了。
還有人説馬斯克搞過,都沒成功?(這話我幾年前好像也説過)
其實馬斯克在美國不搞換電了很正常,你看美國修高鐵和中國修高鐵就懂了,大家面對的情況不一樣,美國這情況馬斯克自己都吐槽過,他的“超級高鐵”公司也基本等於倒閉了,這個要在中國搞還真有希望。
via 小特叔叔的微博
能源 / 電池宏觀 / 市場
從個人體驗微觀來説: 1、換電是最好的補能方式,比加油還爽。不用下車全自動、速度非常快、確定性高、價格跟快充差不多,還絕對不會超時免費停車。 2、不用擔心電池衰減,就像不擔心家裏的桶裝水瓶磨花一樣。 3、入手門檻低,還不用後悔。2024年依然可以從容選擇75度電池,如有必要靈活升級100度…
閲讀全文
從個人體驗微觀來説:
1、換電是最好的補能方式,比加油還爽。不用下車全自動、速度非常快、確定性高、價格跟快充差不多,還絕對不會超時免費停車。
2、不用擔心電池衰減,就像不擔心家裏的桶裝水瓶磨花一樣。
3、入手門檻低,還不用後悔。2024年依然可以從容選擇75度電池,如有必要靈活升級100度,50/天。
從產業宏觀來説:
1、如果個個都是800kW的樁,誰來提供這麼大的容量供給?換電站因為天然的負載均衡屬性,同等補能能力下,對電網負荷要求低一些。
2、節省整體的電池資源,換電體系需要備用流轉的電池大概只有5%(2400站x10,目前50w台車),但因為靈活換電大家可選低配電池,以及換電減少浪費的日曆衰減,蔚來官方給出的整體節省電池資源數據為30%。
當然換電也確實會帶來問題:那就是電池SKU多了,怎麼搞?
蔚來不也給出來了麼,現在多家車企都宣佈加入換電聯盟,把標準統一下來就好了,沒記錯的話這東西好像也是有蔚來牽頭搞國家標準的。
只要有銷量,這個問題倒不是什麼問題。(還好蔚來近期銷量又還行了。
還有人説馬斯克搞過,都沒成功?(這話我幾年前好像也説過)
其實馬斯克在美國不搞換電了很正常,你看美國修高鐵和中國修高鐵就懂了,大家面對的情況不一樣,美國這情況馬斯克自己都吐槽過,他的“超級高鐵”公司也基本等於倒閉了,這個要在中國搞還真有希望。
via 小特叔叔的微博
能源 / 電池宏觀 / 市場
- 轉發 @長三角行健者: 剛剛電話與領克的店總溝通了一下,今年銷售方面 1-4月終端交付了350台,月均約88台,前四個月單車毛利9000元左右。 之前混動佔比不高,這個月混動車型訂單佔比55%了。 售後產值一個月大概在180-190W之間,毛利率在40%,加上所有返利,毛利率接近45%…
閲讀全文
- 轉發 @長三角行健者: 剛剛電話與領克的店總溝通了一下,今年銷售方面 1-4月終端交付了350台,月均約88台,前四個月單車毛利9000元左右。
之前混動佔比不高,這個月混動車型訂單佔比55%了。
售後產值一個月大概在180-190W之間,毛利率在40%,加上所有返利,毛利率接近45%,由於這個店人員工資較高,因此零服吸收率66%左右。
1-4月份,這個店盈利接近200萬,在目前的市場環境下,還是非常不錯的!
由於極氪就是之前領克的電動業務,獨立之後市場反響強勁,但是走的廠家直營,領克經銷商沒有機會銷售,確實讓經銷商前兩年日子很難過,沒趕上新能源的第一波風口。
不過現在極氪上市了,領克在吉利集團整體定位也確定了、更清晰了,所以在下個月會發布領克zero,年底還有一款純電小型SUV,明年還有三款純電!產品線直接拉滿了👍。
不過目前計劃是新能源車型是獨立的網絡,所以經銷商還得再投入一個店進行經營。
整體來説,這個店總對領克現狀滿意,對未來有信心!
#新能源大牛説##氣場全開##領克#
via 42號車庫的微博
#新能源汽車#42how#新能源大牛説#氣場全開
English translation could not be completed · Chinese original shown
宏觀 / 市場
數據顯示一季度營收65.5億元,同比增長62.3%; 一季度交付量為21,821台,同比增長19.7%。 一季度小鵬汽車的毛利率環比翻倍,大幅上升到12.9%。 截至一季度末,小鵬汽車的在手現金儲備達414億元。 via 常巖CY的微博
閲讀全文
數據顯示一季度營收65.5億元,同比增長62.3%;
一季度交付量為21,821台,同比增長19.7%。
一季度小鵬汽車的毛利率環比翻倍,大幅上升到12.9%。
截至一季度末,小鵬汽車的在手現金儲備達414億元。
via 常巖CY的微博
English translation in progress · Chinese original shown
能源 / 電池宏觀 / 市場
- 轉發 @Karakush: 李斌、秦力洪本屆公費旅遊,公佈的一些# 在歐洲fun facts: 1、出鏡的帥到炸裂的外國男子Christian Sieling,花名“司令”,是德國公司銷售負責人,曾在中國生活15年。他的普通話很好,好於斌子和力洪。 2、這次開的車,是EL6(歐洲ES6…
閲讀全文
- 轉發 @Karakush: 李斌、秦力洪本屆公費旅遊,公佈的一些#蔚來# 在歐洲fun facts:
1、出鏡的帥到炸裂的外國男子Christian Sieling,花名“司令”,是德國公司銷售負責人,曾在中國生活15年。他的普通話很好,好於斌子和力洪。
2、這次開的車,是EL6(歐洲ES6),因為明天ES6累計超過20萬,紀念一下。這台車沒有Nomi頭子,歐洲比較喜歡Halo(無頭款)。
3、在歐洲的牛屋,是對公眾開放的,而不是像國內只對車主開放,所以客流每天很好。法蘭克福店每週(?)可以售出2500杯的飲品。會議室需要預約,總是很滿。
3、法蘭克福的牛屋,陶磚的牆、水磨石的地板,裝修非常精緻。因為地方租賃一簽通常籤十年,裝修就能想的比較長遠。
4、德國的每個牛屋都會放一台EP9。
5、德國賣得最好的車型是ET5/T;BaaS滲透率高達95%。
7、德國生意最好的是法蘭克福;不過柏林牛屋開業之後起得很快。
8、明天阿姆斯特丹牛屋開業;漢堡牛屋將在6月20日開業,很有特色,附近都是港口。
9、去年IAA,李斌做了演講,中國已經從全球最大的市場,到全球供應鏈,到全球研發中心,這個變化非常不容易。本來打算參展的,最後還是決定把錢放在本地服務上。
10 、蔚來很早就在進行全球化佈局。李斌和秦力洪在2015年上半年飛了17次歐洲,德國公司在15年6月註冊完成。15年正值全球化的黃金時代,所以覺得蔚來應該是“生而全球”的公司。當時來歐洲,最大的挑戰是要不斷地説服員工和合作夥伴,為什麼要相信蔚來,這是招聘時第一個要回答的問題。現在招聘好多了。
11、蔚來在慕尼黑設立了全球設計中心,包括車輛和品牌設計;本來是要去慕尼黑拜訪設計團隊的,但是因為昨天去了一趟長春,現在來不及了。在柏林現在還有智艙和智駕本地化的研發中心。
12、蔚來在德國的知名度在增長。去年年初知名度指數在7-9%,今年在23-25%;App下載量累計10萬+,UGC內容3000-4000/月,對德國來説不少了。
13、歐洲部署了44座換電站,每週還在增加。蔚來為此在匈牙利建設了一個換電站組裝工廠,同時也生產充電樁。德國部署了16座換電站,接進50萬根充電樁,德國家充非常方便。
14、歐洲電力市場雙向互動,有的換電站可以掙點費。
15、目前德國有12家店,包括牛屋和換電站附近佈置的臨時網點。對比保時捷在德國網絡佈局90+,BBA是400+,蔚來的團隊效率很高了,總共八九十個人。全體系輸出,還是要看長線佈局,要對這個市場保持耐心。
16、蔚來在德國銷售數據,很多朋友查到的數據其實都是零售數據,並不完整。蔚來在歐洲銷售三個形式:一是零售,二是公司長期租賃(company car),三是訂閲服務,後兩者沒有登記在數據裏。從22年10月開始到現在,共計服務4000+人,不算多,但也算有點規模。
17、Company car是歐洲高端汽車的主流銷售模式,大概市場佔比60%。比較麻煩,進公司車的池子,你要先有租車公司的合作伙伴,再要進入公司採購目錄,再由員工個人選擇,每個公司的租車公司不同。所以和零售相比相當於銷售三次。公司車的行情影響商業模式決策,蔚來22年一開始只採用訂閲模式,當時歐洲利率特別低,現在很高,令訂閲模式發生挑戰。目前正式銷售一年多,銷售/訂閲是60/40。
18、蔚來的價格比較豪華,含電池6w歐元以上,BaaS的話ET5在5.2w起。同樣車型售價比寶馬稍貴,比保時捷便宜。歐洲人比較在乎TCO。其實在全球是統一定價,挪威便宜,因為免税。
#汽場全開#
via 小特叔叔的微博
#蔚來#汽場全開
English translation in progress · Chinese original shown
能源 / 電池宏觀 / 市場
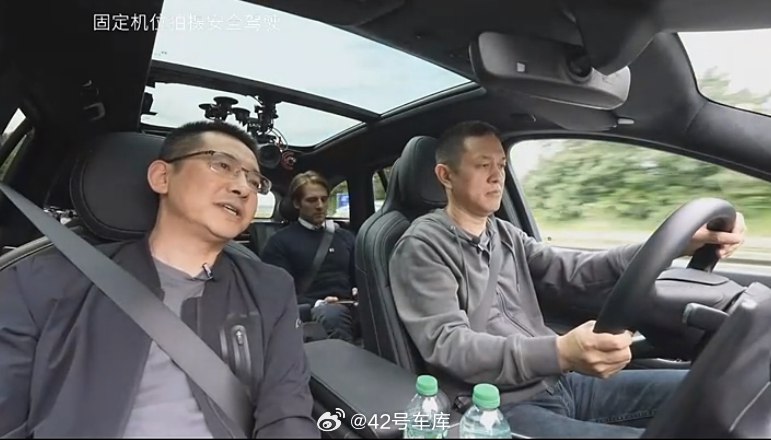
- 蔚來剛進歐洲的時候之所以只租不賣,一個很大的原因是那個時候利率特別低,現在利率上來了,訂閲模式受到了一些階段挑戰。 - 蔚來在德國的售價比寶馬貴一些,比保時捷便宜一些。 via 42號車庫的微博
閲讀全文
- 蔚來剛進歐洲的時候之所以只租不賣,一個很大的原因是那個時候利率特別低,現在利率上來了,訂閲模式受到了一些階段挑戰。
#42how##新能源汽車##蔚來#
via 42號車庫的微博
#42how#新能源汽車#蔚來
English translation in progress · Chinese original shown
能源 / 電池宏觀 / 市場
- L6 系列已經被廣泛認可。我們也看到,在我們的全新價格策略之下,L9、L8 和 L7 也表現出了持續向好的表現。總體來説,我們對於接下來的月度銷量表現會非常樂觀。 - 在價格策略調整之後,L7、L8 和 L9 的訂單量是在持續增長,公司後續沒有降價的打算。 - 關於毛利,我們認為,作為…
閲讀全文
- L6 系列已經被廣泛認可。我們也看到,在我們的全新價格策略之下,L9、L8 和 L7 也表現出了持續向好的表現。總體來説,我們對於接下來的月度銷量表現會非常樂觀。
- 在價格策略調整之後,L7、L8 和 L9 的訂單量是在持續增長,公司後續沒有降價的打算。
- 關於毛利,我們認為,作為一個健康的企業,銷量和毛利率是兩個最重要的經營指標。作為一家成立 9 年的企業,我們一直在這樣要求自己。
#42how##新能源汽車##理想汽車#
via 42號車庫的微博
#42how#新能源汽車#理想汽車
English translation in progress · Chinese original shown
能源 / 電池宏觀 / 市場

1. 季度交付8.04萬輛,同比增長52.9%; 2. 連續18個月蟬聯30萬元以上新能源汽車銷量冠軍; 3. 季度營收256億元,同比增長36.4%,創同期營收新紀錄; 4. 季度經調整淨利潤13億元,連續六個季度盈利; 5. 季度毛利率20.6%,保持健康穩定; 6. 季度研發費用30…
閲讀全文
1. 季度交付8.04萬輛,同比增長52.9%;
2. 連續18個月蟬聯30萬元以上新能源汽車銷量冠軍;
3. 季度營收256億元,同比增長36.4%,創同期營收新紀錄;
4. 季度經調整淨利潤13億元,連續六個季度盈利;
5. 季度毛利率20.6%,保持健康穩定;
6. 季度研發費用30億元,同比增長64.6%,研發效率位於新勢力領先;
7. 現金儲備989億元,是中國現金儲備最充裕的車企之一;
8. 目標年底建成2000+理想超充站,10,000+理想充電樁;
9. 2024年第二季度業績展望,預計:
1)交付量達到105,000輛至110,000輛,同比增長21.3%至27.1%;
2)收入總額為299億元至314億元,同比增長4.2%至9.4%。
via 常巖CY的微博
English translation in progress · Chinese original shown
能源 / 電池宏觀 / 市場
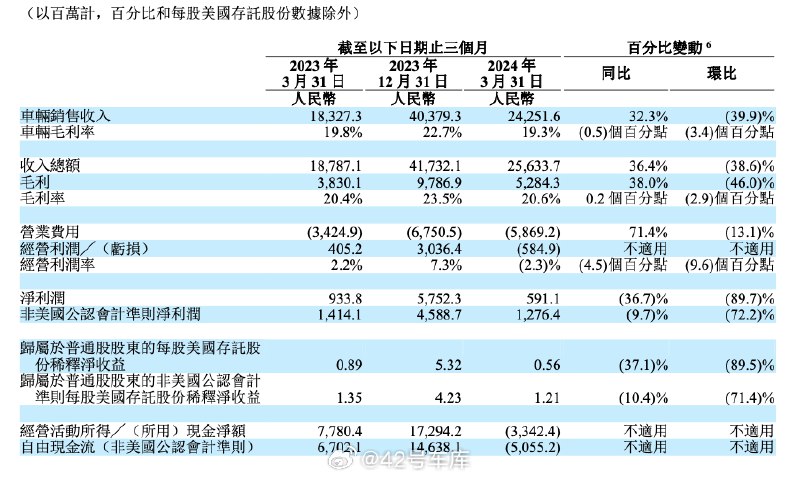
具體來看: - 車輛銷售收入 243 億,同比增加 32.3%,環比減少 39.9%; - 車輛毛利率為 19.3%,去年同期為 19.8%,去年第四季度為 22.7%; - 收入總額為 256 億,同比增長 36.4%,環比減少 38.6%; - 整體毛利率為 20.6%,去年同期為 2…
閲讀全文
具體來看:
- 車輛銷售收入 243 億,同比增加 32.3%,環比減少 39.9%;
- 車輛毛利率為 19.3%,去年同期為 19.8%,去年第四季度為 22.7%;
- 收入總額為 256 億,同比增長 36.4%,環比減少 38.6%;
- 整體毛利率為 20.6%,去年同期為 20.4%,去年第四季度為 23.5%;
- 毛利 53 億,同比增長 38%,環比減少 46%;
- 淨利潤為 5.9 億,同比減少 36.7%,環比減少 89.7%。
很明顯,由於今年一季度銷量的收縮,理想的財報表現相比去年第四季度有了明顯的退步。
對此,李想在財報中表示,我們會積極擁抱過程中的挑戰,並持續聚焦提升經營效率,堅持為用户創造更多價值。
#新能源汽車##42how##理想汽車#
via 42號車庫的微博
#新能源汽車#42how#理想汽車
English translation in progress · Chinese original shown
能源 / 電池宏觀 / 市場
具體來看: - 收益 34.86 億,同比增長 141.7%,環比下降 33.9%; - 毛利率為 -1.4%,去年同期為 -7.8%,去年第四季度則為 6.7%; - 虧損為 11.26 億,去年同期為 11.59 億,去年第四季度為 10.18 億; - 截止到今年 3 月 31 日…
閲讀全文
具體來看:
- 收益 34.86 億,同比增長 141.7%,環比下降 33.9%;
- 毛利率為 -1.4%,去年同期為 -7.8%,去年第四季度則為 6.7%;
- 虧損為 11.26 億,去年同期為 11.59 億,去年第四季度為 10.18 億;
- 截止到今年 3 月 31 日,零跑的現金及現金等價物等資金為 175.84 億;
- 自由現金流為 14.96 億,比去年第四季度的 8.9 億有明顯的提升。
從這份財務數據來看,零跑的整體表現目前還是正處於往上走的狀態,而支持這一狀態的最大的推力當然就是交付量。
在一季度,零跑的總交付量為 33,410 輛,同比增長 217.9%,不過由於零跑在一季度對全系車型進行了升級,再加上一季度是傳統的銷售淡季,所以零跑的一些財務數據環比去年第四季度有些回落。
另外從 6.7% 掉到 -1.4% 的毛利率來看,零跑目前的單車利潤能力其實不算強,尤其依賴規模的大幅擴張。
不過目前零跑國際合資公司已經成立,在與 Stellantis 集團的合作之下,零跑的出海已經正式開始。
基於在國內外市場的加速擴張,零跑後續的毛利率和利潤能力或許可以繼續得到很好的正面改善。
#新能源汽車##42how##零跑汽車#
via 42號車庫的微博
#新能源汽車#42how#零跑汽車
能源 / 電池宏觀 / 市場
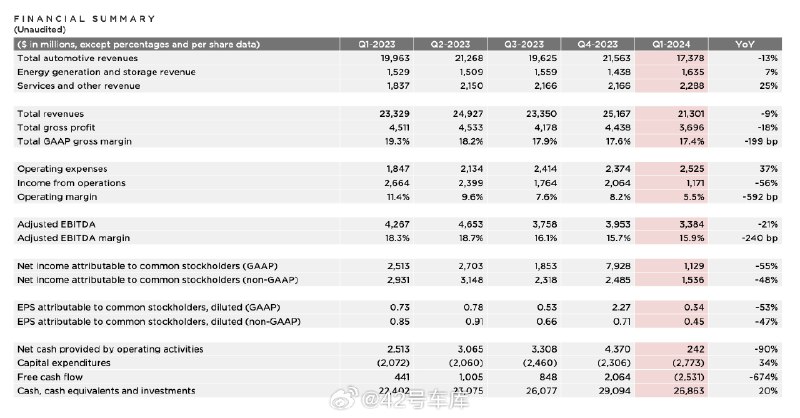
具體來看: -總營收 213.01 億美元,同比下降 9%; - 毛利總額 36.96 億美元,同比下降 18%; - 毛利率為 17.4%; - 汽車總營收 173.78 億美元,同比下降 13%; - 能源生產和儲能收入 16.35 億美元,同比增長 7%; - 服務和其他收入 22.…
閲讀全文
具體來看:
-總營收 213.01 億美元,同比下降 9%;
- 毛利總額 36.96 億美元,同比下降 18%;
- 毛利率為 17.4%;
- 汽車總營收 173.78 億美元,同比下降 13%;
- 能源生產和儲能收入 16.35 億美元,同比增長 7%;
- 服務和其他收入 22.88 億美元,同比增長 25%;
- 現金、現金等價物及投資為 268.63 億美元。
#新能源汽車##42how#
via 42號車庫的微博
#新能源汽車#42how
AI / 算力能源 / 電池
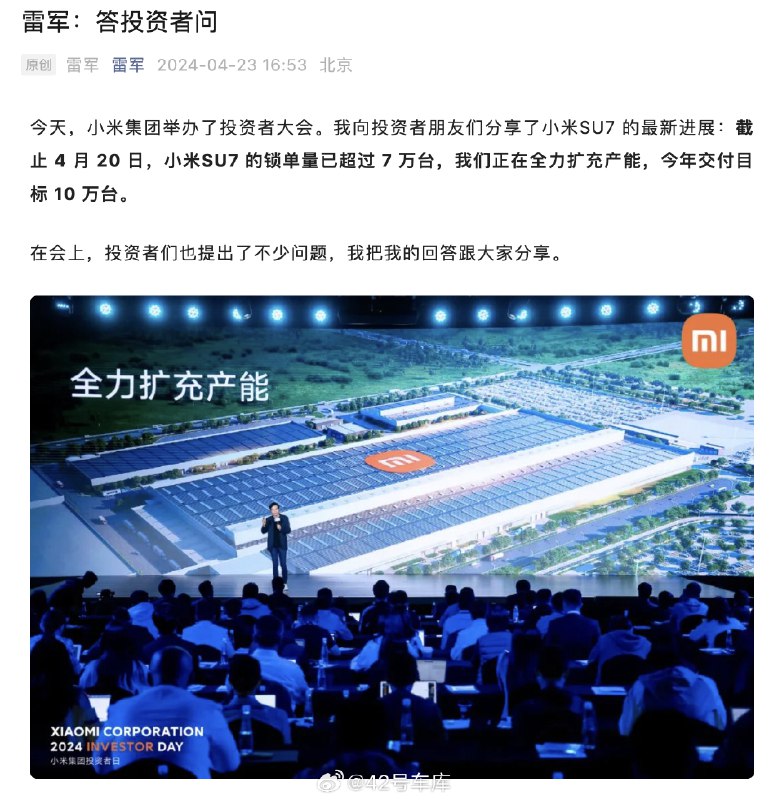
摘錄了一些重點: - 最核心的技術:澎湃OS、芯片、AI 三大底層核心技術; - 2016 年開始,小米內部就下定了 All in AI 的決心,AI 相關產品全部自研; - 雷軍個人定的目標是月銷 1 萬,小米 SU7 原來定的目標是全年交付 7.2 萬台; - SU7 發佈成功的原因之…
閲讀全文
摘錄了一些重點:
- 最核心的技術:澎湃OS、芯片、AI 三大底層核心技術;
- 2016 年開始,小米內部就下定了 All in AI 的決心,AI 相關產品全部自研;
- 雷軍個人定的目標是月銷 1 萬,小米 SU7 原來定的目標是全年交付 7.2 萬台;
- SU7 發佈成功的原因之一就是保密,所以對於會不會出 SUV 等接下來的產品規劃保密;
- 關於特斯拉降價:應對競爭最好的方法不僅僅是價格戰,更重要的是產品力;
- 小米汽車未來三年裏會 100% 聚焦在國內市場,目標不是低水平盈利,而是 15 - 20 年成為全球前五的車廠;
- 過去三年,按工作時間長度來算,雷軍大概在車上花了一半精力。
#42how##新能源汽車##小米su7#
via 42號車庫的微博
#42how#新能源汽車#小米su7
English translation in progress · Chinese original shown
宏觀 / 市場
我很早還知道,汽車行業變動,博世先知。 不造車的博世有着囊括全部造車者的龐大朋友圈,因此對於行業動態的演進有着極其全面和宏觀的洞察,而博世賴以生存的基石則是永葆先進的核心技術,不停創新的結果就是對於何謂創新有着更深刻的理解。 博世的硬幣兩面 via 常巖CY的微博
閲讀全文
我很早還知道,汽車行業變動,博世先知。
不造車的博世有着囊括全部造車者的龐大朋友圈,因此對於行業動態的演進有着極其全面和宏觀的洞察,而博世賴以生存的基石則是永葆先進的核心技術,不停創新的結果就是對於何謂創新有着更深刻的理解。 博世的硬幣兩面
via 常巖CY的微博
English translation in progress · Chinese original shown
宏觀 / 市場Tesla / 特斯拉
全系新價,特享5年期優惠利率貸款方案 費率更低,月供更少✅ via 特斯拉的微博
閲讀全文
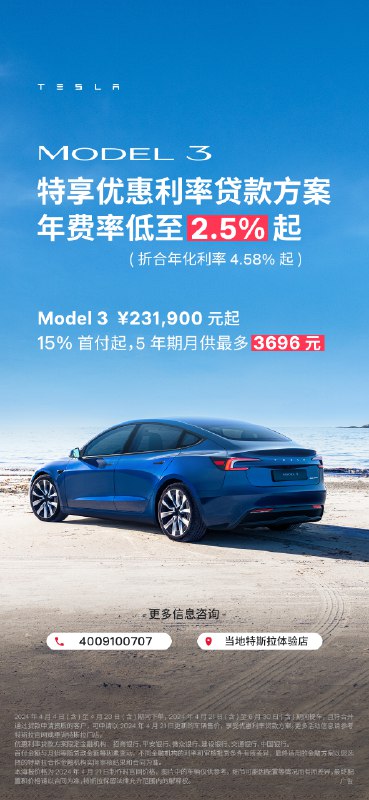
全系新價,特享5年期優惠利率貸款方案
費率更低,月供更少✅
via 特斯拉的微博
English translation could not be completed · Chinese original shown
宏觀 / 市場Tesla / 特斯拉
- 轉發 @於欣烈: 查了下 Q1 美國電動車銷量數據,想看看是哪個品牌吃掉了特斯拉 13.3% 的銷量下滑。發現特斯拉的下滑,其實是被很多品牌蠶食,而不是某一兩個品牌暴起砍了特斯拉幾刀。 特斯拉 14 萬輛的銷量數字仍然遙遙領先。市場份額降了,也還有 51.3%,仍然一家獨大。在他之後…
閲讀全文
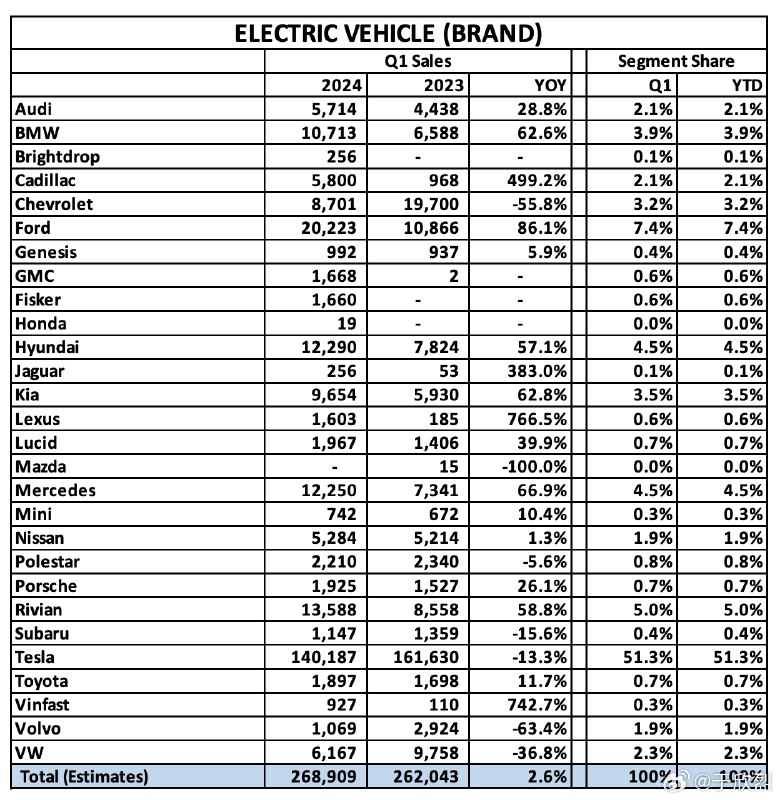
- 轉發 @於欣烈: 查了下 Q1 美國電動車銷量數據,想看看是哪個品牌吃掉了特斯拉 13.3% 的銷量下滑。發現特斯拉的下滑,其實是被很多品牌蠶食,而不是某一兩個品牌暴起砍了特斯拉幾刀。
特斯拉 14 萬輛的銷量數字仍然遙遙領先。市場份額降了,也還有 51.3%,仍然一家獨大。在他之後,甚至只有福特一家的季度銷量超過 2 萬輛。
奔馳、寶馬的增長有點出乎意料(2024 Q1):
- 寶馬 10,713 輛,同比增長 62.6%
- 奔馳 12,250 輛,同比增長 66.9%
美國新老勢力兩個品牌增幅明顯(2024 Q1):
- 福特 20,223 輛,同比增長 86.1%
- Rivian 13,588 輛,同比增長 58.8%
現代汽車也表現不錯(2024 Q1):
考慮到絕對數量的巨大差異,馬斯克曾經辯解的高利率阻礙了很多人貸款買車,部分成立。但其他品牌電動汽車的競爭力也正在提高。像福特的純電皮卡 F-150 Lightning,Q1 賣了7,743 輛,同比增長 80%。Cybertruck 的交付速度還是不夠快。
via 於欣烈的微博